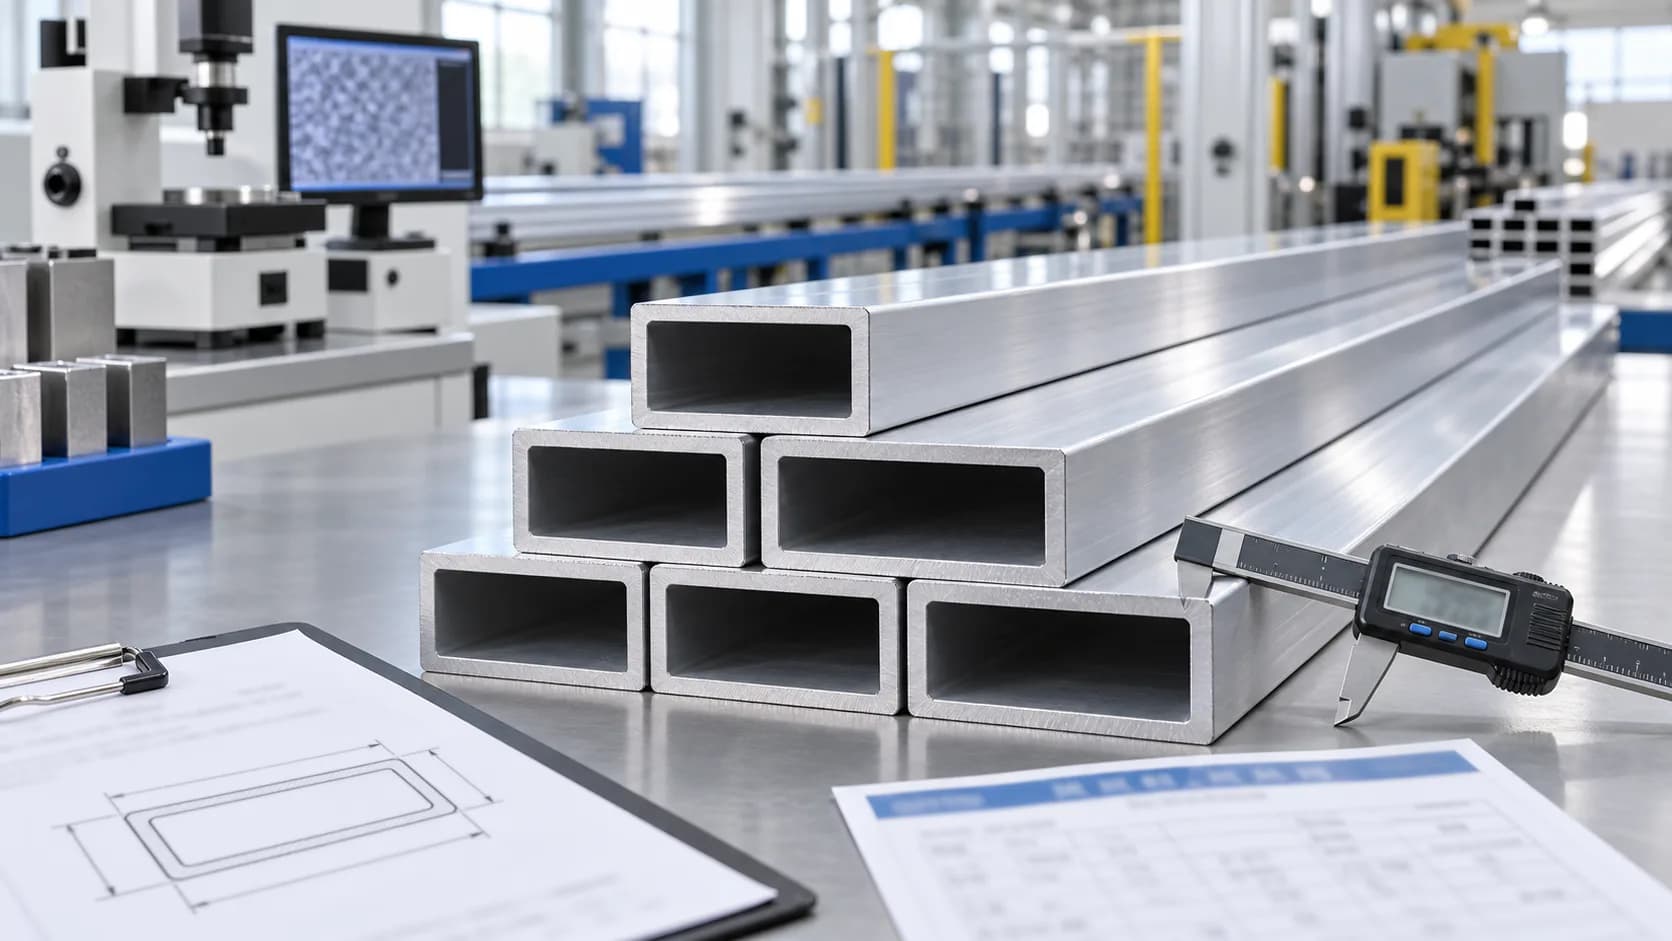
Kết luận HS code và thuế xuất khẩu từ Việt Nam
Kết luận có điều kiện: mã 76082000 phù hợp cho ống bằng hợp kim nhôm hình chữ nhật khi hàng là sản phẩm rỗng, chỉ có một khoang kín chạy suốt chiều dài, tiết diện ngoài và trong đồng tâm, cùng hình dạng và cùng hướng, chiều dày thành đồng đều. Theo biểu thuế xuất khẩu Việt Nam áp dụng tại ngày 12/09/2026, dòng 76082000 có thuế xuất khẩu 0%. Nếu hàng thực tế là thanh/profile, profile rỗng nhiều khoang hoặc không đáp ứng định nghĩa pháp lý của ống, mã 76042990 có thể được xem xét và mức thuế xuất khẩu là 5%. Tên thương mại “ống hộp nhôm” không tự quyết định mã; bản vẽ mặt cắt và cấu tạo thực tế mới là chứng cứ chính.
| Mã đề xuất | Thuế xuất khẩu | Điều kiện quyết định |
|---|---|---|
| 76082000 – Ống và ống dẫn bằng hợp kim nhôm | 0% | Một khoang kín, thành đều, tiết diện đồng nhất; chưa gia công thành cấu kiện |
| 76042990 – Profile hợp kim nhôm loại khác | 5% | Chỉ xem xét khi hàng không đáp ứng định nghĩa pháp lý của ống |
Phạm vi hàng hóa được tư vấn
Bài viết áp dụng cho ống nhôm hợp kim mới, tiết diện hình chữ nhật, sản xuất bằng đùn hoặc hàn, được xuất khẩu khỏi Việt Nam dưới dạng chiều dài thẳng và chưa lắp ghép thành khung, cửa, giàn hoặc bộ phận kết cấu. Phải có thông tin về mác hợp kim, kích thước ngoài, kích thước lòng ống, chiều dày từng thành, bán kính góc, phương pháp sản xuất, tình trạng nhiệt luyện và công đoạn gia công sau đùn. Nếu hàng có gân, nhiều khoang, rãnh lắp ghép, lỗ bắt vít, đầu nối, khoan cắt theo thiết kế công trình hoặc được đóng thành bộ hoàn chỉnh, kết luận này phải được làm lại.
Ranh giới nhạy cảm giữa 76082000 và 76042990
Chú giải 1(e) Chương 76 định nghĩa ống và ống dẫn là sản phẩm rỗng, cuộn hoặc không cuộn, có tiết diện đồng nhất, chỉ có một khoang kín chạy suốt chiều dài và chiều dày thành đồng đều. Hình chữ nhật, kể cả hình vuông, vẫn là hình dạng được định nghĩa cho ống; với loại không tròn, tiết diện trong và ngoài phải đồng tâm, cùng dạng và cùng hướng. Vì vậy không thể chuyển hàng sang profile chỉ vì nó không tròn. Ngược lại, một sản phẩm đùn có nhiều khoang, hình học trong/ngoài không tương ứng hoặc chức năng lắp ghép chuyên biệt thường không thỏa định nghĩa ống. Quy tắc 1 và Chú giải Chương được áp dụng trước tên gọi catalogue; Quy tắc 6 chỉ chọn phân nhóm sau khi đã xác định đúng nhóm 76.08 hay 76.04.
- 7608.20: một khoang chữ nhật kín duy nhất, chạy suốt chiều dài; thành tương đối đồng đều; tiết diện ngoài và trong đồng tâm, cùng dạng và cùng hướng.
- 7604.21/7604.29: profile rỗng hoặc profile khác không đáp ứng định nghĩa ống. Không chọn 76042990 chỉ để mô tả chung mọi sản phẩm đùn hình chữ nhật.
- 7610: hàng đã được khoan, cắt đầu, tạo mộng, gắn bản mã hoặc chuẩn bị để sử dụng trong kết cấu có thể chuyển sang nhóm này tùy tình trạng khi xuất khẩu.
Các loại thuế khi xuất khẩu từ Việt Nam
Thuế xuất khẩu tính theo trị giá tính thuế và thuế suất của mã thực tế tại thời điểm đăng ký tờ khai. Với 76082000, dữ liệu biểu thuế 2026 thể hiện 0%; nếu cơ quan hải quan xác định đúng là 76042990 thì áp 5%, tạo chênh lệch thuế đáng kể và có thể phát sinh ấn định thuế, tiền chậm nộp và xử phạt. Thuế giá trị gia tăng đối với hàng xuất khẩu là 0% khi đáp ứng điều kiện của Luật Thuế GTGT 48/2024/QH15 và Nghị định 181/2025/NĐ-CP, gồm hợp đồng, chứng từ thanh toán không dùng tiền mặt theo trường hợp áp dụng và chứng từ hải quan; đây không phải là “thuế xuất khẩu”. Không tự áp mức 0% VAT nếu giao dịch không đáp ứng điều kiện hoặc thuộc trường hợp loại trừ. Thuế nhập khẩu, VAT/GST tại nước đến và biện pháp phòng vệ thương mại do nhà nhập khẩu xử lý theo pháp luật thị trường đích, không nằm trong mức thuế xuất khẩu Việt Nam.
Chính sách xuất khẩu và kiểm soát chuyên ngành
Đối với ống nhôm hợp kim thông dụng, không có dữ kiện cho thấy hàng thuộc danh mục cấm xuất khẩu hoặc phải xin giấy phép xuất khẩu chỉ vì mang mã 76082000. Doanh nghiệp vẫn phải đối chiếu Nghị định 292/2026/NĐ-CP và các phụ lục quản lý ngoại thương đang có hiệu lực từ 05/09/2026, đồng thời kiểm tra mác hợp kim, tiêu chuẩn quân sự/hàng không, người mua, nước đến và mục đích sử dụng. Hợp kim hoặc sản phẩm có thông số đặc biệt phục vụ hạt nhân, tên lửa, hàng không, quốc phòng hoặc giao dịch với bên bị hạn chế có thể chịu cơ chế kiểm soát khác. Nếu dùng gỗ làm bao bì, phải bảo đảm xử lý và ghi dấu ISPM 15 theo yêu cầu của nước nhập khẩu. Yêu cầu EN/ASTM/JIS, RoHS/REACH hoặc chứng nhận vật liệu thường là điều kiện thương mại hoặc điều kiện của thị trường đích, không nên trình bày như giấy phép xuất khẩu Việt Nam khi chưa có căn cứ.
Thủ tục hải quan và cách khai tên hàng
Tên hàng đề xuất: Ống bằng hợp kim nhôm, tiết diện hình chữ nhật, một khoang kín chạy suốt chiều dài, kích thước ngoài … × … mm, chiều dày thành … mm, mác hợp kim …, phương pháp đùn/hàn …, chưa gia công thành cấu kiện, mới 100%. Tờ khai xuất khẩu cần thể hiện mã tám số, trị giá, lượng, đơn vị tính, nước đến, điều kiện giao hàng và xuất xứ. Trước khi khai, người xuất khẩu phải đối chiếu hợp đồng, invoice, packing list và phiếu xuất kho với số bó, số cây, chiều dài và khối lượng thực tế. Lô hàng định kỳ hoặc trị giá lớn nên đề nghị xác định trước mã số theo Luật Hải quan, kèm mẫu cắt mặt và bản vẽ kỹ thuật, thay vì chỉ gửi ảnh nhìn bên ngoài.
Kiểm tra kỹ hồ sơ kỹ thuật trước khi mở tờ khai
- Bản vẽ mặt cắt có kích thước ngoài, kích thước khoang, bán kính góc và chiều dày của cả bốn thành; ảnh rõ hai đầu cắt của sản phẩm.
- Mill Test Certificate hoặc chứng thư vật liệu thể hiện mác hợp kim, thành phần hóa học, trạng thái nhiệt luyện và tiêu chuẩn ASTM/EN/JIS áp dụng.
- Quy trình sản xuất xác nhận đùn liền khối hay hàn, số khoang chạy suốt chiều dài và các công đoạn khoan, cắt, phay, sơn hoặc anod hóa sau đùn.
- Catalogue, hợp đồng, invoice, packing list, bảng kê trọng lượng theo từng quy cách và tài liệu giải thích công dụng cuối cùng.
- Bảng phân tích đối chiếu Chú giải 1(e) Chương 76, nhóm 76.08, 76.04 và 76.10; văn bản xác định trước mã số nếu đã có.
Xuất xứ, C/O và trách nhiệm tại nước nhập khẩu
Mã HS và xuất xứ là hai vấn đề pháp lý khác nhau. Việc đùn, kéo, hàn hoặc gia công tại Việt Nam không mặc nhiên tạo xuất xứ Việt Nam; phải kiểm tra quy tắc xuất xứ của hiệp định hoặc quy tắc không ưu đãi áp dụng cho nước đến, đặc biệt khi billet, phôi nhôm hoặc ống sơ chế có nguồn gốc nước ngoài. Hồ sơ nên lưu tờ khai nguyên liệu, định mức, quy trình sản xuất, hóa đơn mua nguyên liệu và chứng từ vận chuyển. Chỉ xin và sử dụng C/O ưu đãi khi đáp ứng đầy đủ tiêu chí và quy tắc vận chuyển. Nhà nhập khẩu phải xác nhận mã quốc gia, thuế nhập khẩu, chống bán phá giá/chống trợ cấp, hạn ngạch và tiêu chuẩn kỹ thuật tại thị trường đích; mã 76082000 của Việt Nam không được sao chép máy móc thành mã khai nhập khẩu của nước khác.
Quản trị rủi ro phân loại trước khi xuất khẩu
Rủi ro cao nhất là hồ sơ gọi hàng là “aluminium profile” trong hợp đồng hoặc catalogue nhưng tờ khai dùng 76082000, hoặc ảnh mặt cắt cho thấy nhiều khoang/gân/rãnh mà mô tả chỉ ghi “ống chữ nhật”. Doanh nghiệp nên lập biên bản xác nhận thông số với nhà máy, niêm phong một mẫu đại diện, lưu dữ liệu cân đo và bảo đảm mô tả nhất quán trên mọi chứng từ. Nếu 76082000 và 76042990 vẫn cạnh tranh, cần tính trước cả kịch bản thuế 5%, xin ý kiến phân loại hoặc xác định trước mã số trước khi ký giá xuất khẩu. Kết luận phải rà soát lại khi thay đổi mác hợp kim, khuôn đùn, mặt cắt, công đoạn gia công, mục đích sử dụng hoặc ngày đăng ký tờ khai.
Cơ sở pháp lý và nguồn chính thức
Tra cứu Thông tư 31/2022/TT-BTC và Danh mục AHTN 2022, Nghị định 201/2026/NĐ-CP về biểu thuế xuất khẩu, nhập khẩu, Nghị định 292/2026/NĐ-CP về quản lý ngoại thương, Luật Thuế GTGT 48/2024/QH15 và Nghị định 181/2025/NĐ-CP. Các văn bản phải được đối chiếu theo hiệu lực và tờ khai tại ngày xuất khẩu thực tế.
Giới hạn của kết luận
Bài viết cập nhật đến 12/09/2026 và là ý kiến tư vấn trên tập hợp dữ kiện đã nêu, không thay thế quyết định phân loại của cơ quan hải quan. Chưa thể kết luận chắc chắn 76082000 nếu thiếu bản vẽ mặt cắt, mẫu hàng, mác hợp kim, phương pháp sản xuất và mức độ gia công. Chỉ một thay đổi nhỏ của khuôn đùn cũng có thể làm hàng không còn là ống theo Chú giải Chương 76. Ban biên tập Global HS Code Checker khuyến nghị kiểm tra lại biểu thuế và chính sách vào ngày đăng ký tờ khai.
Nguồn chính thức cần đối chiếu
- WCO — HS Nomenclature 2022 and General Rules for Interpretation
- Bộ Tài chính — Danh mục hàng hóa xuất khẩu, nhập khẩu Việt Nam theo Thông tư 31/2022/TT-BTC
Thông tin biên tập
Nội dung do Ban biên tập Global HS Code Checker biên soạn. Thông tin nhằm mục đích tham khảo và nghiên cứu về phân loại hàng hóa, thuế quan và chính sách xuất nhập khẩu. Mã HS và chính sách có thể thay đổi theo đặc điểm thực tế, quốc gia, thời điểm và hồ sơ. Hãy đối chiếu biểu thuế, văn bản hiện hành và cơ quan hải quan có thẩm quyền trước khi khai báo. Chỉ hiển thị người kiểm duyệt khi một chuyên gia xác định đã hoàn tất việc kiểm duyệt bài.