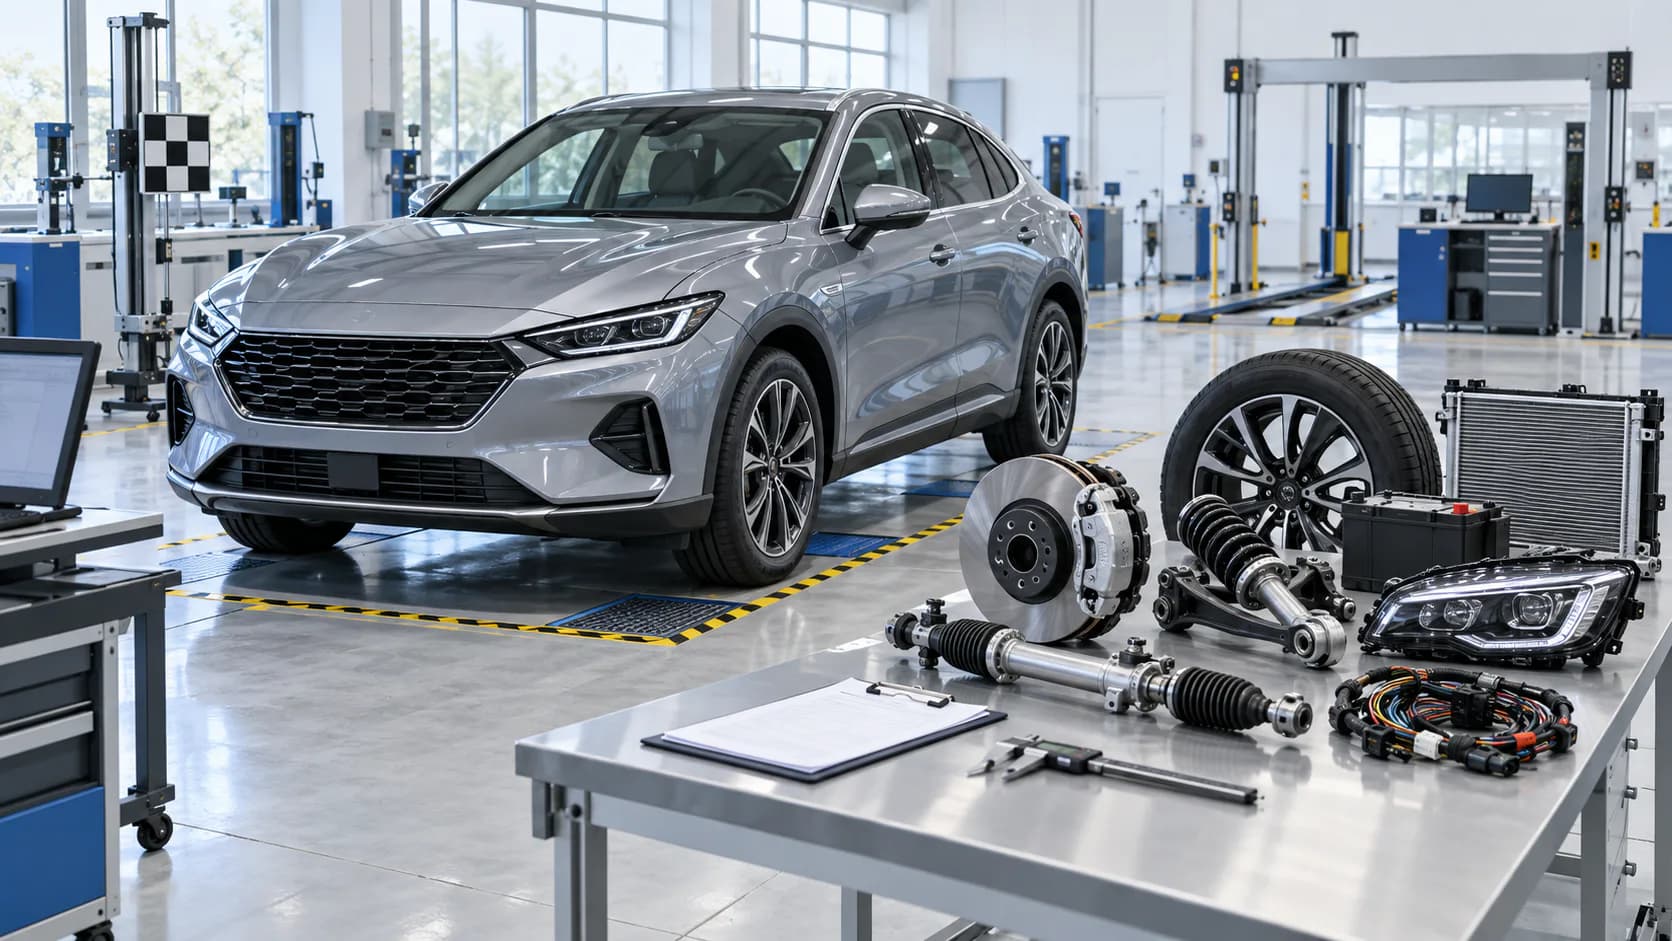
Kết luận HS code và chính sách nhập khẩu
Kết luận có điều kiện: xe có động cơ được thiết kế chủ yếu để chở người, có không quá 9 chỗ kể cả lái xe, thông thường thuộc nhóm 87.03. Không thể xác định mã AHTN 8 số nếu chưa có loại động lực, dung tích xi lanh, xe mới hay đã qua sử dụng, kiểu thân xe và cấu hình ghế. Linh kiện, phụ tùng chỉ xem xét nhóm 87.08 khi nhận diện được là loại dùng riêng hoặc chủ yếu cho xe thuộc 87.01 đến 87.05 và không bị Chú giải 2 Phần XVII loại trừ. Thuế nhập khẩu, TTĐB, VAT, kiểm tra chất lượng và điều kiện đưa ra thị trường phải được xác định riêng; mã 8703 hoặc 8708 không tự tạo ra một mức thuế chung.
| Nhánh hàng | Mã ứng viên | Dữ kiện quyết định |
|---|---|---|
| Ô tô chở người đến 9 chỗ | 8703.21-8703.90 | Động cơ, dung tích, hybrid/plug-in/điện, mới/cũ, kiểu xe |
| Phụ tùng nhận diện dùng cho xe | 8708.10-8708.99 | Chức năng, xe tương thích, tình trạng hoàn chỉnh, loại trừ theo Chú giải |
| Hàng có nhóm riêng | 40, 70, 73, 84, 85... | Lốp, kính, động cơ, ắc quy, thiết bị điện, vòng bi, chi tiết dùng chung |
Cách xác định mã HS của ô tô chở người
Theo Quy tắc 1, mô tả nhóm 87.03 bao quát ô tô và xe có động cơ khác được thiết kế chủ yếu để chở người, trừ xe của 87.02. Theo Quy tắc 6, chọn phân nhóm theo hệ động lực: động cơ đánh lửa bằng tia lửa điện 8703.21 đến 8703.24; diesel 8703.31 đến 8703.33; hybrid không sạc ngoài 8703.40 hoặc 8703.50; hybrid sạc ngoài 8703.60 hoặc 8703.70; chỉ dùng động cơ điện 8703.80; loại khác 8703.90. Phân nhóm tiếp theo của Việt Nam còn phụ thuộc dung tích, dạng CKD hay nguyên chiếc và tình trạng mới/cũ. Số ghế phải tính cả ghế lái; xe thiết kế chủ yếu chở hàng, xe từ 10 người trở lên hoặc xe chuyên dùng có thể sang 87.04, 87.02 hoặc 87.05.
Phụ tùng nào thuộc 8708 và trường hợp bị loại trừ
Nhóm 87.08 gồm cản và bộ phận 8708.10, bộ phận thân xe 8708.29, phanh 8708.30, hộp số 8708.40, cầu truyền động 8708.50, bánh xe 8708.70, hệ thống treo 8708.80, két nước 8708.91, ống xả 8708.92, ly hợp 8708.93, cơ cấu lái 8708.94, túi khí 8708.95 và bộ phận khác 8708.99. Tuy nhiên, Chú giải 2 Phần XVII loại trừ nhiều hàng dù lắp trên ô tô: lốp 40.11, kính an toàn 70.07, động cơ 84.07/84.08, bộ phận động cơ 84.09, vòng bi 84.82, ắc quy 85.07, thiết bị đánh lửa 85.11, chiếu sáng/tín hiệu 85.12 và chi tiết sử dụng chung như bu lông 73.18. Một bộ linh kiện có đặc trưng cơ bản của xe chưa hoàn chỉnh còn có thể bị phân loại như xe nguyên chiếc theo Quy tắc 2(a), không mặc nhiên là từng phụ tùng.
Thuế nhập khẩu và ưu đãi FTA
Biểu thuế 2026 cho thấy các dòng 8703 của Việt Nam có thuế MFN biến động rộng, khoảng 15%-70% tùy mã 8 số; các dòng 8708 thường khoảng 5%-25%. Đây là dải tham khảo, không phải mức thuế áp cho mọi xe hoặc mọi phụ tùng. Thuế ưu đãi đặc biệt theo ATIGA, ACFTA, VKFTA, EVFTA, CPTPP, RCEP hoặc hiệp định khác chỉ áp dụng khi mã 8 số đúng, hàng đáp ứng quy tắc xuất xứ, chứng từ xuất xứ hợp lệ và điều kiện vận chuyển. Phải tra dòng thuế tại ngày đăng ký tờ khai theo Nghị định 26/2023/NĐ-CP và các văn bản sửa đổi; không suy thuế từ mã 6 số hoặc từ C/O của nhà cung cấp.
Thuế tiêu thụ đặc biệt, VAT và công thức tính
Ô tô chở người đến 9 chỗ thuộc diện TTĐB. Theo Điều 8 Luật 66/2025/QH15, xe động cơ đốt trong áp mức 35%-150% theo dung tích; hybrid đủ điều kiện áp tỷ lệ theo luật; xe chạy pin đến 9 chỗ áp 3% đến hết 31/12/2030, sau đó 11% theo sửa đổi tại Luật 09/2026/QH16. Phụ tùng rời thông thường không chịu TTĐB. Ô tô dưới 24 chỗ bị loại khỏi chính sách giảm VAT 2% tại Phụ lục II Nghị định 174/2025/NĐ-CP nên VAT khâu nhập khẩu là 10%; phụ tùng có thể là 8% hoặc 10% tùy đúng mã và danh mục loại trừ. Công thức khái quát: thuế nhập khẩu = trị giá hải quan × thuế suất; TTĐB = (trị giá hải quan + thuế nhập khẩu và khoản thuế nhập khẩu liên quan) × thuế suất TTĐB; VAT = (trị giá hải quan + thuế nhập khẩu + TTĐB) × thuế suất VAT. Lệ phí trước bạ và phí đăng ký phát sinh sau nhập khẩu, không phải thuế hải quan.
Điều kiện nhập khẩu ô tô nguyên chiếc
Ô tô nguyên chiếc nhập khẩu để kinh doanh phải đáp ứng điều kiện của Nghị định 116/2017/NĐ-CP, có cơ sở bảo hành, bảo dưỡng và thực hiện trách nhiệm triệu hồi. Từng kiểu loại/lô xe phải làm thủ tục kiểm tra, chứng nhận chất lượng an toàn kỹ thuật và bảo vệ môi trường; hồ sơ cần giấy chứng nhận kiểu loại hoặc tài liệu tương đương, VIN, thông số kỹ thuật, khí thải, kết quả thử nghiệm và chứng từ nguồn gốc. Ô tô thuộc danh mục phải làm thủ tục tại cửa khẩu nhập theo Quyết định 23/2019/QĐ-TTg. Xe còn phải đáp ứng quy chuẩn kỹ thuật, yêu cầu khí thải, tiêu thụ nhiên liệu/nhãn năng lượng và điều kiện đăng ký lưu hành. Xe đã qua sử dụng, tay lái nghịch, bị tẩy xóa số khung số máy hoặc có kết cấu thay đổi phải kiểm tra riêng theo Nghị định 292/2026/NĐ-CP và pháp luật chuyên ngành trước khi xếp hàng.
Chính sách nhập khẩu linh kiện và phụ tùng
Không phải mọi phụ tùng đều làm cùng một thủ tục. Thông tư 62/2024/TT-BGTVT và danh mục hiện hành xác định nhóm phải chứng nhận hoặc công bố hợp quy về an toàn kỹ thuật, bảo vệ môi trường trước khi đưa ra thị trường, gồm các bộ phận có rủi ro như kính, lốp, gương, đèn, bình nhiên liệu, vành, vật liệu ma sát, ắc quy hoặc thiết bị điện tùy mã và mô tả. Phải đối chiếu đúng phụ lục, QCVN và phương thức đánh giá; kết quả kiểm tra của một model không tự áp cho model khác. Phụ tùng đã qua sử dụng, phế liệu, tổng thành tháo dỡ hoặc chứa hóa chất, dầu, khí, pin lithium có thêm rủi ro cấm/hạn chế, môi trường và vận chuyển hàng nguy hiểm theo Nghị định 292/2026/NĐ-CP.
Hồ sơ hải quan và mô tả hàng hóa
Hồ sơ tối thiểu gồm hợp đồng, invoice, packing list, vận đơn, tờ khai trị giá, chứng từ xuất xứ khi xin FTA, catalogue và bản thông số. Với xe: thêm VIN, model year, số chỗ, nhiên liệu, công suất, dung tích, giấy chứng nhận kiểu loại, khí thải, chất lượng và hồ sơ doanh nghiệp nhập khẩu. Với phụ tùng: thêm part number, bản vẽ, vật liệu, chức năng, vị trí lắp, danh sách model xe tương thích, tình trạng mới/cũ và chứng nhận chuyên ngành. Tên khai đề xuất phải mô tả khách quan, ví dụ: “Ô tô chở người 5 chỗ kể cả lái xe, động cơ xăng 1.498 cm3, mới 100%, model..., VIN...” hoặc “Cơ cấu lái dùng riêng cho ô tô con, part number..., mới 100%”; không chỉ khai “xe con” hay “phụ tùng ô tô”.
Rủi ro phân loại và phương án kiểm soát
Rủi ro lớn nhất là lấy tên thương mại làm mã, gộp toàn bộ phụ tùng vào 8708, dùng một mức MFN cho mọi cấu hình hoặc xin FTA khi quy tắc xuất xứ chưa đạt. Trước khi ký hợp đồng phải xác định rõ BOM/cấu hình, ảnh và bản vẽ; lập bảng so sánh mã cạnh tranh; tra đồng thời chính sách theo tên hàng và mã; kiểm tra C/O, trị giá, quan hệ đặc biệt, phí bản quyền và khoản trợ giúp. Với lô xe hoặc phụ tùng giá trị lớn, nên xin xác định trước mã số hoặc có hồ sơ phân loại nội bộ được phê duyệt. Mọi thay đổi động cơ, pin, số ghế, chức năng, vật liệu, part number hoặc xe tương thích phải kích hoạt phân loại lại.
Nguồn pháp lý chính thức
Nguồn kiểm tra tại ngày 12/09/2026 gồm Nghị định 26/2023/NĐ-CP về biểu thuế, Luật Thuế TTĐB 66/2025/QH15, Luật 09/2026/QH16, Nghị định 174/2025/NĐ-CP về VAT, Nghị định 116/2017/NĐ-CP, Quyết định 23/2019/QĐ-TTg, Thông tư 62/2024/TT-BGTVT và Nghị định 292/2026/NĐ-CP. Khi mở tờ khai phải kiểm tra phiên bản biểu thuế, QCVN, danh mục kiểm tra và văn bản chuyển tiếp còn hiệu lực.
Giới hạn tư vấn
Bài viết là hướng dẫn có điều kiện cho hai họ hàng hóa rộng, không phải quyết định phân loại hay xác nhận đủ điều kiện nhập khẩu cho một model cụ thể. Mã 8 số và số thuế chỉ có thể xác định sau khi có catalogue, VIN/model, hệ động lực, dung tích, xuất xứ và hồ sơ kỹ thuật; phụ tùng còn cần part number, vật liệu, chức năng và xe tương thích. Doanh nghiệp nhập khẩu chịu trách nhiệm về khai báo, chứng từ xuất xứ, trị giá, chứng nhận chất lượng và việc đưa hàng ra thị trường.
Thông tin biên tập
Nội dung do Ban biên tập Global HS Code Checker biên soạn. Thông tin nhằm mục đích tham khảo và nghiên cứu về phân loại hàng hóa, thuế quan và chính sách xuất nhập khẩu. Mã HS và chính sách có thể thay đổi theo đặc điểm thực tế, quốc gia, thời điểm và hồ sơ. Hãy đối chiếu biểu thuế, văn bản hiện hành và cơ quan hải quan có thẩm quyền trước khi khai báo. Chỉ hiển thị người kiểm duyệt khi một chuyên gia xác định đã hoàn tất việc kiểm duyệt bài.