Kết luận HS code và chính sách nhập khẩu
Kết luận có điều kiện: túi được thiết kế và định cỡ để đựng vật dụng cá nhân mang theo hằng ngày, có hoặc không có dây đeo vai hoặc tay cầm, và có mặt ngoài bằng da thuộc hoặc da thuộc tổng hợp phù hợp mã AHTN 4202.21.00. Không được áp mã này chỉ vì quảng cáo là “túi da”: túi PU/PVC có bề mặt nhìn thấy là tấm plastic thường sang 4202.22; ba lô, túi du lịch, cặp tài liệu, ví và hộp chuyên dụng có thể sang phân nhóm khác. Hàng mới thông thường không thuộc diện cấm hoặc giấy phép nhập khẩu riêng; da loài hoang dã phải kiểm tra CITES trước khi đặt hàng.
Điều kiện để áp mã 42022100
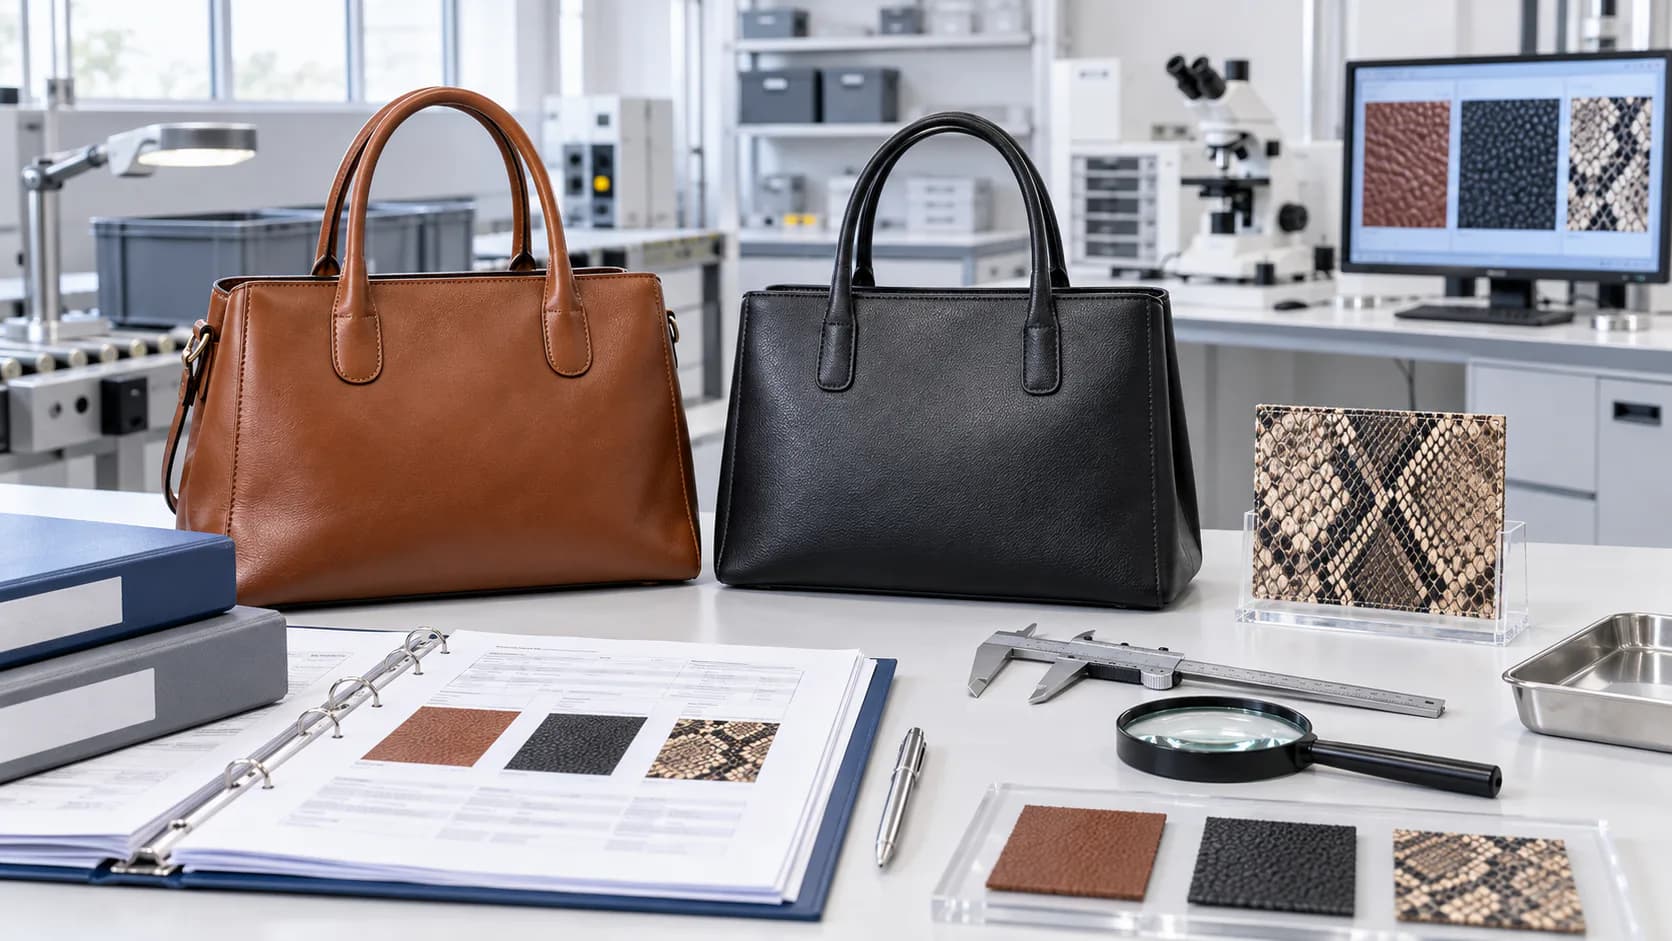
Áp dụng Quy tắc 1 theo nội dung nhóm 42.02 và Quy tắc 6 ở cấp phân nhóm. Hai câu hỏi quyết định là công dụng khách quan và vật liệu tạo nên toàn bộ mặt ngoài nhìn thấy được. Da thuộc là da đã xử lý; da thuộc tổng hợp là vật liệu từ sợi/mảnh da liên kết theo Chú giải Chương 41, không đồng nghĩa “da nhân tạo” bằng nhựa. Lớp phủ bảo vệ rất mỏng không nhất thiết đổi bản chất da, nhưng lớp PU nhìn thấy và tạo bề mặt có thể làm hàng thuộc 4202.22. Cần mẫu cắt, BOM, mặt cắt lớp, tỷ lệ vật liệu và ảnh đủ các mặt.
Thuế nhập khẩu, ACFTA và thuế GTGT
Theo biểu thuế XNK 2026 của dự án, mã 42022100 có thuế nhập khẩu thông thường 37,5%, MFN 25%, ACFTA/Form E 0% khi hàng thực sự có xuất xứ Trung Quốc và đáp ứng quy tắc, chứng từ; thuế xuất khẩu không áp cho giao dịch nhập. Thuế GTGT gốc là 10%, biểu thể hiện 8/10: chỉ khai 8% trong thời hạn giảm và khi hàng không thuộc danh mục loại trừ của Nghị định 174/2025/NĐ-CP; hồ sơ khai mã VB245 theo hướng dẫn hiện hành. Các FTA khác phải tra theo xuất xứ, C/O và ngày đăng ký tờ khai, không suy từ nước xuất hàng.
Chính sách nhập khẩu thông thường
Tại ngày 12/09/2026, Nghị định 292/2026/NĐ-CP có hiệu lực từ 05/09/2026 là căn cứ quản lý ngoại thương. Túi xách da mới, không chứa công nghệ hay vật liệu bị kiểm soát, nhìn chung làm thủ tục nhập khẩu thông thường; không có kiểm tra chất lượng nhà nước chuyên ngành chỉ vì thuộc mã 42022100. Tuy nhiên hàng tiêu dùng đã qua sử dụng thuộc nhóm rủi ro cấm/hạn chế và phải đối chiếu danh mục đang có hiệu lực; hàng tạm nhập tái xuất có cơ chế riêng. Thông quan không hợp pháp hóa hàng giả, da không rõ nguồn gốc hoặc mô tả sai vật liệu.
Da động vật hoang dã và CITES
Phải xác định tên khoa học, nguồn nuôi/săn bắt, nước lấy mẫu vật và nước tái xuất nếu da từ cá sấu, trăn, kỳ đà hoặc loài hoang dã khác. Thông tư 17/2023/TT-BNNPTNT dẫn chiếu mã HS đối với mẫu vật rừng nguy cấp và CITES; mã 42022100 xuất hiện trong biểu thuế không miễn giấy phép. Hồ sơ có thể cần giấy phép CITES xuất khẩu/tái xuất của nước đi, giấy phép nhập khẩu Việt Nam, dấu/tag da và chứng từ chuỗi hành trình. Da bò, cừu, dê nuôi thông thường không tự động là CITES, nhưng invoice phải ghi rõ loài thay vì “genuine leather”.
Nhãn, chất lượng và sở hữu trí tuệ
Nhãn hàng nhập khẩu theo Nghị định 43/2017/NĐ-CP, sửa đổi bởi Nghị định 111/2021/NĐ-CP, phải thể hiện tên hàng, tổ chức chịu trách nhiệm, xuất xứ và nội dung bắt buộc trước khi lưu thông; nhãn gốc phải còn thông tin cốt lõi, nhãn phụ không được che hoặc dịch sai vật liệu. Nên kiểm soát azo amine, Cr(VI), formaldehyde, dimethyl fumarate và độ bền màu theo hợp đồng/tiêu chuẩn công bố dù không phải mọi chỉ tiêu đều là kiểm tra cửa khẩu. Nhãn hiệu, logo, kiểu dáng và phụ kiện giả mạo có thể bị tạm dừng làm thủ tục theo pháp luật sở hữu trí tuệ.
Hồ sơ hải quan và tên hàng đề xuất
Hồ sơ gồm hợp đồng, invoice, packing list, vận đơn, C/O, catalogue, BOM, tuyên bố vật liệu, mẫu cắt, ảnh mặt ngoài, quy trình thuộc da, tên khoa học và CITES nếu có, nhãn, chứng từ giá và quyền sử dụng nhãn hiệu. Tên khai đề xuất: “Túi xách tay dùng đựng vật dụng cá nhân hằng ngày, mặt ngoài bằng da bò thuộc, lót polyester, kích thước ..., nhãn hiệu ..., mã hàng ..., hàng mới 100%, xuất xứ ...”. Không khai “túi da” vì thiếu công dụng, loài và cấu tạo. Với hàng nhiều vật liệu, mô tả riêng từng SKU.
Tình huống dễ phân loại sai
Túi đựng máy tính hoặc cặp tài liệu có kết cấu bảo vệ chuyên dụng không tự động là handbag; túi đủ lớn để chứa quần áo/đồ du lịch có thể là travel bag; ví nhỏ thuộc 4202.31; ba lô và túi khác thường ở 4202.91/92; túi bằng giả da PU có lớp nhựa ngoài thuộc 4202.22; túi chỉ có quai hoặc chi tiết trang trí bằng da không thuộc 4202.21. Giá cao, nhãn hiệu thời trang hoặc tỷ lệ da theo trọng lượng không quyết định. Khi nhiều lớp tranh chấp, nên xin xác định trước mã số theo hồ sơ mẫu thực tế.
Nguồn pháp lý chính thức
Nguồn chính thức kiểm tra ngày 12/09/2026: Nghị định 292/2026/NĐ-CP, Thông tư 17/2023/TT-BNNPTNT về mã HS hàng CITES, Nghị định 111/2021/NĐ-CP về nhãn, Hải quan Việt Nam và biểu thuế XNK 2026. Thuế FTA, VAT và danh mục loài phải tra lại đúng ngày mở tờ khai.
Giới hạn tư vấn
Đây là ý kiến khung, không thay quyết định phân loại, giấy phép CITES hay kết quả kiểm tra thực tế. Để đưa ra kết luận, cần công dụng, kích thước, ảnh mọi mặt, mẫu cắt, cấu tạo lớp ngoài, BOM, loài và tên khoa học, trạng thái mới/cũ, nhãn hiệu, trị giá, nước sản xuất, xuất xứ ưu đãi và ngày nhập.
Thông tin biên tập
Nội dung do Ban biên tập Global HS Code Checker biên soạn. Thông tin nhằm mục đích tham khảo và nghiên cứu về phân loại hàng hóa, thuế quan và chính sách xuất nhập khẩu. Mã HS và chính sách có thể thay đổi theo đặc điểm thực tế, quốc gia, thời điểm và hồ sơ. Hãy đối chiếu biểu thuế, văn bản hiện hành và cơ quan hải quan có thẩm quyền trước khi khai báo. Chỉ hiển thị người kiểm duyệt khi một chuyên gia xác định đã hoàn tất việc kiểm duyệt bài.