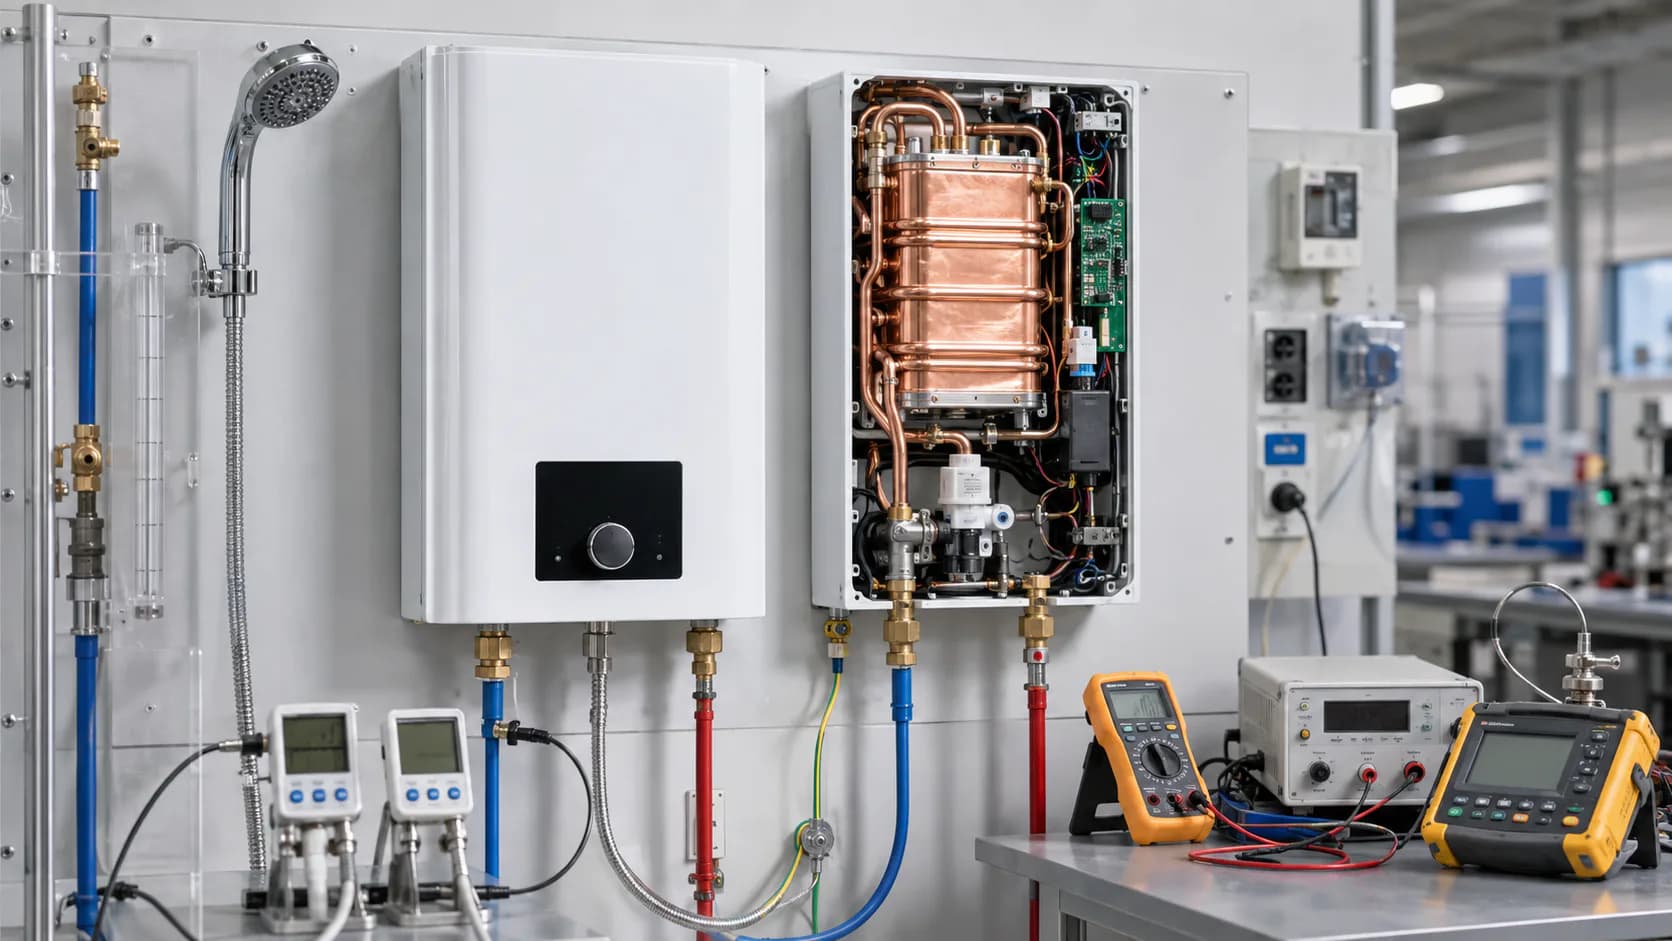
Kết luận phân loại mã HS 85161019
Bình đun nước nóng nhanh gia dụng, gia nhiệt tức thời không bình chứa, thuộc mã 85161019. Phân tích thuế, QCVN 4 và QCVN 9 theo Thông tư 36/2026/TT-BKHCN.
| Nội dung | Kết quả |
|---|---|
| Mã HS đề xuất | 85161019 — Bình đun nước nóng nhanh dùng trong gia dụng: loại khác |
| Quốc gia | Việt Nam |
| Phiên bản biểu thuế | AHTN 2022 / biểu thuế hiện hành |
| Quy tắc áp dụng | GIR/GRI 1 and 6 |
| Mức độ tin cậy | Cao khi hàng thực tế phù hợp đầy đủ phạm vi phân tích |
| Điều kiện | Bình đun nước nóng nhanh bằng điện dùng trong gia dụng, gia nhiệt trực tiếp dòng nước dưới điểm sôi, không có bình chứa nước nóng, hàng mới. |
Kết luận nhanh: HS code bình đun nước nóng nhanh
Bài viết áp dụng cho dụng cụ điện đun nước nóng tức thời dùng trong gia dụng, không có bình chứa, làm nóng nước trực tiếp đến nhiệt độ thấp hơn nhiệt độ sôi, hàng mới. Với đúng phạm vi này, mã HS Việt Nam tham khảo là 85161019.
| Nội dung | Kết quả áp dụng |
|---|---|
| Mã HS Việt Nam | 85161019 |
| Mô tả biểu thuế | Bình đun nước nóng nhanh dùng trong gia dụng: loại khác |
| Thuế nhập khẩu MFN | 20% |
| Thuế nhập khẩu thông thường | 30% |
| Thuế GTGT | 8% tại ngày rà soát, mức cơ bản 10% |
| An toàn điện | QCVN 4:2009/BKHCN, Sửa đổi 1:2016 |
| Tương thích điện từ | QCVN 9:2012/BKHCN, Sửa đổi 1:2018 |
| Quản lý từ 01/07/2026 | Đồng thời thuộc danh mục rủi ro cao về an toàn điện và rủi ro trung bình về EMC khi đúng phạm vi kỹ thuật |
Không chốt mã chỉ từ cụm từ “bình đun nước”. Catalogue phải xác nhận cơ chế gia nhiệt tức thời, không tích trữ nước nóng, điện áp, số pha, công suất, lưu lượng, áp suất và nhiệt độ đầu ra.
Căn cứ phân loại mã 85161019
Theo Quy tắc 1, thiết bị điện đun nước nóng tức thời thuộc nhóm 85.16. Theo Quy tắc 6 và cấu trúc AHTN, hàng dùng trong gia dụng nhưng không phải cây nước nóng lạnh chỉ có bộ phận đun nóng thuộc dòng “loại khác” 8516.10.19.
Phải phân loại lại trong các trường hợp sau:
- Cây nước nóng lạnh dùng trong gia đình, chỉ có bộ phận đun nóng: xem xét 85161011.
- Điện trở đun nhúng nhập riêng: xem xét 85161030.
- Bình chứa nước nóng bằng điện: cần đánh giá đúng cấu tạo và dòng quốc gia; không được mô tả là thiết bị tức thời dù có thể cùng nhánh 8516.10.
- Ấm điện đun sôi, máy pha đồ uống hoặc thiết bị có chức năng chính khác: không thuộc kết luận này.
- Máy đun nước bằng ga hoặc không dùng điện: xem xét nhóm 84.19.
- Thiết bị công nghiệp, ba pha, chỉ dùng nguồn một chiều hoặc có mô-đun chuyên dụng khác: phải đánh giá lại cả mã và chính sách.
Chính sách nhập khẩu từ ngày 01/07/2026
Thông tư 36/2026/TT-BKHCN ngày 30/06/2026, có hiệu lực từ 01/07/2026, điều chỉnh đúng mặt hàng tại hai lớp quản lý riêng:
1. An toàn điện - hàng hóa rủi ro cao
Mục 4.1(a) Phụ lục I liệt kê bình đun nước nóng nhanh dùng trong gia dụng, mã 8516.10.19, thuộc phạm vi thiết bị điện một pha có điện áp danh định không quá 250V, trừ thiết bị chỉ dùng pin, ắc quy hoặc nguồn một chiều.
Hàng thuộc phạm vi này phải đáp ứng QCVN 4:2009/BKHCN và Sửa đổi 1:2016; công bố hợp quy dựa trên chứng nhận của tổ chức chứng nhận được chỉ định; áp dụng phương thức 5 hoặc 7 theo Thông tư 14/2026/TT-BKHCN; đồng thời thực hiện kiểm tra nhà nước về chất lượng hàng hóa nhập khẩu.
2. Tương thích điện từ - hàng hóa rủi ro trung bình
Mục 9.1(a) Phụ lục II liệt kê cùng mặt hàng theo QCVN 9:2012/BKHCN và Sửa đổi 1:2018. Phạm vi gồm bình nước nóng nhanh, vòi nước nóng nhanh và thiết bị tương tự, nhưng loại trừ cây nước nóng lạnh và các loại bình nước nóng khác; không áp dụng cho thiết bị ba pha hoặc thiết bị chỉ dùng pin, ắc quy, nguồn một chiều.
Hồ sơ công bố hợp quy có thể dựa trên kết quả chứng nhận được thừa nhận/chỉ định hoặc kết quả tự đánh giá theo trường hợp pháp luật cho phép; phương thức đánh giá gồm 1, 5 hoặc 7. Hàng phải công bố hợp quy trước khi lưu thông. Một sản phẩm đáp ứng đồng thời mô tả của hai phụ lục phải hoàn thành cả yêu cầu an toàn điện và EMC, không được chọn một trong hai.
Thuế nhập khẩu, FTA và thuế GTGT
Database biểu thuế xuất nhập khẩu 2026 ghi nhận mã 85161019 có MFN 20%, thuế thông thường 30%. Thuế GTGT cơ bản là 10%; tại ngày 04/09/2026, mức áp dụng đối với hàng đủ điều kiện giảm theo Nghị định 174/2025/NĐ-CP là 8%.
Một số mức ưu đãi đặc biệt năm 2026 trong database:
| Xuất xứ và biểu thuế | Thuế suất tham khảo |
|---|---|
| ASEAN - ATIGA | 0% |
| Nhật Bản - AJCEP/VJEPA | 0% |
| Trung Quốc - ACFTA | 5% |
| Trung Quốc đáp ứng VCFTA | Không áp dụng; VCFTA là Hiệp định Việt Nam - Chile |
| CPTPP, EVFTA, UKVFTA, AANZFTA, VN-EAEU | 0% khi đúng nước thành viên và điều kiện |
| Hàn Quốc - VKFTA | 20% |
| RCEP | 20% theo dòng dữ liệu 2026 được rà soát |
Mức FTA chỉ được dùng khi hàng đáp ứng quy tắc xuất xứ, chứng từ xuất xứ hợp lệ, điều kiện vận chuyển và đúng nước thành viên. Không được áp dụng 0% chỉ vì invoice phát hành từ một nước FTA.
Hiệu suất năng lượng, nhãn và hồ sơ kỹ thuật
Mã 85161019 có dấu hiệu rà soát theo Quyết định 1725/QĐ-BCT năm 2024 về danh mục kiểm tra hiệu suất năng lượng và dán nhãn năng lượng. Do phạm vi phụ thuộc loại thiết bị, công suất và tiêu chuẩn áp dụng, doanh nghiệp phải đối chiếu catalogue/model với danh mục chi tiết trước khi giao hàng; không suy ra nghĩa vụ chỉ từ mã HS.
Hồ sơ nên có:
- Hợp đồng, invoice, packing list, vận đơn và chứng từ xuất xứ nếu xin ưu đãi FTA.
- Catalogue, sơ đồ nguyên lý, ảnh, model, điện áp, số pha, công suất kW, lưu lượng, áp suất làm việc và nhiệt độ đầu ra.
- Chứng cứ không có bình chứa; thông tin bộ gia nhiệt, chống giật, nối đất, bảo vệ quá nhiệt, chống đun khô và cấp bảo vệ IP.
- Báo cáo thử nghiệm, chứng nhận và công bố hợp quy theo QCVN 4 và QCVN 9; hồ sơ kiểm tra nhà nước tương ứng.
- Nhãn gốc, nhãn phụ tiếng Việt, dấu CR, hướng dẫn lắp đặt và cảnh báo an toàn.
Tên hàng khai báo tham khảo
Bình đun nước nóng nhanh bằng điện dùng trong gia dụng, kiểu gia nhiệt tức thời không bình chứa, điện áp ... V, một pha, công suất ... kW, lưu lượng ... lít/phút, nhiệt độ đầu ra dưới điểm sôi, nhãn hiệu ..., model ..., hàng mới 100%, mã HS tham khảo 85161019.
Phải thay dấu ba chấm bằng thông số thực tế. Nếu thiết bị có bình chứa, dùng điện ba pha, dùng ga hoặc đun nước đến sôi, kết luận này không còn đủ cơ sở áp dụng.
Nguồn pháp lý chính thức
- Thông tư 36/2026/TT-BKHCN
- Thông tư 31/2022/TT-BTC và Danh mục hàng hóa xuất khẩu, nhập khẩu Việt Nam
- Quyết định 1725/QĐ-BCT về kiểm tra hiệu suất năng lượng và dán nhãn năng lượng
- Cổng thông tin Cục Hải quan
Kết luận
Bình đun nước nóng nhanh bằng điện dùng trong gia dụng, gia nhiệt trực tiếp không bình chứa và làm nóng dưới điểm sôi, thuộc mã HS Việt Nam tham khảo 85161019; MFN 20%, thuế thông thường 30%, thuế GTGT hiện hành 8% tại ngày rà soát. Từ 01/07/2026, thiết bị một pha đến 250V đúng mô tả phải xử lý đồng thời QCVN 4 về an toàn điện và QCVN 9 về tương thích điện từ theo Thông tư 36/2026/TT-BKHCN.
Ngày rà soát nội dung và căn cứ: 04/09/2026.
Rà soát pháp lý chuyên sâu theo pháp luật Việt Nam năm 2026
Thời điểm rà soát: 05/09/2026. Ý kiến dưới đây áp dụng cho hàng nhập khẩu vào Việt Nam và phải được kiểm tra lại theo văn bản, biểu thuế và danh mục quản lý có hiệu lực tại ngày đăng ký tờ khai.
1. Kết luận pháp lý và giới hạn áp dụng
Mã HS đề xuất là 85161019 — Bình đun nước nóng nhanh dùng trong gia dụng: loại khác, với điều kiện hàng thực tế phù hợp đầy đủ phạm vi sau: Bình đun nước nóng nhanh bằng điện dùng trong gia dụng, gia nhiệt trực tiếp dòng nước dưới điểm sôi, không có bình chứa nước nóng, hàng mới.
Máy nước nóng tức thời phải phân biệt với bình chứa nước nóng, nồi hơi, thiết bị gia nhiệt công nghiệp và bộ phận rời. Công suất, nguyên lý và mục đích gia dụng quyết định cả mã HS lẫn phạm vi quy chuẩn.
Đây là kết luận tư vấn có điều kiện, không phải Thông báo kết quả xác định trước mã số của cơ quan hải quan. Mức độ tin cậy cao chỉ khi hồ sơ kỹ thuật, mẫu hàng và trạng thái hàng tại thời điểm nhập khẩu trùng khớp với giả định của bài viết.
2. Kiểm tra kỹ tài liệu kỹ thuật trước khi chốt mã
- Dung tích bình hoặc xác nhận không có bình chứa
- Điện áp, số pha, kW, lưu lượng, áp suất và nhiệt độ đầu ra
- Xuất xứ, model, nhà máy, báo cáo thử nghiệm và chứng nhận
Ngoài các dữ kiện trên, cần xác định nhà sản xuất, model, nước sản xuất, tình trạng mới/đã qua sử dụng, cấu hình nhập đồng bộ hay rời, mục đích sử dụng, đối tượng mua bán, điều kiện giao hàng, hợp đồng, hóa đơn, tài liệu thanh toán và chứng từ xuất xứ. Thiếu một dữ kiện có ảnh hưởng đến mô tả pháp lý thì chưa đủ cơ sở chốt mã, thuế hoặc chính sách mặt hàng.
3. Cơ sở và lập luận phân loại
- Quy tắc 1 đưa thiết bị điện đun nước nóng tức thời vào nhóm 85.16; Quy tắc 6 chọn dòng 85161019 của Việt Nam.
- Cơ chế gia nhiệt trực tiếp không bình chứa phân biệt sản phẩm với bình tích trữ, ấm đun, cây nước và máy đun không dùng điện.
Theo Điều 26 Luật Hải quan 54/2014/QH13, Điều 16 Nghị định 08/2015/NĐ-CP và Thông tư 14/2015/TT-BTC, việc phân loại phải căn cứ hồ sơ hải quan, tài liệu kỹ thuật, thành phần, cấu tạo, tính chất lý–hóa, tính năng, công dụng và trạng thái hàng hóa thực tế. Thứ tự áp dụng gồm: nội dung nhóm và Chú giải Phần/Chương theo Quy tắc 1; các Quy tắc 2–5 khi đủ điều kiện; sau đó Quy tắc 6 ở cấp phân nhóm và Chú giải bổ sung AHTN.
Chú giải chi tiết HS, Tuyển tập ý kiến phân loại của WCO, Chú giải bổ sung AHTN và cơ sở dữ liệu phân loại là nguồn giải thích quan trọng theo Thông tư 14/2015/TT-BTC, nhưng không được dùng để làm trái nội dung nhóm hoặc Chú giải pháp lý. Một kết quả phân loại của lô hàng khác chỉ có giá trị tham khảo nếu hàng hóa thực sự đồng nhất về tên, thành phần, tính chất, tính năng, công dụng, nhà sản xuất và căn cứ pháp luật chưa thay đổi.
Các trường hợp bị loại khỏi kết luận này:
- Bình chứa, ấm đun, máy dùng ga, hệ thống công nghiệp và điện trở hoặc bộ điều khiển nhập riêng phải phân loại lại.
4. Tên hàng khai báo đề xuất
Tên khai nên theo cấu trúc: “Bình đun nước nóng nhanh dùng trong gia dụng: loại khác; model …; thông số nhận diện chính …; công dụng …; nhà sản xuất …; hàng mới 100%”, chỉ điền những dữ kiện có tài liệu chứng minh. Không dùng tên quá chung như “máy”, “linh kiện”, “thiết bị điện tử”, “hóa chất” hoặc “đồ chơi” vì không đủ nhận diện và làm tăng rủi ro tham vấn/phân tích phân loại.
Tên khai báo không phải là công cụ “hợp thức hóa” mã HS. Nếu catalogue, invoice, packing list, vận đơn, C/O và giấy đăng ký kiểm tra chuyên ngành mô tả khác nhau, doanh nghiệp phải làm rõ trước khi truyền tờ khai.
5. Ma trận thuế và trị giá hải quan
| Nghĩa vụ | Cách xác định hợp pháp |
|---|---|
| Thuế nhập khẩu ưu đãi (MFN) | Tra đúng mã 8 số tại Nghị định 26/2023/NĐ-CP và toàn bộ văn bản sửa đổi có hiệu lực tại ngày đăng ký tờ khai. Thuế nhập khẩu ưu đãi, ưu đãi đặc biệt và thuế GTGT phải tra theo mã 8 số, xuất xứ, chứng từ xuất xứ và ngày đăng ký tờ khai; không suy ra thuế suất chỉ từ mã HS 6 số hoặc từ bài viết cũ. |
| Thuế nhập khẩu ưu đãi đặc biệt | Chỉ áp dụng khi hàng đáp ứng quy tắc xuất xứ, chứng từ C/O/chứng từ tự chứng nhận và điều kiện vận chuyển của FTA tương ứng. Có C/O không đồng nghĩa đương nhiên được hưởng thuế nếu tiêu chí xuất xứ hoặc mã HS khai sai. |
| Thuế GTGT khâu nhập khẩu | Xác định theo Luật Thuế GTGT 48/2024/QH15 được sửa đổi bởi Luật 90/2025/QH15, Nghị định 181/2025/NĐ-CP và các Nghị định 359/2025/NĐ-CP, 144/2026/NĐ-CP. Phải kiểm tra hàng không chịu thuế, mức 5%/10% hoặc chính sách giảm thuế đúng thời điểm; không mặc định mọi hàng nhập khẩu là 10%. |
| Thuế TTĐB/BVMT | Chỉ phát sinh khi hàng nằm trong đối tượng chịu thuế theo luật chuyên ngành; mã HS là công cụ nhận diện nhưng bản chất, mục đích và mô tả chịu thuế mới quyết định. |
| Phòng vệ thương mại | Tra cứu quyết định áp dụng chống bán phá giá, chống trợ cấp, tự vệ và chống lẩn tránh theo nước xuất xứ, nhà sản xuất/xuất khẩu, mô tả phạm vi và thời kỳ. Mã HS trong quyết định thường chỉ hỗ trợ; mô tả hàng hóa thuộc phạm vi mới là căn cứ trọng yếu. |
| Trị giá hải quan | Áp dụng Điều 86 Luật Hải quan và Thông tư 39/2015/TT-BTC được sửa đổi bởi Thông tư 60/2019/TT-BTC, Thông tư 121/2025/TT-BTC. Phải cộng các khoản điều chỉnh như phí bản quyền, khoản trợ giúp, bao bì/đóng gói và khoản người mua phải trả khi đủ điều kiện; quan hệ liên kết phải được chứng minh không ảnh hưởng giá. |
Không nên công bố “tổng thuế phải nộp” nếu chưa có trị giá tính thuế, xuất xứ, C/O, số lượng, ngày mở tờ khai và kết quả kiểm tra chính sách thuế tạm thời. Công thức tham khảo cũng phải tách đúng nền tính thuế của thuế nhập khẩu, TTĐB, BVMT và GTGT.
6. Chính sách mặt hàng và kiểm tra chuyên ngành
Đối chiếu Thông tư 36/2026/TT-BKHCN, QCVN 04:2009/BKHCN và các sửa đổi về an toàn thiết bị điện–điện tử; đồng thời kiểm tra QCVN về tương thích điện từ và danh mục dán nhãn năng lượng nếu đúng phạm vi sản phẩm. Phải hoàn thành đánh giá phù hợp, dấu CR, nhãn và cảnh báo chống điện giật trước lưu thông.
Nguyên tắc quan trọng là mã HS không tự quyết định toàn bộ chính sách. Phải đọc đồng thời mô tả hàng, phạm vi điều chỉnh, ngoại lệ, mục đích sử dụng, mức độ rủi ro và quy định chuyển tiếp của văn bản chuyên ngành. Trường hợp cùng một mã HS bao phủ nhiều sản phẩm, chỉ sản phẩm phù hợp mô tả chuyên ngành mới thuộc diện quản lý.
Hàng đã qua sử dụng phải kiểm tra riêng danh mục cấm nhập khẩu tại Nghị định 69/2018/NĐ-CP và, đối với máy móc thiết bị/dây chuyền công nghệ, Quyết định 18/2019/QĐ-TTg. Việc đáp ứng tuổi thiết bị không loại bỏ yêu cầu về tiêu chuẩn sản xuất, an toàn, tiết kiệm năng lượng, môi trường, chứng thư giám định và điều kiện chuyên ngành.
7. Xuất xứ, C/O và ghi nhãn
Xuất xứ khai trên tờ khai phải được xác định theo quy tắc xuất xứ không ưu đãi hoặc quy tắc của FTA tương ứng; nước gửi hàng, nước phát hành hóa đơn và nước xuất xứ có thể khác nhau. Thông tư 33/2023/TT-BTC điều chỉnh việc kiểm tra, xác định và chứng minh xuất xứ trong thủ tục hải quan. Gia công/lắp ráp đơn giản, thay bao bì hoặc chuyển tải qua nước thứ ba không tự tạo xuất xứ mới.
Nhãn gốc của hàng nhập khẩu phải thể hiện các nội dung bắt buộc theo Điều 10 Nghị định 43/2017/NĐ-CP, được sửa đổi bởi Nghị định 111/2021/NĐ-CP. Trước khi lưu thông tại Việt Nam, phải bổ sung nhãn tiếng Việt với nội dung bắt buộc và giữ nguyên nhãn gốc; nhãn phụ không được che hoặc làm sai lệch xuất xứ, nhà sản xuất, thông số, cảnh báo hay hạn sử dụng.
8. Hồ sơ nên chuẩn bị
- Hồ sơ tối thiểu theo thủ tục hải quan: tờ khai, hợp đồng khi cần đối chiếu, commercial invoice, packing list, vận đơn, giấy phép và kết quả kiểm tra chuyên ngành thuộc trường hợp phải nộp.
- Hồ sơ kỹ thuật riêng của sản phẩm: Loại tức thời/có bình, công suất, điện áp, áp lực nước, bộ gia nhiệt, chống giật, cấp bảo vệ IP, mục đích gia dụng/công nghiệp, báo cáo thử nghiệm, chứng nhận hợp quy và nhãn năng lượng nếu thuộc diện.
- Bản ghi nhớ phân loại nêu rõ Quy tắc tổng quát, Chú giải Phần/Chương/Phân nhóm, mã cạnh tranh, lý do chọn và lý do loại trừ.
- Bảng tính trị giá và thuế; chứng từ thanh toán; hợp đồng bản quyền, khoản trợ giúp, chi phí khuôn/mẫu và giao dịch liên kết nếu có.
- Hồ sơ xuất xứ gồm BOM, quy trình sản xuất, định mức, hóa đơn nguyên liệu, C/O/chứng từ tự chứng nhận và tài liệu vận chuyển.
- Kết quả tra cứu cấm/hạn chế, giấy phép, kiểm tra chất lượng, hợp quy, kiểm dịch, ATTP, nhãn và phòng vệ thương mại có ghi ngày tra cứu.
Chứng từ thuộc hồ sơ hải quan phải được lưu giữ theo thời hạn của Luật Hải quan và pháp luật quản lý thuế. Doanh nghiệp nên quản lý hồ sơ theo từng SKU và phiên bản kỹ thuật, không chỉ theo số tờ khai.
9. Rủi ro pháp lý và hướng xử lý
- Rủi ro ấn định thuế: áp sai mã, thuế suất, trị giá hoặc điều kiện ưu đãi có thể dẫn đến truy thu, tiền chậm nộp và xử phạt.
- Rủi ro chính sách mặt hàng: hàng có thể bị giữ, buộc tái xuất, tiêu hủy hoặc xử lý khác nếu thiếu giấy phép/kết quả kiểm tra hoặc thuộc diện cấm.
- Rủi ro sau thông quan: cơ quan hải quan có thể đối chiếu catalogue, sổ kế toán, thanh toán, BOM, định mức và thực tế sử dụng để bác mã, trị giá hoặc xuất xứ đã khai.
- Rủi ro hình sự: hành vi cố ý khai gian, sử dụng chứng từ giả, giả mạo xuất xứ hoặc trốn thuế có thể vượt khỏi phạm vi xử phạt hành chính tùy tính chất và mức độ.
Nghị định 128/2020/NĐ-CP, được sửa đổi bởi Nghị định 102/2021/NĐ-CP, quy định xử phạt trong lĩnh vực hải quan. Không nên nêu một mức phạt duy nhất khi chưa xác định hành vi, trị giá tang vật, số thuế thiếu, lỗi, tình tiết tăng nặng/giảm nhẹ và thời điểm vi phạm.
Nếu phát hiện sai sót, cần xác định tờ khai còn trong thông quan, đã thông quan nhưng chưa kiểm tra sau thông quan, hay đã có quyết định kiểm tra/thanh tra để lựa chọn khai bổ sung, nộp đủ thuế và tiền chậm nộp, giải trình hoặc khiếu nại. Thời điểm tự phát hiện và khắc phục ảnh hưởng trực tiếp đến cách xử lý.
10. Checklist triển khai trước nhập khẩu
1. Đối chiếu catalogue, BOM, model, công dụng và trạng thái hàng hóa thực nhập. 2. Lập bảng so sánh ít nhất hai mã có khả năng cạnh tranh và áp dụng đầy đủ Quy tắc/Chú giải. 3. Tra biểu thuế, VAT, TTĐB/BVMT, FTA và phòng vệ thương mại đúng ngày dự kiến mở tờ khai. 4. Kiểm tra cấm/hạn chế, hàng cũ, giấy phép, kiểm tra chuyên ngành, hợp quy, kiểm dịch và ATTP theo mô tả thực tế. 5. Thống nhất tên hàng và dữ liệu trên invoice, packing list, vận đơn, C/O, catalogue và hồ sơ chuyên ngành. 6. Hoàn tất nhãn gốc, phương án nhãn phụ, cảnh báo và tài liệu lưu thông. 7. Với mặt hàng mới, phức tạp hoặc kim ngạch lớn, đề nghị xác định trước mã số theo Điều 28 Luật Hải quan trước khi ký hợp đồng/nhập hàng.
Nguồn pháp lý chính thức
- Bộ Tài chính Việt Nam; Thông tư 31/2022/TT-BTC: Danh mục hàng hóa xuất khẩu, nhập khẩu Việt Nam (AHTN 2022)
- Bộ Khoa học và Công nghệ; 36/2026/TT-BKHCN: Phụ lục I mục 4.1(a) và Phụ lục II mục 9.1(a)
- Quốc hội — Luật Hải quan số 54/2014/QH13, được sửa đổi, bổ sung bởi Luật số 90/2025/QH15
- Quốc hội — Luật số 90/2025/QH15
- Bộ Tài chính — Thông tư 31/2022/TT-BTC: Danh mục hàng hóa xuất khẩu, nhập khẩu Việt Nam
- Bộ Tài chính — Thông tư 14/2015/TT-BTC: phân loại và phân tích để phân loại
- Bộ Tài chính — Thông tư 121/2025/TT-BTC sửa đổi thủ tục hải quan, có hiệu lực từ 01/02/2026
- Chính phủ — Nghị định 26/2023/NĐ-CP: Biểu thuế xuất khẩu, nhập khẩu ưu đãi
- Bộ Tài chính — Thông tư 33/2023/TT-BTC về xác định xuất xứ
- Chính phủ — Nghị định 43/2017/NĐ-CP về nhãn hàng hóa
- Chính phủ — Nghị định 128/2020/NĐ-CP về xử phạt vi phạm hành chính trong lĩnh vực hải quan
- Bộ Khoa học và Công nghệ — Thông tư 36/2026/TT-BKHCN về danh mục sản phẩm, hàng hóa theo mức độ rủi ro
- Bộ Nội vụ — Thông tư 16/2026/TT-BNV về danh mục sản phẩm, hàng hóa theo mức độ rủi ro
> Lưu ý: Nội dung này là thông tin pháp lý chung dựa trên dữ kiện giả định tại bài viết, không thay thế văn bản xác định trước mã số, kết quả kiểm tra chuyên ngành hoặc ý kiến tư vấn cho một bộ hồ sơ cụ thể.
Thông tin biên tập
Nội dung do Ban biên tập Global HS Code Checker biên soạn. Thông tin nhằm mục đích tham khảo và nghiên cứu về phân loại hàng hóa, thuế quan và chính sách xuất nhập khẩu. Mã HS và chính sách có thể thay đổi theo đặc điểm thực tế, quốc gia, thời điểm và hồ sơ. Hãy đối chiếu biểu thuế, văn bản hiện hành và cơ quan hải quan có thẩm quyền trước khi khai báo. Chỉ hiển thị người kiểm duyệt khi một chuyên gia xác định đã hoàn tất việc kiểm duyệt bài.