Kết luận nhanh
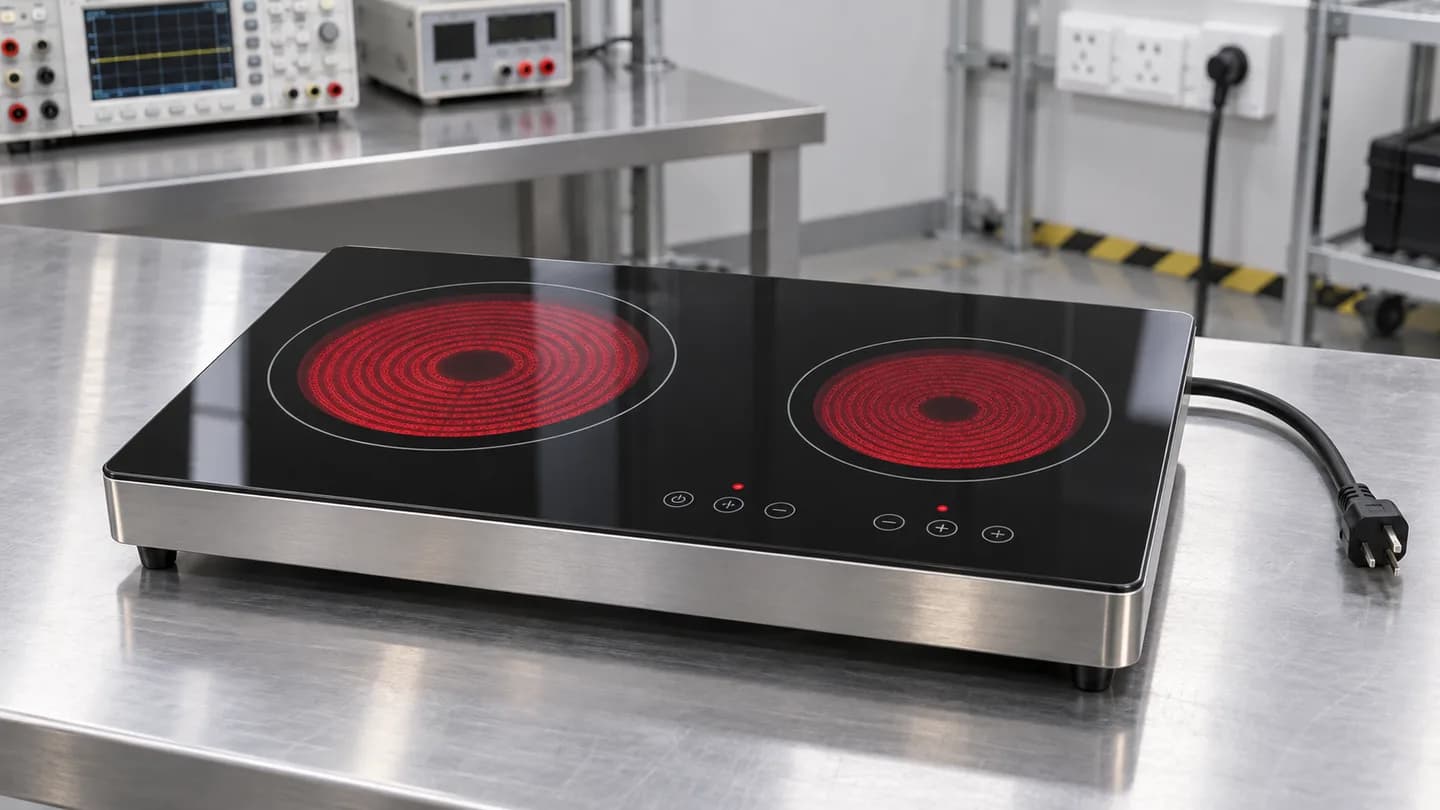
Bếp điện gia dụng hoàn chỉnh, dùng điện trở, mâm nhiệt hoặc mặt kính bức xạ để đun nấu, không tích hợp lò nướng, có thể tham khảo mã HS Việt Nam 8516.60.90 - Loại khác. Thuế nhập khẩu thông thường 30%, thuế MFN 20%. Dòng ACFTA năm 2026 thể hiện 0% kèm ghi chú ngoại lệ đối với Brunei, Campuchia và Thái Lan; ưu đãi chỉ được áp dụng khi hàng đáp ứng quy tắc xuất xứ, vận chuyển và chứng từ. Thuế GTGT gốc 10% được giảm còn 8% đến hết 31/12/2026 khi đủ điều kiện theo Nghị định 174/2025/NĐ-CP. Mã này là kết luận có điều kiện, không áp dụng tự động cho bếp từ, bếp gas, bếp kết hợp lò nướng, thiết bị công nghiệp hoặc linh kiện nhập rời.
Căn cứ phân loại HS 85166090
Áp dụng Quy tắc 1 theo nội dung nhóm 85.16 và Quy tắc 6 ở cấp phân nhóm. Hồ sơ cần chứng minh đây là dụng cụ nhiệt điện gia dụng hoàn chỉnh, chức năng chính là nấu bằng điện, không có khoang lò nướng. Catalogue phải thể hiện số vùng nấu, nguyên lý gia nhiệt, điện áp, công suất, kiểu lắp đặt, kích thước, khối lượng, vật liệu mặt bếp và bộ điều khiển. Tên thương mại “bếp điện”, “bếp hồng ngoại” hoặc “bếp gốm” chưa đủ để phân biệt với bếp từ, range có lò, thiết bị gia nhiệt công nghiệp hay bộ phận của bếp.
Thuế nhập khẩu, FTA và thuế GTGT
Biểu thuế XNK 2026 ghi nhận thuế thông thường 30%, MFN 20%, ACFTA 0% (-BN, KH, TH) và VAT 8/10% đối với mã 85166090. Thuế FTA phụ thuộc xuất xứ thực tế và quy tắc mặt hàng, không phụ thuộc riêng nước gửi hàng. Mã 85166090 không nằm trong Phụ lục I loại trừ giảm thuế GTGT của Nghị định 174/2025/NĐ-CP; hàng đang chịu VAT 10% được giảm còn 8% trong thời hạn chính sách và khai mã giảm thuế VB245 khi đủ điều kiện. Không có dữ kiện cho thấy bếp điện thuộc diện chịu thuế tiêu thụ đặc biệt hoặc thuế bảo vệ môi trường.
Chính sách nhập khẩu từ ngày 01/07/2026
Phụ lục I Thông tư 36/2026/TT-BKHCN liệt kê bếp điện trong nhóm dụng cụ nhiệt điện gia dụng mã 8516.60.90, phạm vi điện áp danh định không quá 250 V, loại di động hoặc có khối lượng không quá 18 kg. Hàng thuộc phạm vi phải đáp ứng QCVN 4:2009/BKHCN và Sửa đổi 1:2016, thực hiện chứng nhận hợp quy, công bố hợp quy và đăng ký kiểm tra nhà nước về chất lượng hàng nhập khẩu theo phương thức áp dụng. Thông tư 36 có hiệu lực từ 01/07/2026 và thay thế danh mục tại Thông tư 29/2025/TT-BKHCN. Bếp cố định, công suất hoặc cấu hình ngoài phạm vi phải được đối chiếu đúng chú thích danh mục trước khi kết luận nghĩa vụ.
An toàn điện, EMC và nhãn hàng hóa
Bếp điện thuộc phạm vi tương thích điện từ phải đáp ứng QCVN 9:2012/BKHCN và Sửa đổi 1:2018; bếp điện từ có mạch công suất cao cần kiểm tra thêm đúng tên hàng và tiêu chuẩn áp dụng. Hồ sơ an toàn phải xử lý nguy cơ bề mặt nóng, quá nhiệt, chạm điện, cháy, nứt mặt kính, tràn chất lỏng, kích hoạt ngoài ý muốn và mất ổn định. Nhãn và nhãn phụ tiếng Việt cần thể hiện tên hàng, model, điện áp, công suất, nhà sản xuất, tổ chức nhập khẩu, xuất xứ và cảnh báo theo Nghị định 43/2017/NĐ-CP đã được sửa đổi. Phiên bản có Wi-Fi/Bluetooth phải rà soát thêm quy định vô tuyến.
Hồ sơ cần chuẩn bị
Chuẩn bị hợp đồng, invoice, packing list, vận đơn, chứng từ xuất xứ; catalogue và ảnh thật; sơ đồ điện; số vùng nấu; nguyên lý điện trở, bức xạ hay cảm ứng; công suất từng vùng và tổng công suất; điện áp; kích thước, khối lượng và kiểu lắp; vật liệu mặt kính; danh sách linh kiện an toàn; báo cáo thử nghiệm; chứng nhận và bản công bố hợp quy; hồ sơ đăng ký kiểm tra chất lượng; nhãn phụ. Kiểm tra kỹ tài liệu kỹ thuật trước khi chốt mã, nhất là khi hàng có cảm ứng điện từ, lò nướng, gas, chức năng thương mại hoặc được nhập theo bộ chưa lắp ráp.
Tên hàng khai hải quan đề xuất
Tên khai báo tham khảo: “Bếp điện gia dụng hoàn chỉnh, loại ... vùng nấu, gia nhiệt bằng điện trở/mâm nhiệt bức xạ, không kèm lò nướng, điện áp ... V, công suất ... W, kiểu đặt bàn/lắp âm, nhãn hiệu ..., model ..., hàng mới 100%, mã HS tham khảo 85166090.” Thay dấu ba chấm bằng thông số thực tế. Không nên chỉ khai “bếp điện” vì chưa thể hiện nguyên lý gia nhiệt, cấu hình và phạm vi quản lý chuyên ngành.
Trường hợp phải phân loại lại
Phải phân loại và rà soát chính sách lại nếu hàng là bếp từ, bếp gas hoặc nhiên liệu hỗn hợp, range có lò nướng, lò nướng tiếp xúc, nồi cơm điện, thiết bị phục vụ nhà hàng có cấu tạo công nghiệp, bộ chưa lắp ráp, mặt kính, mâm nhiệt, bo điều khiển hoặc linh kiện nhập riêng. Mã HS, ưu đãi FTA, hợp quy, EMC, kiểm tra chất lượng và yêu cầu vô tuyến là các lớp nghĩa vụ độc lập.
Nguồn pháp lý chính thức
Nguồn kiểm tra ngày 22/09/2026: Thông tư 36/2026/TT-BKHCN; Bản ký Thông tư 36/2026/TT-BKHCN; Thông tư 31/2022/TT-BTC và Danh mục hàng hóa Việt Nam; Nghị định 174/2025/NĐ-CP; QCVN 4:2009/BKHCN; Sửa đổi 1:2018 QCVN 9:2012/BKHCN.
Thông tin biên tập
Nội dung do Ban biên tập Global HS Code Checker biên soạn. Thông tin nhằm mục đích tham khảo và nghiên cứu về phân loại hàng hóa, thuế quan và chính sách xuất nhập khẩu. Mã HS và chính sách có thể thay đổi theo đặc điểm thực tế, quốc gia, thời điểm và hồ sơ. Hãy đối chiếu biểu thuế, văn bản hiện hành và cơ quan hải quan có thẩm quyền trước khi khai báo. Chỉ hiển thị người kiểm duyệt khi một chuyên gia xác định đã hoàn tất việc kiểm duyệt bài.