Kết luận nhanh
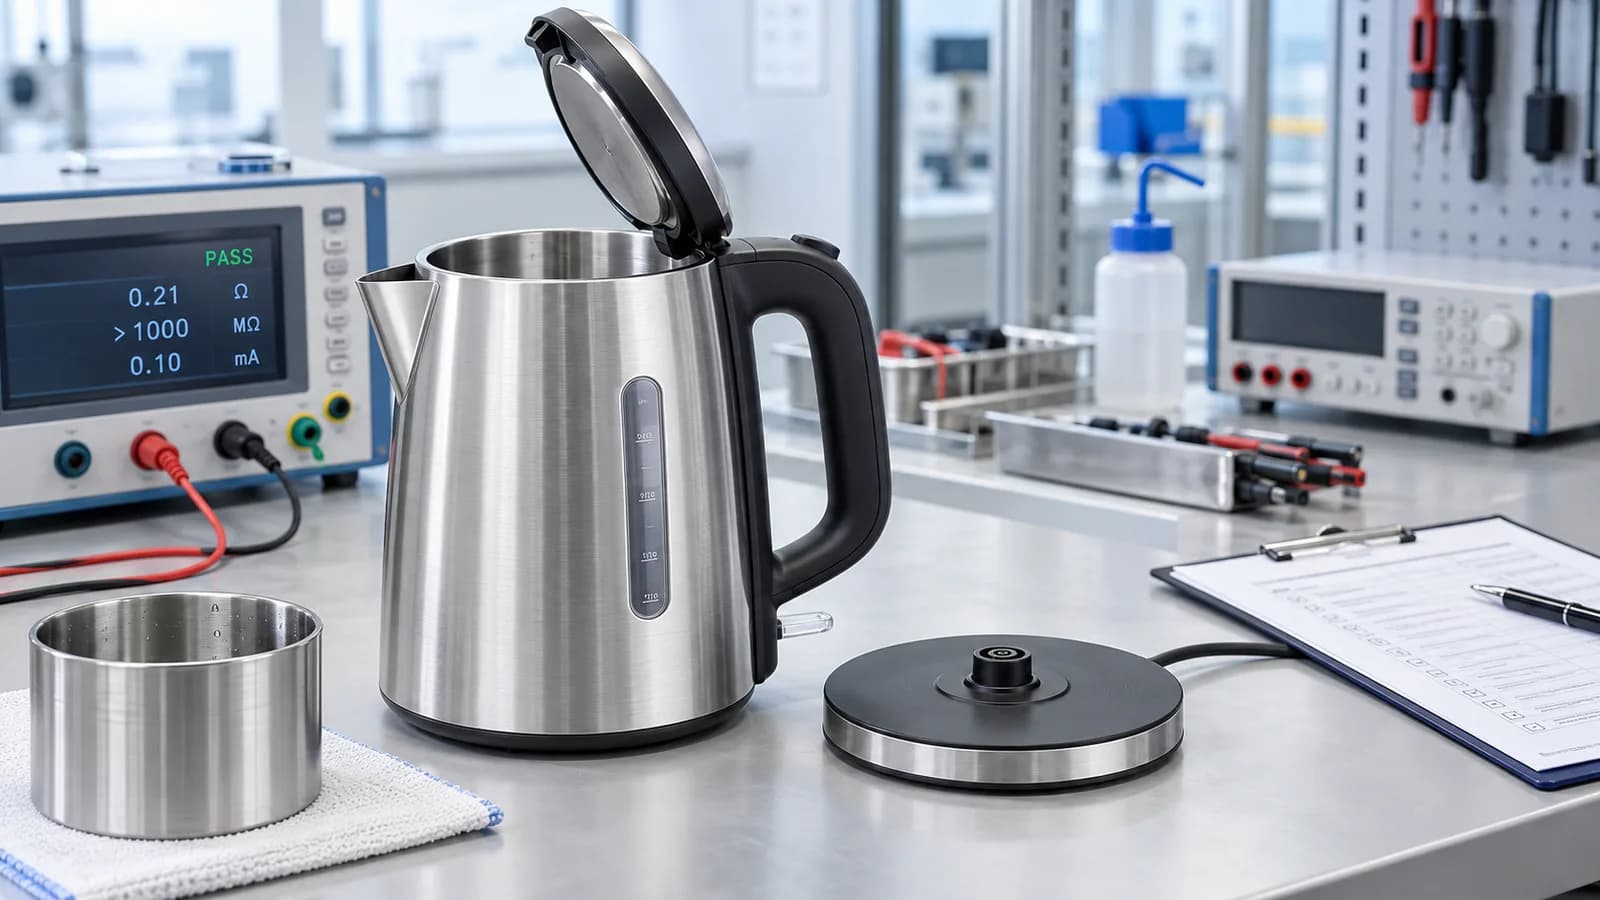
Ấm đun nước gia dụng hoàn chỉnh, dùng điện trở để đun sôi nước, có cơ cấu tự ngắt và không có chức năng pha cà phê hoặc trà, phù hợp mã HS Việt Nam 8516.79.10 - Ấm đun nước. Thuế nhập khẩu thông thường là 37,5%, thuế MFN 25%; hàng có xuất xứ Trung Quốc đáp ứng quy tắc ACFTA và có chứng từ Form E hợp lệ có thể áp dụng 0% theo dòng thuế 2026. Thuế GTGT cơ bản 10% được giảm còn 8% đến hết ngày 31/12/2026 khi đáp ứng Nghị định 174/2025/NĐ-CP. Từ 01/07/2026, ấm đun nước thuộc nhóm rủi ro cao theo Mục 4.4(b) Phụ lục I Thông tư 36/2026/TT-BKHCN, phải đáp ứng QCVN 4:2009/BKHCN và Sửa đổi 1:2016, công bố hợp quy và kiểm tra nhà nước về chất lượng hàng nhập khẩu.
Căn cứ phân loại mã 85167910
Áp dụng Quy tắc 1 theo nội dung nhóm 85.16 và Quy tắc 6 ở cấp phân nhóm. Mã 85167910 phù hợp với thiết bị gia dụng có bình chứa nhỏ, điện trở gia nhiệt, vòi rót, nắp, công tắc và cơ cấu tự ngắt khi nước sôi. Hồ sơ kỹ thuật phải thể hiện dung tích, điện áp, tần số, công suất, vật liệu thân và lòng ấm, loại đế tiếp điện, bộ điều nhiệt, chống cạn, tự ngắt và các chức năng bổ sung. Không dùng mã này theo tên thương mại nếu thiết bị là bình đun nước nóng có dự trữ, máy cấp nước nóng lạnh, máy pha trà/cà phê, thiết bị đun nước tức thời lắp cố định hoặc ấm không dùng điện.
Thuế nhập khẩu, FTA và thuế GTGT
Cơ sở dữ liệu Biểu thuế XNK 2026 của dự án ghi nhận thuế nhập khẩu thông thường 37,5%, MFN 25%, ACFTA 0% đối với xuất xứ đủ điều kiện theo dòng biểu thuế, và VAT 8/10%. Mức FTA phụ thuộc xuất xứ thực tế, quy tắc mặt hàng, vận chuyển và chứng từ xuất xứ, không phụ thuộc riêng nước gửi hàng hoặc nước phát hành hóa đơn. Mã 85167910 không nằm trong danh mục loại trừ giảm thuế GTGT đã đối chiếu của Nghị định 174/2025/NĐ-CP và không thuộc diện chịu thuế tiêu thụ đặc biệt hoặc thuế bảo vệ môi trường; vì vậy hàng đang chịu VAT gốc 10% được giảm còn 8% trong thời hạn chính sách, khai mã giảm thuế VB245 khi đủ điều kiện. Thuế được tính trên trị giá hải quan sau khi cộng các khoản điều chỉnh theo pháp luật về trị giá.
Chính sách nhập khẩu từ ngày 01/07/2026
Mục 4.4(b) Phụ lục I Thông tư 36/2026/TT-BKHCN ghi rõ “Ấm đun nước”, mã 8516.79.10, thuộc danh mục sản phẩm, hàng hóa có mức độ rủi ro cao. Phạm vi quản lý áp dụng QCVN 4:2009/BKHCN và Sửa đổi 1:2016 về an toàn thiết bị điện, điện tử. Doanh nghiệp phải công bố hợp quy trên cơ sở chứng nhận của tổ chức chứng nhận được chỉ định, thực hiện phương thức 5 hoặc phương thức 7 theo Thông tư 14/2026/TT-BKHCN và đăng ký kiểm tra nhà nước về chất lượng hàng nhập khẩu. Tên model, nhà sản xuất, cơ sở sản xuất, thông số điện, báo cáo thử nghiệm, chứng nhận, nhãn và hàng thực nhập phải thống nhất. Ấm đun nước đã qua sử dụng là hàng tiêu dùng đã qua sử dụng thuộc diện không được nhập khẩu; việc tân trang không làm hàng trở thành hàng mới.
An toàn điện, vật liệu tiếp xúc nước và nhãn
QCVN 4 và dấu CR xử lý lớp an toàn điện; chúng không thay thế nghĩa vụ đối với vật liệu tiếp xúc trực tiếp với nước nóng. Lòng ấm, nắp, vòi, lưới lọc, gioăng, keo, nhựa và kim loại phải có tài liệu thành phần, điều kiện sử dụng và kết quả thôi nhiễm phù hợp với nhiệt độ thực tế. Nhãn hàng hóa và nhãn phụ tiếng Việt phải thể hiện tên hàng, model, điện áp, tần số, công suất, dung tích, xuất xứ, nhà sản xuất, tổ chức nhập khẩu và cảnh báo chống bỏng, chống đun cạn theo Nghị định 43/2017/NĐ-CP đã được sửa đổi. Ấm đun nước nhanh thông thường không nên bị đánh đồng với bình đun nước nóng có dự trữ thuộc chương trình dán nhãn năng lượng; nếu sản phẩm có bình chứa và giữ nóng liên tục thì phải kiểm tra lại Quyết định 1725/QĐ-BCT và tiêu chuẩn hiệu suất tương ứng.
Hồ sơ cần chuẩn bị
Hồ sơ nên gồm hợp đồng, invoice, packing list, vận đơn, chứng từ xuất xứ; catalogue và hướng dẫn sử dụng; ảnh tổng thể, ảnh đáy, nhãn và mặt cắt; điện áp, tần số, công suất, dung tích; cấu tạo điện trở, đế tiếp điện, bộ điều nhiệt, cầu chì nhiệt, chống cạn và tự ngắt; bảng vật liệu tiếp xúc nước; danh sách model; báo cáo thử nghiệm; chứng nhận và bản công bố hợp quy; đăng ký kiểm tra chất lượng; nhãn phụ tiếng Việt. Cần kiểm tra kỹ tài liệu kỹ thuật trước khi chốt mã, nhất là với thiết bị có chức năng giữ nóng, lọc nước, pha đồ uống hoặc cấp nước tự động.
Tên hàng khai hải quan đề xuất
Tên khai báo tham khảo: “Ấm đun nước gia dụng bằng điện, dung tích ... lít, điện áp ... V, công suất ... W, dùng điện trở gia nhiệt, có tự ngắt khi nước sôi và chống đun cạn, thân/lòng ấm bằng ..., nhãn hiệu ..., model ..., hàng mới 100%, mã HS tham khảo 85167910.” Thay đầy đủ dấu ba chấm bằng thông số thật. Không khai chung chung “ấm siêu tốc” nếu hồ sơ không nêu nguyên lý, dung tích, vật liệu và chức năng.
Các trường hợp phải phân loại lại
Phải phân loại và kiểm tra chính sách lại nếu hàng có bình chứa lớn và giữ nóng liên tục; cấp nước nóng lạnh; gắn trực tiếp vào đường nước; có chức năng pha trà hoặc cà phê quyết định bản chất; hoạt động như nồi nấu đa năng; dùng cho công nghiệp, phòng thí nghiệm hoặc thương mại ngoài phạm vi gia dụng; nhập dưới dạng bộ linh kiện chưa lắp; hoặc chỉ nhập thân ấm, nắp, đế, điện trở, bo mạch hay dây nguồn. Phân loại HS, kiểm tra chất lượng, an toàn vật liệu tiếp xúc nước và nhãn hàng hóa là các lớp nghĩa vụ độc lập.
Nguồn pháp lý chính thức
Nguồn kiểm tra ngày 21/09/2026: Thông tư 36/2026/TT-BKHCN - bản ký chính thức; Thông tư 14/2026/TT-BKHCN; Nghị định 174/2025/NĐ-CP về giảm thuế GTGT; Quyết định 1725/QĐ-BCT về hiệu suất và nhãn năng lượng; Cổng thông tin Cục Hải quan.
Thông tin biên tập
Nội dung do Ban biên tập Global HS Code Checker biên soạn. Thông tin nhằm mục đích tham khảo và nghiên cứu về phân loại hàng hóa, thuế quan và chính sách xuất nhập khẩu. Mã HS và chính sách có thể thay đổi theo đặc điểm thực tế, quốc gia, thời điểm và hồ sơ. Hãy đối chiếu biểu thuế, văn bản hiện hành và cơ quan hải quan có thẩm quyền trước khi khai báo. Chỉ hiển thị người kiểm duyệt khi một chuyên gia xác định đã hoàn tất việc kiểm duyệt bài.