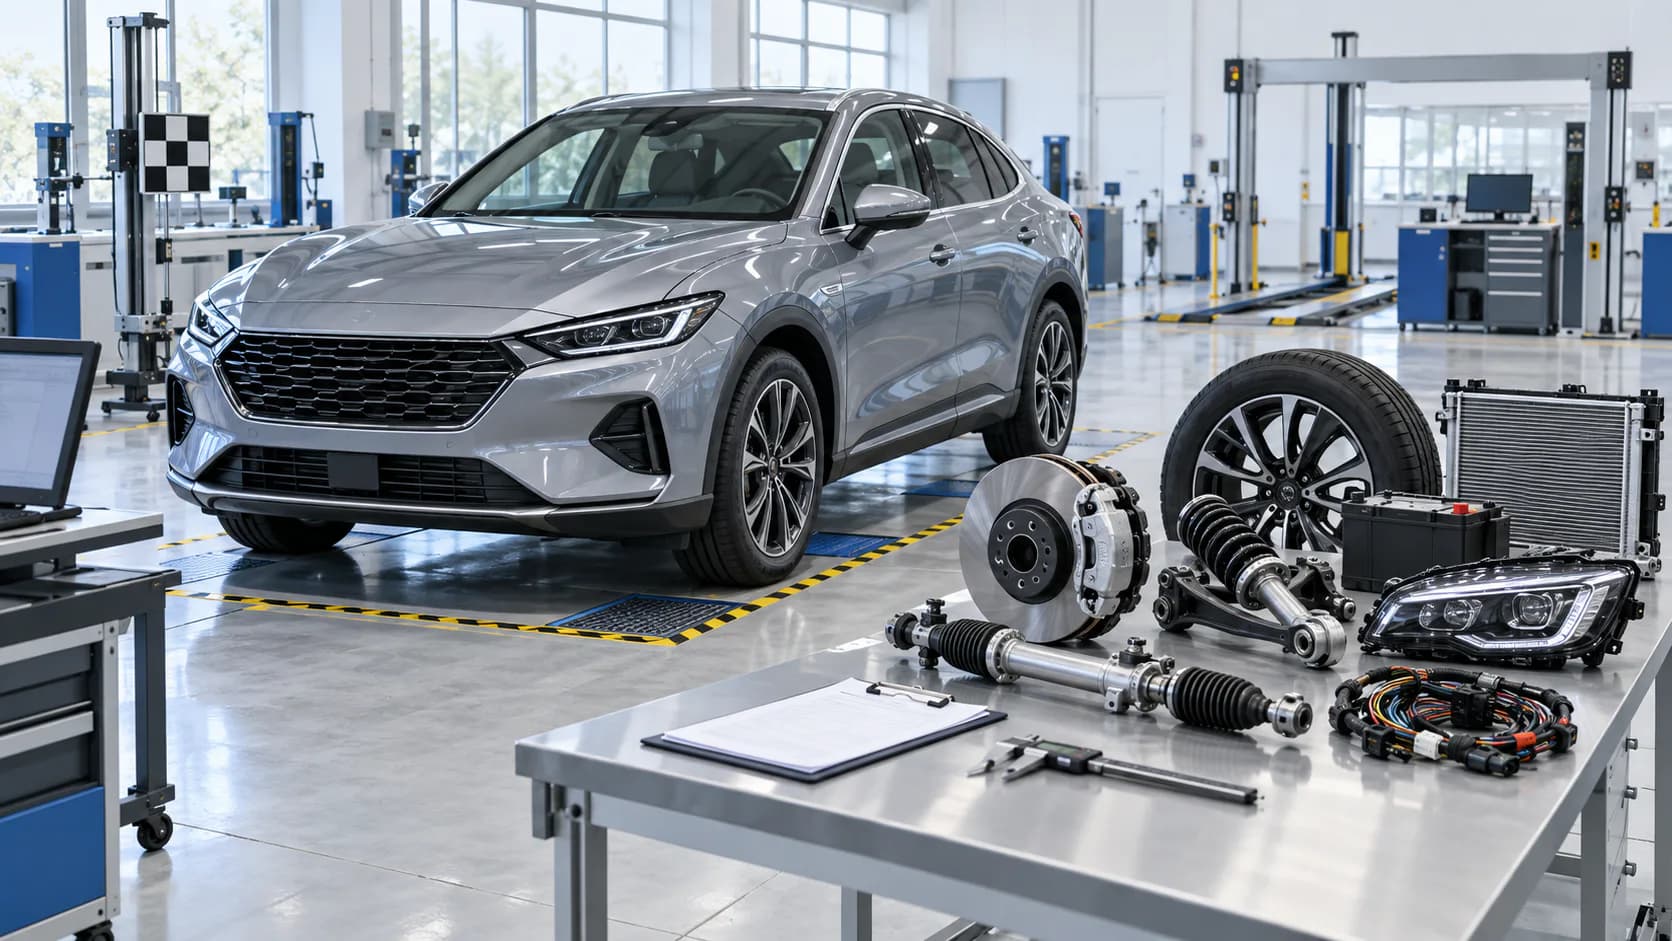
分類、稅負及准入結論
有條件結論:主要設計供載人、含駕駛不超過9座的小客車,通常歸入8703;零件必須專用或主要用於8701至8705車輛,且未受第17類註二排除,才考慮8708。最終11碼CCC Code依動力、排氣量、新舊、車身、功能及材質決定。
| 貨品 | 候選號列 | 決定資料 |
|---|---|---|
| 小客車 | 8703.21-8703.90 | 汽油、柴油、油電、插電、純電、排氣量 |
| 車輛專用零件 | 8708.10-8708.99 | 功能、適用車種、類註排除 |
| 獨立歸類貨品 | 第40、70、73、84、85章 | 輪胎、玻璃、引擎、電池、電裝、通用零件 |
小客車稅則判斷
依解釋準則一先確定8703,再依準則六區分點火式、柴油、非插電油電、插電油電、純電及其他動力。10人以上、主要載貨或具有特殊工作功能者,應分別比較8702、8704及8705。未完成或拆散整車若已具有完成車主要特徵,可能依準則二(一)按整車歸類。國外行照、商品名稱或供應商稅號不能取代稅則文字與類章註。
8708零件範圍與排除
8708涵蓋保險桿、車身、煞車、變速箱、驅動軸、車輪、懸吊、散熱器、排氣、離合器、轉向及安全氣囊等。但輪胎4011、安全玻璃7007、引擎8407/8408、引擎零件8409、軸承8482、蓄電池8507、點火與照明8511/8512、螺栓7318等通用零件不歸8708。進口時客觀狀態最重要;毛胚、完整模組、電子控制器與修理包可能分屬不同號列。
關稅、貨物稅與營業稅
WTO會員製造之小客車不論新舊,關務署公開說明的一般進口稅率為17.5%。貨物稅以完稅價格加進口稅為基礎,2,000cc以下25%、2,001cc以上30%;營業稅為完稅價格、進口稅及貨物稅合計的5%;推廣貿易服務費為完稅價格的0.04%。高價小客車還可能有特種貨物及勞務稅。零件不適用整車貨物稅公式,須按各11碼號列查關稅、營業稅及其他稽徵規定。
優惠稅率與貿易措施
協定或優惠稅率必須符合原產地規則與證明。反傾銷、平衡稅、救濟措施及輸入規定以CCC Code、產地、製造商及進口日判斷。不得因貨物由第三地出貨即改列產地。中國大陸物品可能有MW0或其他輸入規定,必須在關港貿單一窗口以確切號列查核;零件號列相近不代表輸入條件相同。
整車進口及審驗
整車須完成交通部車輛安全審驗、環境部排放與噪音、能源效率及後續監理登記。未辦理出進口廠商登記之公司、機關或自然人進口小客車,FOB超過2萬美元時,關務署說明應先向國際貿易署申請輸入許可。通關不等於可領牌;發運前應固定VIN、車型年、座位、動力、排氣量、燈具、玻璃、煞車、電池及型式審驗路徑。
汽車零件檢驗要求
汽車零件應依精確產品確認VSCC車輛安全審驗、BSMI商品檢驗、CNS、電磁相容、化學物質與標示規定。安全帶、玻璃、燈具、後視鏡、煞車、輪胎、輪圈等通常具有特定法規。安全氣囊與預縮器涉及危險物品,冷媒部件涉及環境管理,動力電池涉及危險品運輸與回收。某型號的證書不得無條件套用至不同設計。
報關文件及品名
文件包括發票、裝箱單、運輸文件、完稅價格、產地證明及型錄。整車另備VIN、車型年、座位、燃料、排氣量/功率、安全審驗、排放、噪音及能源資料;零件另備part number、圖面、材質、功能、適用車種、新舊與證書。品名應寫明客觀功能,不宜僅寫「汽車零件」。不同零件應分項申報;高價或重複進口可申請稅則預先審核。關係人交易、權利金、模具或其他買方提供物,均應個別判斷是否計入完稅價格,並保留付款及合約證據。成交條件如未涵蓋運費或保險,申報時亦應按規定調整。
中古車與中國大陸產製限制
中古車完稅價格依關稅法及海關資料核估,應備首次登記、里程、車況與配備。中古安全氣囊、觸媒、電池、引擎和拆車件另有廢棄物、環保與安全風險。中國大陸產製車輛或零件不得只看17.5%/一般稅率,必須先查輸入規定。將所有部品列8708、漏列貨物稅或未取得領牌文件,均可能造成滯港與補稅。
官方依據
截至2026年9月12日,官方依據包括關務署進口舊汽車課稅說明、進口營業稅計算、關港貿單一窗口稅則查詢、經濟部國際貿易署、交通部車輛安全審驗中心及環境部公告。申報及領牌日須再查最新版本。
分析限制
本文是有條件的一般檢核,不是稅則預審、輸入許可或車輛審驗。最終11碼、稅額及可領牌性需要確切車輛/零件、產地、製造商與日期。進口人仍負分類、價格、產地、許可、檢驗、標示及召回責任。