Szybka odpowiedź: kod CN i import
Wniosek warunkowy: pojazd przeznaczony głównie do przewozu osób, do dziewięciu miejsc łącznie z kierowcą, zwykle należy do CN 8703. Część należy do 8708 tylko, gdy jest wyłącznie lub głównie przeznaczona do pojazdów 8701-8705 i nie jest wyłączona uwagą 2 do sekcji XVII. Kod CN 8 i TARIC 10 zależy od napędu, pojemności, stanu, konstrukcji, funkcji i materiału.
| Towar | Kod kandydat | Fakty |
|---|---|---|
| Samochód osobowy | 8703 21-8703 90 | Benzyna, diesel, hybryda, plug-in, elektryczny, pojemność |
| Część pojazdu | 8708 10-8708 99 | Funkcja, zastosowanie i wyłączenia |
| Odrębny wyrób | Działy 40, 70, 73, 84, 85 | Opony, szkło, silniki, akumulatory, elektryka, części ogólnego stosowania |
Klasyfikacja samochodu
ORI 1 i 6 prowadzą z 8703 do podpozycji silników iskrowych, diesla, hybryd, plug-in, napędu wyłącznie elektrycznego albo innego. Dziesięć lub więcej osób, główne przeznaczenie towarowe lub funkcja specjalna wymagają porównania z 8702, 8704 i 8705. Niekompletny lub rozłożony zestaw mający zasadniczy charakter pojazdu może być pojazdem według ORI 2(a). Nazwa handlowa ani zagraniczny dowód rejestracyjny nie zastępują uwag prawnych.
Granica pozycji 8708
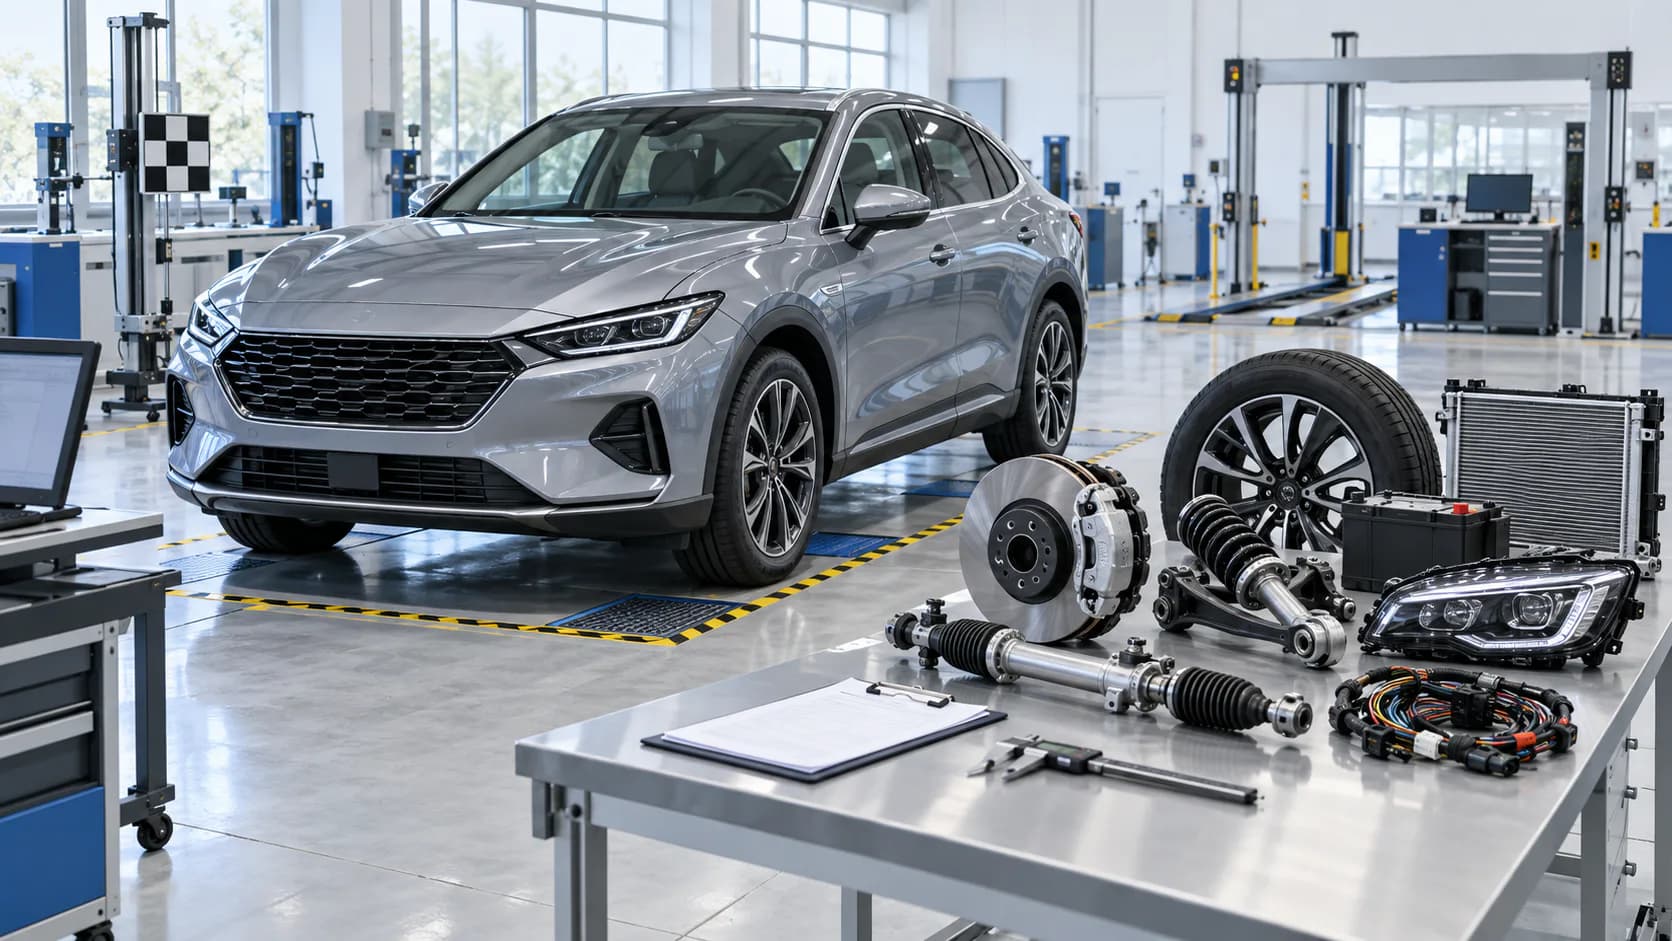
8708 obejmuje zderzaki, karoserię, hamulce, skrzynie, osie, koła, zawieszenie, chłodnice, wydechy, sprzęgła, układ kierowniczy i poduszki. Wyłączone są opony 4011, szkło 7007, silniki 8407/8408, części silników 8409, łożyska 8482, akumulatory 8507, zapłon/oświetlenie 8511/8512 oraz śruby 7318 i inne części ogólnego stosowania. Liczy się stan przywożony; odlew, moduł, sterownik i zestaw naprawczy mogą mieć różne pozycje.
Cło, VAT, akcyza i środki ochronne
Zwykłe cło państwa trzeciego na samochód wynosi zasadniczo 10%. Części często mają 3%-4,5%, ale 8708 nie ma jednej stawki. W Polsce VAT importowy wynosi zwykle 23% od podstawy obejmującej wartość, cło i koszty. Import samochodu osobowego powoduje też krajową akcyzę, której stawka zależy od pojemności i napędu; nie jest to ogólna danina dla części. Chińskie BEV mogą mieć cło wyrównawcze 7,8%-35,3%. TARIC sprawdza producenta, pochodzenie, sankcje i kody dodatkowe.
Homologacja i rejestracja
Rozporządzenie (UE) 2018/858 wymaga ważnej homologacji UE i świadectwa zgodności przed wprowadzeniem i rejestracją. Pojazd bez homologacji UE wymaga właściwej polskiej homologacji indywidualnej; zwolnienie celne nie zapewnia rejestracji. Bezpieczeństwo, emisje, hałas, oprogramowanie/cyberbezpieczeństwo i bateria muszą odpowiadać modelowi. Używany pojazd wymaga dokumentów własności, VIN i stanu technicznego.
Zgodność części
Systemy i komponenty homologowane muszą mieć znak UE/ONZ oraz polskie instrukcje i ostrzeżenia. Importer zapewnia identyfikację, identyfikowalność, akta, reklamacje i wycofanie. Pozostałe części podlegają bezpieczeństwu, REACH/POP, bateriom, odpadom i odpowiedzialności produktowej. Airbagi, napinacze, czynniki chłodnicze i baterie trakcyjne wymagają kontroli ADR i statusu odpadu.
Pochodzenie i preferencja
Preferencja wymaga reguły pochodzenia, dowodu i warunków transportu. Faktura z państwa umowy nie wystarcza. Pochodzenie niepreferencyjne steruje ochroną handlu i oznaczeniem. Dla pojazdów zachować BOM, miejsca wytwarzania, operacje i producenta. Pochodzenie celne, zakres cła wyrównawczego i tożsamość homologacyjna są odrębnymi ocenami.
Zgłoszenie i dokumentacja
Akta zawierają fakturę, listę, transport, wartość, pochodzenie i opis. Pojazd: VIN, rok, miejsca, napęd, pojemność/moc, homologacja, CoC, emisje, bateria. Część: numer, rysunek, materiał, funkcja, modele, stan, znaki/certyfikaty. Różne towary deklarować oddzielnie. Powtarzalny import uzasadnia WIT i datowaną analizę TARIC.
Kontrola ryzyka
Ryzyka to automatyczne 8708, jedna stawka 10%/4,5%, brak homologacji i pominięcie środków chińskich lub akcyzy. Przed zamówieniem ustalić specyfikację, pochodzenie, producenta i rejestrację. Zmiana napędu, pojemności, siedzeń, materiału, numeru lub kompatybilności wymaga ponownej analizy. Poprzednia odprawa nie wiąże innej wersji.
Źródła urzędowe
Źródła na 12 września 2026 r.: EU TARIC, Regulation (EU) 2018/858, Regulation (EU) 2019/2144 and EU guidance on Chinese BEV countervailing duties, podatki.gov.pl – akcyza, PUESC/ISZTAR i polskie organy homologacji. Stosuje się przepisy z dnia zgłoszenia i rejestracji.
Granice analizy
To nie jest WIT, homologacja ani zgoda na rejestrację. Końcowy kod i podatki wymagają dokładnego towaru, pochodzenia, producenta i daty. Importer odpowiada za klasyfikację, wartość, pochodzenie, zgodność, akcyzę i nadzór.