分類及び税率の結論
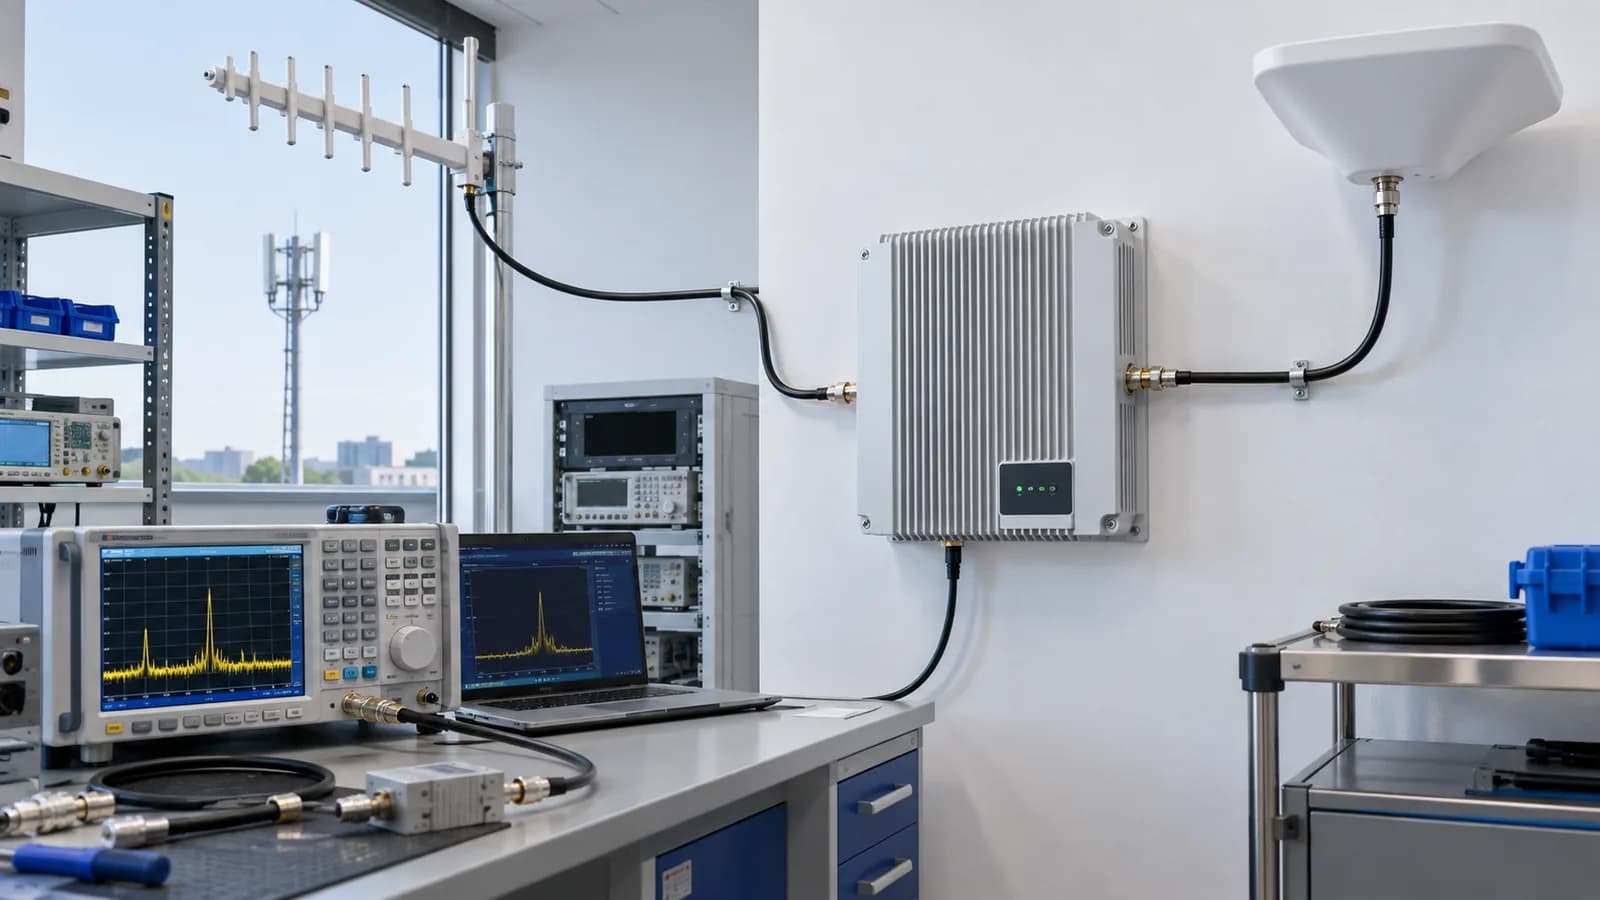
GSM 2G/2.5Gの信号を双方向に受信、増幅して再送信する完成した携帯電話中継装置は、原則として 8517.62 の該当統計細分を検討します。日本の実行関税率表における8517.62の主要な通信機器は通常 無税です。ベトナムの85176259をそのまま日本の統計品目番号として申告することはできません。アンテナ、同軸ケーブル、分配器、合成器、電源及びRFモジュールを別送する場合は、それぞれ分類します。
税番を決める技術資料
仕様書にはGSM/GPRS/EDGE、上り・下り周波数、帯域幅、出力、利得、自動利得制御、発振防止、アンテナ、管理機能及び輸入時の構成を記載します。通則1及び6は客観的性状に基づきます。基地局、無線装置、光DAS、受動部品又は単独の電力増幅器は別の分析になり得ます。継続輸入で構造が境界的な場合は事前教示を検討します。
関税、消費税及び原産地
輸入消費税の標準税率は 10%です。課税標準には関税評価額、関税及び法定の費用が反映されます。EPA適用には品目別原産地規則、積送基準及び有効な証明が必要です。無税であっても輸入申告、評価、原産地及び消費税は免除されません。安全保障貿易管理、取引当事者及び最終用途も実際の仕様に応じて確認します。
適合性と輸入・販売
無線送信設備であるため、販売・輸入の前に電波法上の技術基準、適合表示及び型式の範囲を確認します。外国のFCC、CE、SRRC又はベトナムの証明は日本の適合性を代替しません。周波数、出力、アンテナ、筐体又はソフトウェアを変更すると、既存評価の範囲外になることがあります。表示、取扱説明書、輸入者情報及び電気用品に該当する電源部はそれぞれ確認します。
一般利用者は設置・運用できない
総務省は、携帯電話中継装置を設置する無線局の免許は携帯電話事業者にしか与えられず、一般の方は使用できないと明示しています。個人又は一般企業が自己判断で装置を設置・運用すると不法無線局となり、電波法違反として1年以下の拘禁刑又は100万円以下の罰金の対象となり得ます。正規導入は携帯電話事業者に相談し、事業者のネットワーク設計、設置場所、周波数、アンテナ及び干渉対策に従います。通関許可は運用免許ではありません。
輸入申告資料
インボイス、運送、原産地、評価資料、仕様書、ブロック図、周波数・出力・利得・アンテナ表、試験成績、適合資料、表示、説明書及び携帯電話事業者との調整記録を保存します。品名例:「GSM 2G/2.5G双方向携帯電話中継装置、上り下り信号受信・再送信用、周波数...MHz、出力...dBm、利得...dB、型式...、新品、8517.62参考」。W-CDMA、LTE又は5G対応機、光中継装置及び部品は再検討します。
公的資料
2026年9月22日確認資料:税関・2026年実行関税率表第85類、税関・品目分類、e-Gov電波法第4条、総務省・不法携帯電話中継装置にご注意。