Kurzantwort
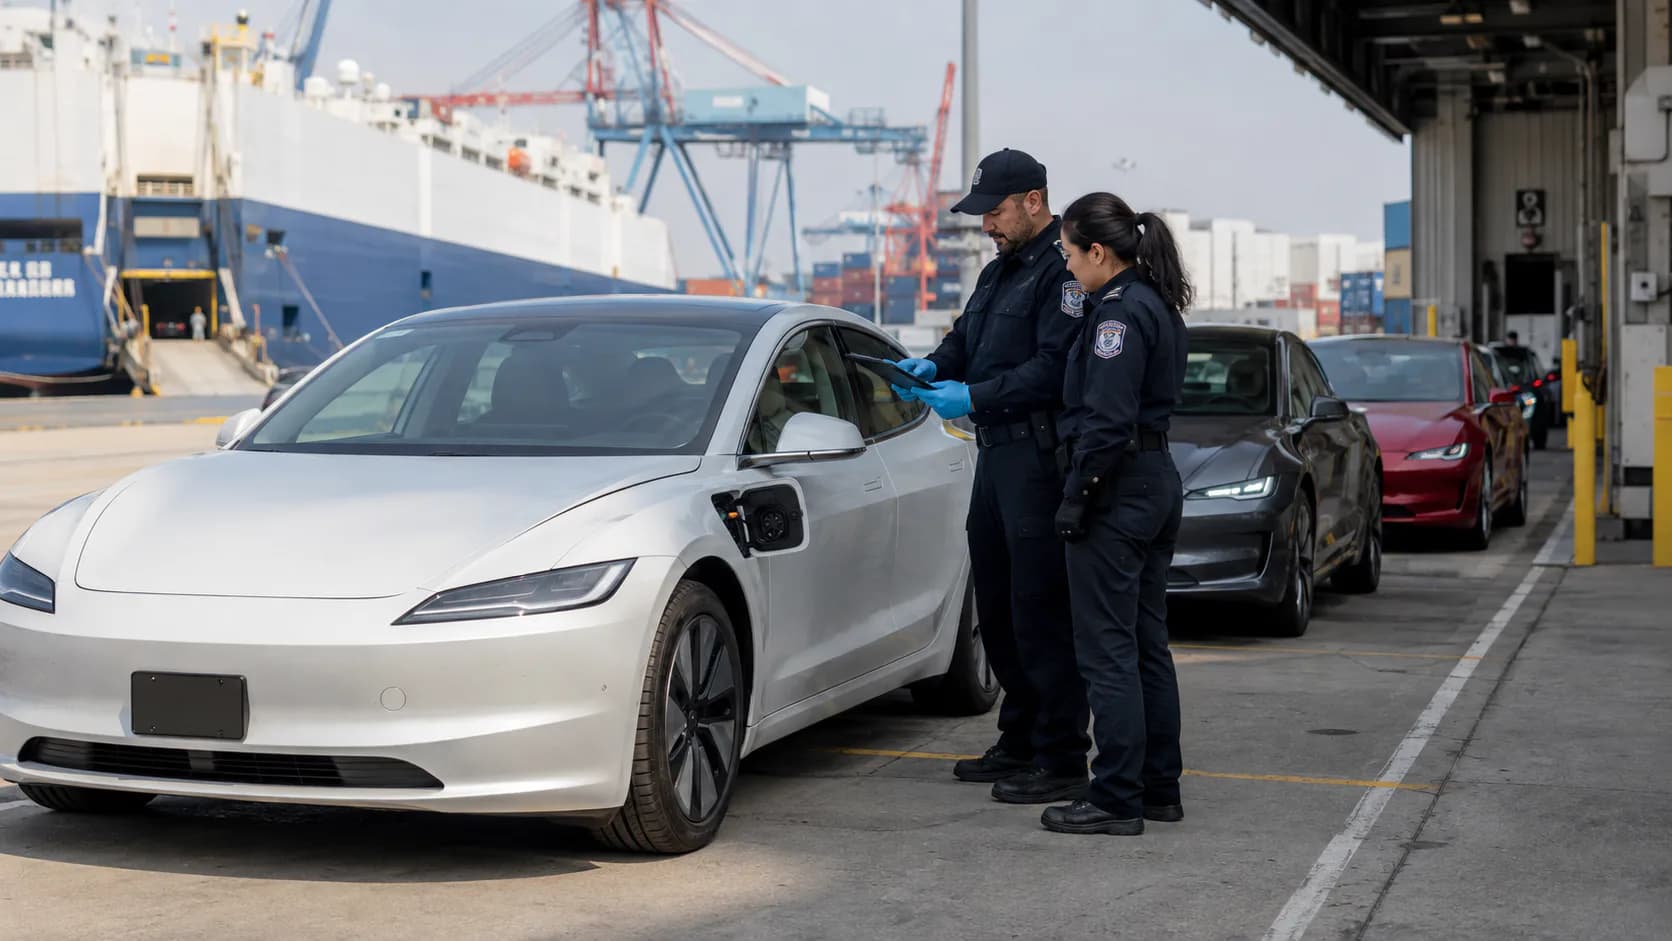
Nein. Am 15. Juli 2026 trat kein pauschales Verbot aller chinesischen Elektroautos in Kraft. Der 15. Juli war zunächst als Ausschusstermin für S.4429 angekündigt. Die Sitzung wurde auf den 22. Juli verlegt; dort wurde der geänderte Entwurf lediglich im Senatsausschuss weitergeleitet. Die bis 5. September 2026 geprüften amtlichen Unterlagen belegen keine Verabschiedung als Bundesgesetz.
Gesetzgebungsverfahren
S.4429, der Connected Vehicle Security Act of 2026, wurde am 29. April 2026 eingebracht. Ein eingebrachter oder vom Ausschuss gebilligter Entwurf ist noch kein vollziehbares Einfuhrverbot. Er muss grundsätzlich beide Kammern passieren und vom Präsidenten unterzeichnet werden.
Bereits geltendes Recht: 15 CFR Part 791
Die BIS-Endregel gilt seit 17. März 2025. Sie erfasst vernetzte Fahrzeuge, VCS-Hardware und erfasste VCS/ADS-Software mit hinreichendem China- oder Russland-Bezug. Software- und Herstellerverbote beginnen mit Modelljahr 2027; Hardwareverbote mit Modelljahr 2030 beziehungsweise am 1. Januar 2029 ohne Modelljahr. Erforderlich sein können Konformitätserklärungen, Lieferkettenprüfung, Aufzeichnungen oder eine besondere Genehmigung.
Sachlicher Anwendungsbereich
Zu prüfen sind insbesondere Straßenfahrzeuge unter 10.001 Pfund mit externer Konnektivität oder hochautomatisierten Fahrsystemen. Maßgeblich sind Modelljahr, GVWR, Herstellerkontrolle, Softwareentwickler, Telematik, Mobilfunk-, Wi-Fi-, Bluetooth- und Satellitenmodule, ADS sowie Lieferanten. Ein reiner Elektroantrieb allein entscheidet die BIS-Frage nicht.
HTSUS-Einreihung
Reine Elektro-Pkw fallen grundsätzlich unter 8703.80.00. Die Statistiklinien unterscheiden Reichweite und Zustand: 8703.80.0020, 0045, 0060 und 0080. Busse, Lastwagen, Spezial-, Golf- und Niedriggeschwindigkeitsfahrzeuge können anders einzureihen sein. Der zehnstellige Code ist am Einfuhrtag im aktuellen HTSUS zu bestätigen.
Mögliche Abgabenlast
Für ein erfasstes chinesisches Elektroauto kann die Kernbelastung vorläufig 127,5 % betragen: 2,5 % MFN, 100 % Section 301 und 25 % Section 232 unter 9903.94.01, zuzüglich MPF und gegebenenfalls HMF. IEEPA- und weitere Chapter-99-Zölle dürfen wegen Ausnahmen und Anti-Stacking-Regeln nicht mechanisch addiert werden. AD/CVD ist nach dem Wortlaut des jeweiligen Anwendungsbereichs gesondert zu prüfen.
NHTSA, EPA und CBP
Die Zollfreigabe erlaubt noch keine Straßennutzung. Erforderlich sind CBP-Angaben zu Wert, Ursprung, Markierung und Bond, die NHTSA/FMVSS-Prüfung mit DOT Form HS-7, die EPA-Erklärung Form 3520-1 und gegebenenfalls BIS-Compliance. Hinzu kommen bundesstaatliche Zulassungs-, Händler-, Batterie- und Verbraucherschutzregeln.
UFLPA und Ursprung
Die Lieferkette von Mineralien, Elektrodenmaterialien, Zellen und Modulen ist auf UFLPA-Risiken zu prüfen. UFLPA betrifft die Zulässigkeit, nicht nur einen zusätzlichen Zollsatz. Umladung oder geringfügige Montage in einem Drittland beseitigt weder chinesischen Ursprung noch einen BIS-Bezug automatisch.
Erforderliche Unterlagen
Vor Versand sind Fahrzeugart, Sitze, GVWR, Modelljahr, Neu-/Gebrauchtzustand, EPA-Reichweite, VIN/WMI, Ursprung, wirtschaftliche Eigentümer, BOM, Batterie- und VCS/ADS-Lieferanten sowie FMVSS- und EPA-Status zu dokumentieren.
Handlungsempfehlung
Den zutreffenden 8703.80.00xx-Code wählen, alle Chapter-99-Zölle am Einfuhrtag neu berechnen, 15 CFR Part 791 dokumentiert prüfen, HS-7 und EPA 3520-1 vorbereiten sowie UFLPA, AD/CVD, Ursprung und Eigentümerstruktur vor Verladung kontrollieren. Rechtliches Ergebnis: kein Gesamtverbot am 15. Juli 2026, jedoch mögliche faktische Verbote ab Modelljahr 2027.
Offizielle US-Quellen
- U.S. Senate Commerce Committee — July 15 markup announcement
- U.S. Senate Commerce Committee — markup moved to July 22, 2026
- U.S. Senate Commerce Committee — S.4429 advanced on July 22, 2026
- GovInfo — S.4429, Connected Vehicle Security Act of 2026
- BIS — Connected Vehicles compliance page
- Federal Register — Connected Vehicles Final Rule
- eCFR — 15 CFR Part 791
- USITC — Harmonized Tariff Schedule of the United States
- USTR — 2024 Section 301 tariff modification
- Federal Register — Proclamation 10908, Section 232 automobiles
- CBP — Importing a Motor Vehicle
- NHTSA — Importing a Vehicle
- EPA — Forms for importing vehicles and engines
- DHS — Uyghur Forced Labor Prevention Act
Anwaltliche Prüfung Deutschland — Rechtsstand 5. September 2026
1. Zusammenfassung der rechtlichen Schlussfolgerung
Der 15. Juli 2026 begründete kein pauschales deutsches oder unionsweites Einfuhrverbot für alle chinesischen Elektrofahrzeuge. Die US-Regeln S.4429/15 CFR Part 791/HTSUS sind in Deutschland nicht die Tarif- oder Verbotsgrundlage. Für die Einfuhr eines batterieelektrischen Pkw nach Deutschland sind vielmehr KN/TARIC ex 8703 80, der Gemeinsame Zolltarif, der herstellerbezogene Ausgleichszoll nach Durchführungsverordnung (EU) 2024/2754 in der am Anmeldetag geltenden Fassung, Typgenehmigung nach Verordnung (EU) 2018/858, Batterierecht, EUSt und Zulassungsrecht getrennt zu prüfen. Für eine abschließende amtliche Entscheidung reichen die vorliegenden Angaben nicht aus.
2. Geschäftsvorgang und Stichtag
Rechtsstand 5. September 2026; die Aussage ist für Einfuhr nach Deutschland, Ausfuhr aus Deutschland, Transit oder Binnenhandel jeweils getrennt anzuwenden.
3. Warenmerkmale
Maßgeblich sind objektive Beschaffenheit, Material, Funktion, technische Parameter und Lieferzustand im Zeitpunkt der Zollanmeldung, nicht Marketingname oder Lieferantencode.
4. HS, KN, TARIC und Codenummer
HS 6, KN 8, TARIC 10 und deutsche Einfuhr-Codenummer 11 sind getrennte Stufen. Ohne konkrete Ware wird kein Code behauptet; die elfte Stelle ist ausschließlich in EZT-online zu bestimmen.
5. Einreihungsrecht
AV 1 und 6, Positions-/Unterpositionswortlaut sowie Abschnitts- und Kapitelanmerkungen gehen vor. AV 2/3 sind nur bei erfüllten Tatbeständen anzuwenden; KN-Erläuterungen, Einreihungsverordnungen, EuGH und EBTI/vZTA sind nach ihrem Rechtsrang und ihrer Vergleichbarkeit zu würdigen.
6. Konkurrenzcodes
Alternativen dürfen erst nach Feststellung der technischen Tatsachen angenommen oder ausgeschlossen werden.
7. Zoll und Zollwert
Zollsatz, Präferenz, Kontingent, Aussetzung und Handelsschutz sind mit TARIC 10, Ursprung, Hersteller und Datum zu prüfen; der Zollwert folgt UZK Art. 70–74.
8. Ursprung
Nichtpräferenzieller Ursprung und FTA-Ursprung sind zu trennen. Präferenz setzt die produktspezifische Regel und einen gültigen Nachweis voraus.
9. Einfuhrumsatzsteuer
§§ 11, 12, 15 und 21 UStG regeln Bemessungsgrundlage, Satz, Vorsteuerabzug und Verfahrensbezug. Ein einheitlicher Satz ist ohne Produkt- und Transaktionsdaten nicht vertretbar.
10. Verbrauchsteuer
Energie, Alkohol, Tabak, Kaffee und andere gesetzlich erfasste Waren sind nach dem jeweiligen deutschen Verbrauchsteuergesetz gesondert zu prüfen.
11. Handelsschutz
Antidumping, Ausgleichszoll, Schutzmaßnahmen und Umgehung erfordern Code, Ursprung, Hersteller/Ausführer, Zusatzcode und Stichtag.
12. CBAM und weitere Pflichten
CBAM greift nur bei Anhang-I-Waren und den geltenden Voraussetzungen; eingebaute Metalle machen das Fertigerzeugnis nicht automatisch zur CBAM-Ware.
13. Sanktionen, Dual-Use und BAFA
AWG, AWV, EU-Sanktionen und Verordnung (EU) 2021/821 sind nach Gut, Partei, Land, Endverwendung und technischer Güterlistenposition zu prüfen, nicht allein nach HS.
14. Marktzugang
Zollfreigabe beweist keine CE-, Produktsicherheits-, Chemikalien-, Lebensmittel-, Batterie-, Elektro- oder Zulassungskonformität. Das konkrete Fachrecht und die zuständige deutsche Behörde sind vor Bereitstellung zu bestimmen.
15. ATLAS und Akte
EORI, elektronische Anmeldung, Rechnung, Transport, Zollwert, Technik, Ursprung, datierter TARIC/EZT-Auszug, Produktakte und Genehmigungen sind prüffähig aufzubewahren.
16. Risiken und nächste Schritte
Fehlende Produkt- und Transaktionsdaten können Code, Abgaben, Präferenz, Zusatzcode oder Genehmigung ändern. Bei wiederkehrenden/hochwertigen Waren: technische Akte vervollständigen, TARIC/EZT zum Stichtag sichern und vZTA nach UZK Art. 33–34 erwägen.
17. Amtliche Quellen
- Kombinierte Nomenklatur 2026 — Durchführungsverordnung (EU) 2025/1926
- TARIC — tagesaktuelle EU-Maßnahmen
- Unionszollkodex — Verordnung (EU) Nr. 952/2013
- EZT-online — deutsche Codenummern, Maßnahmen und Verbrauchsteuern; Generalzolldirektion — verbindliche Zolltarifauskunft (vZTA)
- § 11 UStG — Bemessungsgrundlage der Einfuhr; § 21 UStG — Einfuhrumsatzsteuer
- Generalzolldirektion — Formen der Zollanmeldung und ATLAS; Generalzolldirektion — Verwendung der EORI-Nummer
- BAFA — Exportkontrolle und Güterlisten; Außenwirtschaftsgesetz (AWG); Außenwirtschaftsverordnung (AWV) und Ausfuhrliste
Online geprüft am 5. September 2026. Der Beitrag ist keine vZTA oder Einzelfallentscheidung einer Behörde.