Klasyfikacja i podatki
Kompletny akumulator litowo-jonowy, importowany oddzielnie do laptopa, klasyfikuje się zasadniczo do CN 8507 60 00 / TARIC 8507600000. Stawkę celną kraju trzeciego sprawdza się w TARIC w dniu zgłoszenia; polski VAT importowy wynosi zwykle 23%. Wyłączone są baterie pierwotne, powerbanki, ogniwa luzem, baterie w laptopie, części, baterie uszkodzone i odpady.
Granice kodu
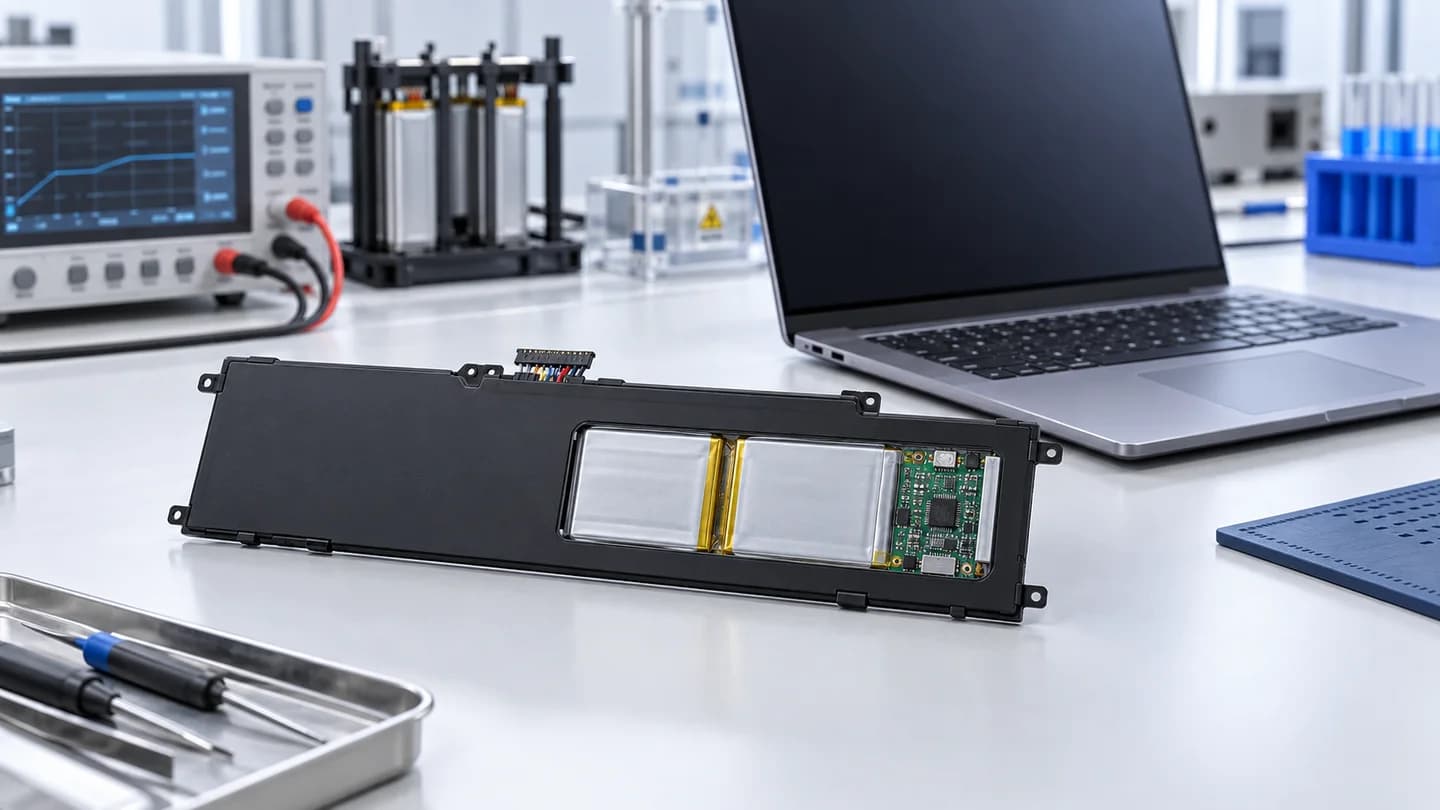
ORINS 1 i 6 utrzymują pakiet z obudową, BMS i złączem w pozycji 8507. Dokumentacja podaje chemię, napięcie, Ah, Wh, liczbę i układ ogniw, zabezpieczenia, złącze, wymiary, masę i zgodne modele laptopów.
Pochodzenie i VAT
Preferencja EVFTA wymaga rzeczywistego pochodzenia, reguły produktowej, niezmienności i ważnego dowodu. VAT obejmuje wartość celną, cło i ustawowe dodatki. Sama wysyłka z Wietnamu nie wystarcza.
Rozporządzenie bateryjne i CE
Jako przenośna bateria ładowalna produkt podlega rozporządzeniu (UE) 2023/1542: dokumentacji, ocenie, deklaracji UE, CE, identyfikowalności, oznakowaniu i rejestracji BDO/EPR. Kod QR obowiązuje od 18 lutego 2027 r.
Przewóz towarów niebezpiecznych
Bateria wysyłana osobno to zwykle UN 3480; z urządzeniem lub w nim może być UN 3481. Wymagane są UN 38.3 i podsumowanie, Wh, zabezpieczenie zwarcia, opakowanie, oznakowanie oraz ADR/IMDG/ICAO-IATA.
Dokumentacja importera
Przechowywać fakturę, pochodzenie, specyfikacje, BOM, BMS, badania, deklarację UE, CE, BDO/EPR, raport/podsumowanie UN 38.3, SDS i transport. Opis: „akumulator litowo-jonowy do laptopa, ... V, ... Ah, ... Wh, z BMS i dedykowanym złączem, model ..., nowy”.
Kiedy ocenić ponownie
Ogniwa, lit metaliczny, powerbank, UPS, bateria w urządzeniu, oddzielny BMS/obudowa, produkt używany, uszkodzony lub odpad wymagają ponownej analizy. Cło, produkt, EPR i transport są odrębne.
Źródła urzędowe
Źródła sprawdzone 22.09.2026: EU TARIC; Regulation (EU) 2023/1542; ADR 2025; European Commission batteries; podatki.gov.pl.