Klasyfikacja i podatki
Obudowany CPU zwykle mieści się w CN 8542 31. Płyta główna laptopa, która pozostaje jedynie częścią, może należeć do CN 8473 30 20; gdy ma już cechy jednostki przetwarzającej ADP, należy sprawdzić 8471 50. Główne pozycje ITA mają zwykle 0% cła, a polski VAT importowy wynosi 23%.
Układ, moduł czy kompletna jednostka
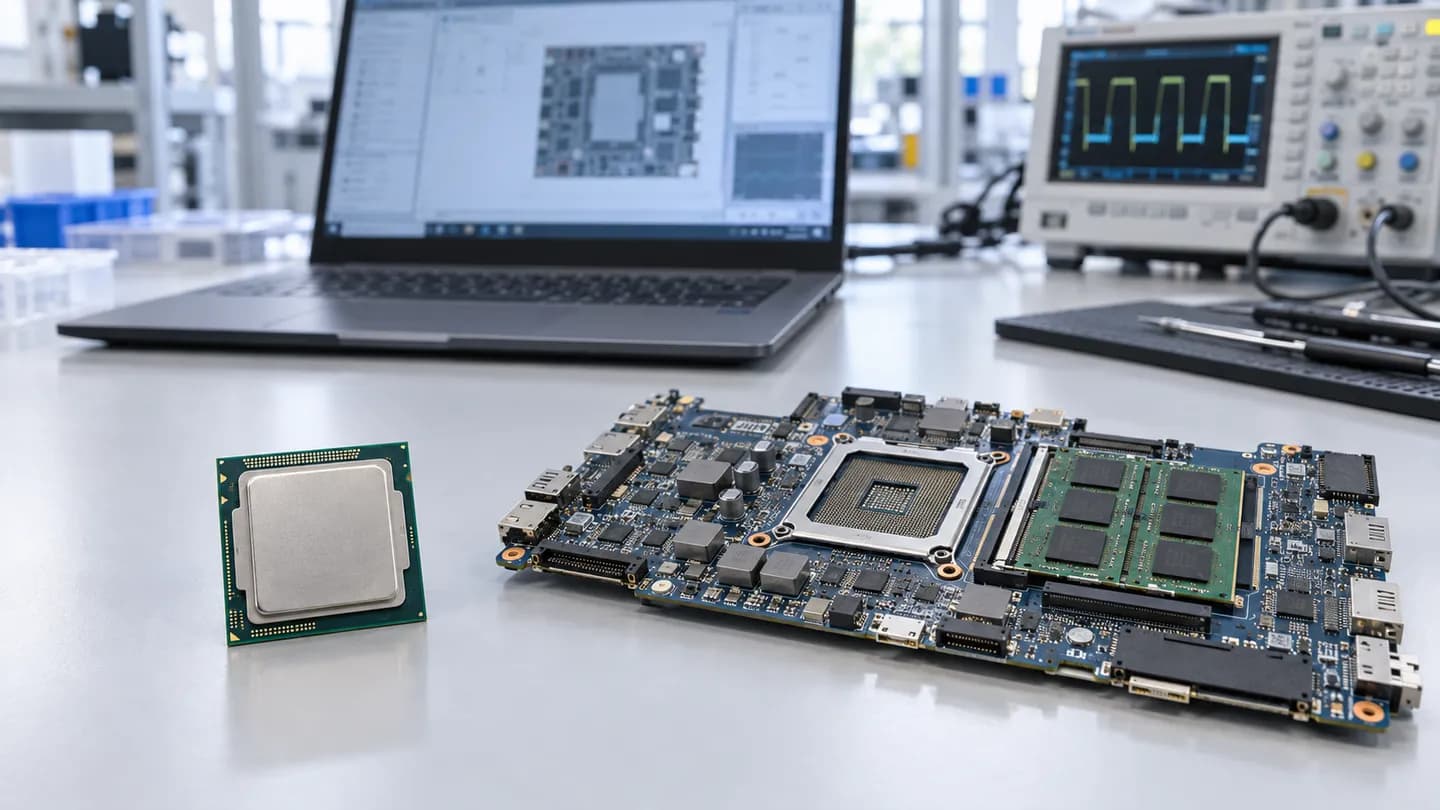
Decyduje stan przy imporcie: wafer/die, obudowany IC, płyta z CPU i RAM albo urządzenie z obudową, zasilaniem i interfejsami. CPU wlutowany w płytę główną nie jest zgłaszany oddzielnie. Potrzebne są zdjęcia, schemat, BOM, interfejsy i samodzielna funkcja.
Wartość, pochodzenie i VAT
Cło zerowe nie usuwa obowiązków wartości, pochodzenia i VAT. Należy udokumentować produkcję wafla, pakowanie, testy i montaż PCB; wysyłka lub przepakowanie nie nadają pochodzenia. VAT nalicza się od wartości celnej i ustawowych dodatków.
RoHS, REACH i CE
Sam chip nie jest automatycznie gotowym produktem CE. Dla płyty procesora wprowadzanej na rynek sprawdza się RoHS i REACH; gotowe jednostka przetwarzająca może podlegać EMC, LVD, ekoprojektowi i WEEE. Dokumentacja musi obejmować faktyczną konfigurację.
Dual-use i sankcje
Wysokowydajne akceleratory AI, układy odporne na promieniowanie lub wojskowe wymagają odrębnej oceny według rozporządzenia (UE) 2021/821, sankcji, użytkownika i zastosowania końcowego. Kod CN sam nie rozstrzyga licencji.
Dokumentacja importera
Przechowywać fakturę, packing list, transport, EORI, wartość, datasheet, zdjęcia, architekturę, wydajność, pamięć, przepustowość, interfejsy, moc, BOM, zakłady, pochodzenie, RoHS/REACH i kontrolę dual-use.
Opis celny
Chip: „elektroniczny układ scalony procesora centralnego do laptopa, BGA, numer ..., niezamontowany na PCB, nowy”. Moduł: „zespół elektroniczny do laptopa z CPU ..., ... GB RAM, zasilaniem i złączem ..., model ..., nowy”.
Źródła urzędowe
Źródła sprawdzone 22.09.2026: EU TARIC; EU CLASS; RoHS Directive; REACH; EU Dual-use Regulation; podatki.gov.pl - cło.