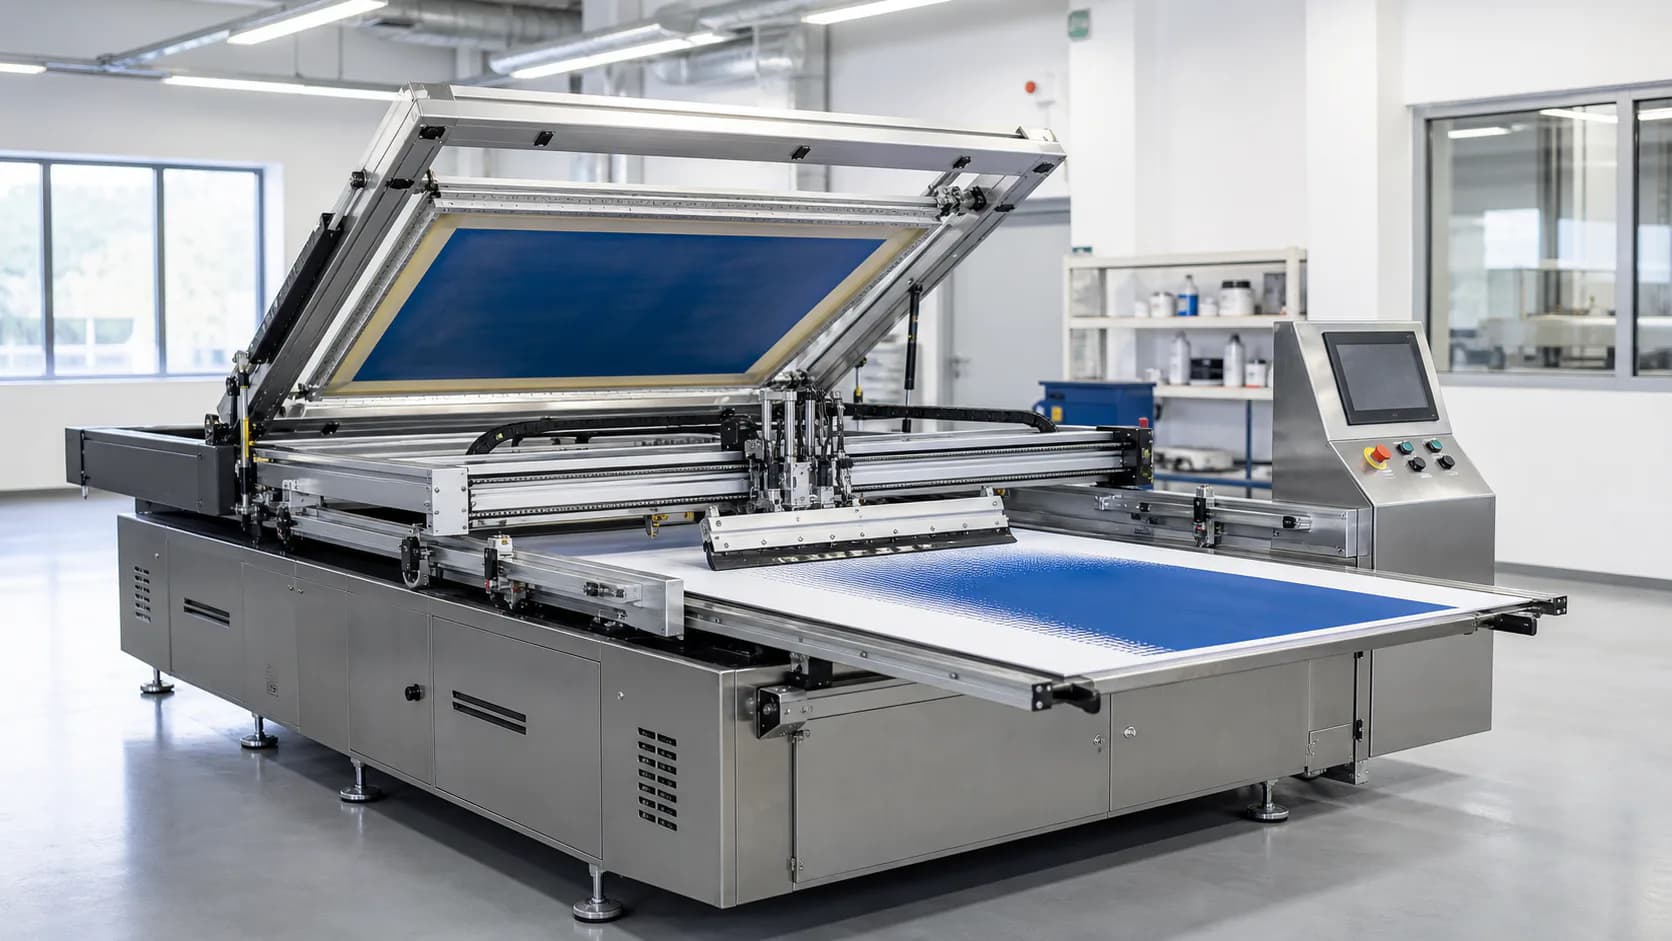
Kurzantwort: KN-Code und Einfuhr
Für Siebdruckmaschine kommt bei Übereinstimmung mit dem beschriebenen Warenumfang der KN-Code Deutschland in Betracht. Vor der Zollanmeldung sind die Warenmerkmale und der aktuelle TARIC zu prüfen.
| Merkmal | Ergebnis |
|---|---|
| Ware | Siebdruckmaschine |
| KN (8 Stellen) | 8443 19 70 |
| TARIC (10 Stellen) | 8443197000 |
| Zielland | Deutschland |
| Status | Vorläufige Einreihung; anhand der Ware und des aktuellen TARIC zu prüfen |
Rechtsgebiet und Stichtag
Es gelten Unionszollkodex und Gemeinsamer Zolltarif; deutsche Umsatzsteuer-, Verbrauchsteuer- und Marktüberwachungsvorschriften bleiben zusätzlich anwendbar. Datenstand: 5. September 2026.
Analysierte Ware
vollständige Ware „Siebdruckmaschine“ in der bei der Einfuhr gestellten Beschaffenheit.
Noch benötigte Angaben
Vor der Anmeldung sind technische Daten, Zollwert, Ursprungsland, Hersteller, Anmeldedatum und Einfuhrmitgliedstaat zu bestätigen.
HS-, KN- und TARIC-Ebene
HS: 6 Stellen; Kombinierte Nomenklatur (KN): 8 Stellen; TARIC: 10 Stellen. Je nach Maßnahme kann ein TARIC-Zusatzcode erforderlich sein.
Matrix der möglichen Codes
| Ebene | Code | Verwendung |
|---|---|---|
| HS | 844319 | Internationale Position oder Unterposition |
| KN | 8443 19 70 | Achtstellige EU-Wareneinreihung |
| TARIC | 8443197000 | Zehnstellige EU-Maßnahmen; Zusatzcode gesondert prüfen |
Begründung nach den AV
Einreihung nach AV 1 und AV 6; entscheidend sind Hauptfunktion, Material, technische Ausführung, Leistung, Zusammensetzung und Lieferzustand. Unvollständige Waren, Sets oder Multifunktionsgeräte können zusätzlich AV 2 oder AV 3 erfordern.
Zollsatz
Keinen einheitlichen Zollsatz festschreiben: maßgeblich sind TARIC-Code, Ursprung, Datum, Präferenz, Kontingent, Aussetzung und Handelsschutz. TARIC unmittelbar vor der Anmeldung prüfen.
Einfuhrumsatzsteuer
Einfuhrumsatzsteuer: 19 % Regelsatz; eine produktspezifische Ausnahme ist gesondert zu prüfen. Bemessungsgrundlage und Abzug richten sich nach deutschem Recht.
Verbrauchsteuer
Eine Verbrauchsteuer wird nicht allein aus der Tarifposition abgeleitet. Kraftstoffe sind gesondert nach deutschem Energiesteuerrecht zu prüfen.
Präferenzursprung und FHA
Präferenz setzt ein anwendbares Abkommen, die produktspezifische Ursprungsregel und einen gültigen Nachweis voraus. Versandland ist nicht automatisch Ursprungsland.
Handelsschutzmaßnahmen
TARIC nach vollständigem Code und Ursprung auf Antidumping-, Ausgleichs- und Schutzmaßnahmen prüfen; Hersteller und Zusatzcode können entscheidend sein.
Verbote und Genehmigungen
Dual-Use-, Sanktions-, Abfall- und sektorale Genehmigungsregeln anhand der tatsächlichen Ware und Beteiligten prüfen.
Produktkonformität
Zollfreigabe ersetzt keine CE- oder Marktkonformität. Konformitätsbewertung, technische Unterlagen, Kennzeichnung und Rückverfolgbarkeit sind mit deutsche Zoll- und Marktüberwachungsbehörden zu prüfen.
- Machinery Directive 2006/42/EC (transition to Regulation (EU) 2023/1230)
- EMC Directive 2014/30/EU
- Low Voltage Directive 2014/35/EU where applicable
Zollunterlagen
Rechnung, Packliste, Frachtpapier, Ursprungsnachweis, Datenblatt, Fotos, Zusammensetzung/BOM, Wertunterlagen, datierten TARIC-Auszug und Konformitätsnachweise aufbewahren.
Risiken und nächste Schritte
Material, Funktion, Leistung, Zusammensetzung oder Lieferzustand können die Einreihung ändern. Für wiederkehrende oder hochwertige Einfuhren ist eine verbindliche Zolltarifauskunft (vZTA) sinnvoll.
Amtliche Quellen und rechtliche Grenze
- Kombinierte Nomenklatur 2026 — Durchführungsverordnung (EU) 2025/1926
- EU-TARIC — Integrierter Zolltarif
- Access2Markets — Zölle, Ursprung und Einfuhranforderungen
- Unionszollkodex — Verordnung (EU) Nr. 952/2013
- EU-Rechtsrahmen für Mehrwertsteuersätze
- Generalzolldirektion — Zoll online
Vorläufige, begründete Einreihung; die endgültige Abgabe erfordert TARIC-Code, Ursprung, Zollwert, Datum und Einfuhrland.
Anwaltliche Prüfung Deutschland — Rechtsstand 5. September 2026
Diese Prüfung betrifft eine Einfuhr aus einem Drittland zur Überlassung zum zollrechtlich freien Verkehr in Deutschland. Rechtsgrundlage der Zolltarifierung ist das Unionsrecht; Deutschland hat keinen davon losgelösten Einfuhrzolltarif. Deutsches Recht ergänzt insbesondere Einfuhrumsatzsteuer, Verbrauchsteuern, ATLAS-Verfahren, Marktüberwachung und Außenwirtschaftsrecht.
1. Zusammenfassung der rechtlichen Schlussfolgerung
Für Siebdruckmaschine ist KN 8443 19 70 und TARIC 8443197000 eine begründete Arbeitshypothese. Für eine abschließende amtliche Entscheidung reichen die vorliegenden Angaben nicht aus. Die Einreihung gilt nur, wenn die Ware exakt diesem Umfang entspricht: vollständige Ware „Siebdruckmaschine“ in der bei der Einfuhr gestellten Beschaffenheit. Status: vorläufige rechtliche Bewertung; bei wiederkehrenden, hochwertigen oder streitigen Einfuhren ist eine vZTA nach UZK Art. 33–34 angezeigt.
2. Geschäftsvorgang und maßgeblicher Rechtszeitpunkt
Geprüft wird eine Einfuhr nach Deutschland mit Rechtsstand 5. September 2026. Maßgeblich bleiben der tatsächliche Annahmetag der Zollanmeldung, das Zollverfahren, Ursprungs- und Versendungsland, Hersteller, Einführer, Zollwert, Incoterm und Bestimmungsort. Bei innergemeinschaftlichem Erwerb, Versandverfahren, Lagerung, aktiver Veredelung oder Ausfuhr ist die Beurteilung anzupassen.
3. Ware und einreihungsentscheidende Merkmale
Entscheidend sind Hauptfunktion, Material, technische Ausführung, Leistung, Zusammensetzung und Lieferzustand. Die objektiven Merkmale im Gestellungszeitpunkt müssen durch Datenblatt, Stückliste/BOM, Fotos, Zeichnungen, Material- oder Laborangaben und gegebenenfalls Muster belegt werden. Handelsname, Lieferantencode und die Tarifierung eines Drittlands sind nicht bindend.
4. Ergebnis HS, KN, TARIC und deutsche Codenummer
| Ebene | Vorläufiger Code | Funktion | Rechtlicher Prüfpunkt |
|---|---|---|---|
| HS | 844319 | internationale sechsstellige Unterposition | Wortlaut und HS-Erläuterungen |
| KN | 8443 19 70 | achtstellige EU-Warennummer | KN 2026, Anmerkungen und Einreihungsverordnungen |
| TARIC | 8443197000 | zehnstelliger EU-Maßnahmencode | Ursprung, Datum, Hersteller, Kontingent und Zusatzcode |
| Codenummer Deutschland | nicht aus dem TARIC ableiten | elfstellige Einfuhr-Codenummer | am Anmeldetag in EZT-online vervollständigen |
Eine elfte Stelle wird nicht geraten oder durch eine Null ergänzt. EZT-online erlaubt die Suche bis zur elfstelligen Einfuhr-Codenummer; bei der Ausfuhr wird regelmäßig die achtstellige Warennummer verwendet.
5. Einreihungsmethode und Rechtsgrundlagen
AV 1 verlangt zuerst den Wortlaut der Positionen sowie Abschnitts- und Kapitelanmerkungen; AV 6 steuert die Unterposition. AV 2 ist nur bei unvollständigen, unfertigen oder zerlegten Waren einschlägig; AV 3 erst, wenn nach AV 1/2 mehrere Positionen rechtlich verbleiben. Anschließend sind KN-Erläuterungen, einschlägige Einreihungsverordnungen, EuGH-Rechtsprechung und vergleichbare EBTI/vZTA-Entscheidungen anhand identischer objektiver Merkmale zu würdigen.
6. Konkurrenzcodes und Abgrenzung
Mehrere Codes in der Arbeitshypothese sind echte Alternativen, keine frei austauschbaren Angaben. Der zutreffende Code hängt von den oben genannten technischen Kriterien ab. Codes für Teile, Zubehör, andere Materialien, andere Hauptfunktionen oder unvollständige Sendungen sind auszuschließen, sobald die tatsächliche Ware feststeht. Ohne vollständige Spezifikation darf keine Alternative als endgültig bezeichnet werden.
7. Zoll, Kontingente, Aussetzungen und Berechnung
Der Drittlandszoll ist ausschließlich aus dem tagesaktuellen TARIC/EZT-Ergebnis für Code, Ursprung und Datum zu entnehmen. Zusätzlich sind Präferenz, Kontingentnummer und -stand, autonome Aussetzung, Endverwendung, landwirtschaftliche Bestandteile, Antidumping/Ausgleichszoll, Zusatzcode und erforderliche Unterlagen zu prüfen. Zollwert: grundsätzlich Transaktionswert nach UZK Art. 70 mit Hinzurechnungen/Abzügen; falls nicht anwendbar, Methoden nach Art. 74. Zollbetrag = festgestellter Zollwert × anwendbarer Wertzollsatz, zuzüglich etwaiger spezifischer Komponenten.
8. Ursprung, FTA/GSP und Präferenznachweise
Nichtpräferenzieller Ursprung nach UZK Art. 59–63 und Präferenzursprung nach Art. 64 sind getrennt zu prüfen. Eine Präferenz setzt ein am Anmeldetag anwendbares Abkommen, die produktspezifische Ursprungsregel, zulässige Kumulierung, ausreichende Be- oder Verarbeitung, Einhaltung der Nichtveränderungsregel und einen gültigen Nachweis voraus. Versendungsland, Verkäuferanschrift oder „Made in“-Angabe genügen allein nicht.
9. Einfuhrumsatzsteuer und Bemessungsgrundlage
Die Einfuhr ist nach § 1 Abs. 1 Nr. 4 UStG steuerbar; § 21 UStG verweist grundsätzlich sinngemäß auf Zollvorschriften. § 11 UStG knüpft an den Zollwert an und rechnet, soweit nicht enthalten, insbesondere Zoll/Verbrauchsteuer sowie Beförderungs- und Nebenkosten bis zum ersten beziehungsweise bereits feststehenden weiteren Bestimmungsort hinzu. Der Regelsteuersatz nach § 12 Abs. 1 UStG ist nur der Ausgangspunkt; ein ermäßigter Satz oder eine Befreiung muss produktspezifisch geprüft werden. Vorsteuerabzug nach § 15 Abs. 1 Satz 1 Nr. 2 UStG setzt insbesondere entstandene EUSt, Einfuhr für das Unternehmen und einen belastbaren Einfuhrnachweis des Abzugsberechtigten voraus.
10. Verbrauchsteuer
Nach den beschriebenen Warenmerkmalen ist keine deutsche Verbrauchsteuer erkennbar. Das ist keine allgemeine Negativbescheinigung: Enthält die Ware Energieerzeugnisse, Alkohol, Tabak, Kaffee oder andere verbrauchsteuerpflichtige Bestandteile, ist das jeweilige Spezialgesetz anhand von Zusammensetzung, Menge und Verwendung zu prüfen.
11. Antidumping, Ausgleichszoll, Schutz und Umgehung
Ob Antidumping-, Ausgleichs-, Schutz- oder Umgehungsmaßnahmen gelten, kann nicht aus dem achtstelligen KN-Code allein verneint werden. Erforderlich sind TARIC 10, nichtpräferenzieller Ursprung, Versendungsland, Hersteller/Ausführer, gegebenenfalls Zusatzcode und Anmeldetag.
12. CBAM und weitere Berichts-/Finanzpflichten
CBAM nach Verordnung (EU) 2023/956 gilt ab 2026 nicht für jede Ware mit Stahl, Aluminium oder Energiebezug, sondern nur bei rechtlicher Erfassung durch Anhang I und unter Beachtung der geltenden Schwellen und Ausnahmen. Fertige Maschinen oder Verbraucherprodukte werden nicht allein wegen eingebauter Metalle zu CBAM-Waren. EUDR, Batterierecht und erweiterte Herstellerverantwortung sind eigene Prüfungen.
13. Verbote, Sanktionen, Dual-Use und BAFA
Parteien, Eigentums-/Kontrollverhältnisse, Ursprung, Versandroute, Endverwender und Endverwendung sind gegen aktuelle EU-Sanktionen und AWG/AWV zu prüfen. Für Ausfuhr, Wiederausfuhr, Vermittlung oder technische Unterstützung können Verordnung (EU) 2021/821 und die Ausfuhrliste eine BAFA-Genehmigung auslösen. Die Güterlisten arbeiten mit technischen Parametern; ein HS-Code beweist weder Genehmigungspflicht noch Genehmigungsfreiheit.
14. Fachrecht und Marktzugang in Deutschland
- Machinery Directive 2006/42/EC (transition to Regulation (EU) 2023/1230)
- EMC Directive 2014/30/EU
- Low Voltage Directive 2014/35/EU where applicable
- Für das Bereitstellen einer Maschine im Jahr 2026 gelten grundsätzlich Richtlinie 2006/42/EG und 9. ProdSV; die Verordnung (EU) 2023/1230 gilt grundsätzlich erst ab 20. Januar 2027. Risikobeurteilung, technische Unterlagen, Betriebsanleitung in deutscher Sprache, Konformitätserklärung und CE-Kennzeichnung sind vor dem Inverkehrbringen zu prüfen.
- Elektrische und funktechnische Funktionen können zusätzlich 1. ProdSV, EMVG oder FuAG auslösen.
15. Unterlagen, ATLAS und zuständige Behörden
- EORI des Wirtschaftsbeteiligten; elektronische Zollanmeldung über ATLAS beziehungsweise ein zulässiges Internetverfahren.
- Handelsrechnung, Packliste, Beförderungspapier, Kaufvertrag, Incoterm, Zahlungs- und Zollwertunterlagen.
- Technische Einreihungsakte mit Modell, Datenblatt, BOM, Fotos, Material-/Laborwerten und Lieferzustand.
- Ursprungsanalyse und gültiger Präferenznachweis, falls Präferenz beantragt wird; datierter TARIC- und EZT-Auszug einschließlich Zusatzcodes/Dokumentencodes.
- Produktakte, Konformitätserklärung, Prüfberichte, Kennzeichnung, deutsche Anleitung sowie Registrierungs-/Genehmigungsnachweise.
Zollrechtlich zuständig ist das jeweilige Zollamt/Hauptzollamt; vZTA-Anträge laufen elektronisch über das Zoll-Portal. Für Exportkontrolle ist gegebenenfalls BAFA, für Markt- und Fachrecht die jeweils sachlich und örtlich zuständige Bundes- oder Landesbehörde zuständig.
16. Risiken, fehlende Daten und Handlungsempfehlung
Fehlen derzeit: vollständige technische Spezifikation, Hersteller, nichtpräferenzieller Ursprung, Versendungsland, Anmeldetag, Einführer/EORI, Zollverfahren, Zollwertbestandteile, Menge, Verwendungszweck und Konformitätsunterlagen. Hauptfolgen einer Fehlbeurteilung sind Nacherhebung und Zinsen, Verlust der Präferenz, falscher Hersteller-Zusatzcode, Verzögerung/Beschlagnahme sowie produkt- oder außenwirtschaftsrechtliche Maßnahmen. Wird nach Abgabe eine steuerlich erhebliche Unrichtigkeit erkannt, ist eine Berichtigungspflicht nach § 153 AO zu prüfen; vorsätzliche oder leichtfertige Verkürzungen können §§ 370 oder 378 AO berühren. Praktisch: Faktenakte schließen, TARIC/EZT am Anmeldetag sichern und bei verbleibender Einreihungsunsicherheit vZTA beantragen.
17. Amtliche Rechtsquellen und Prüfdatum
- Kombinierte Nomenklatur 2026 — Durchführungsverordnung (EU) 2025/1926
- TARIC — tagesaktuelle EU-Maßnahmen
- Access2Markets — Zoll, Ursprung und Einfuhranforderungen
- Unionszollkodex — Verordnung (EU) Nr. 952/2013
- Delegierte Verordnung (EU) 2015/2446
- Durchführungsverordnung (EU) 2015/2447
- EZT-online — deutsche Codenummern, Maßnahmen und Verbrauchsteuern
- EZT-online-Hilfe — Einfuhr-Codenummer bis 11 Stellen
- Generalzolldirektion — verbindliche Zolltarifauskunft (vZTA)
- Generalzolldirektion — Formen der Zollanmeldung und ATLAS
- Generalzolldirektion — Verwendung der EORI-Nummer
- § 1 Zollverwaltungsgesetz — Aufgaben der Zollverwaltung
- § 11 UStG — Bemessungsgrundlage der Einfuhr; § 12 UStG — Steuersätze; § 15 UStG — Vorsteuerabzug; § 21 UStG — Einfuhrumsatzsteuer
- BAFA — Exportkontrolle und Güterlisten; Außenwirtschaftsgesetz (AWG); Außenwirtschaftsverordnung (AWV) und Ausfuhrliste
- 9. ProdSV — Maschinenverordnung
Online geprüft am 5. September 2026. Diese Veröffentlichung ist eine begründete Fachinformation, aber keine vZTA, Zollentscheidung oder Einzelfallgenehmigung. Endergebnis: KN/TARIC wie oben nur vorläufig; die deutsche elfstellige Codenummer, Abgaben und Maßnahmen sind mit den fehlenden Transaktionsdaten am tatsächlichen Anmeldetag in EZT/TARIC festzustellen.