Kurzantwort: KN-Code und Ausfuhr
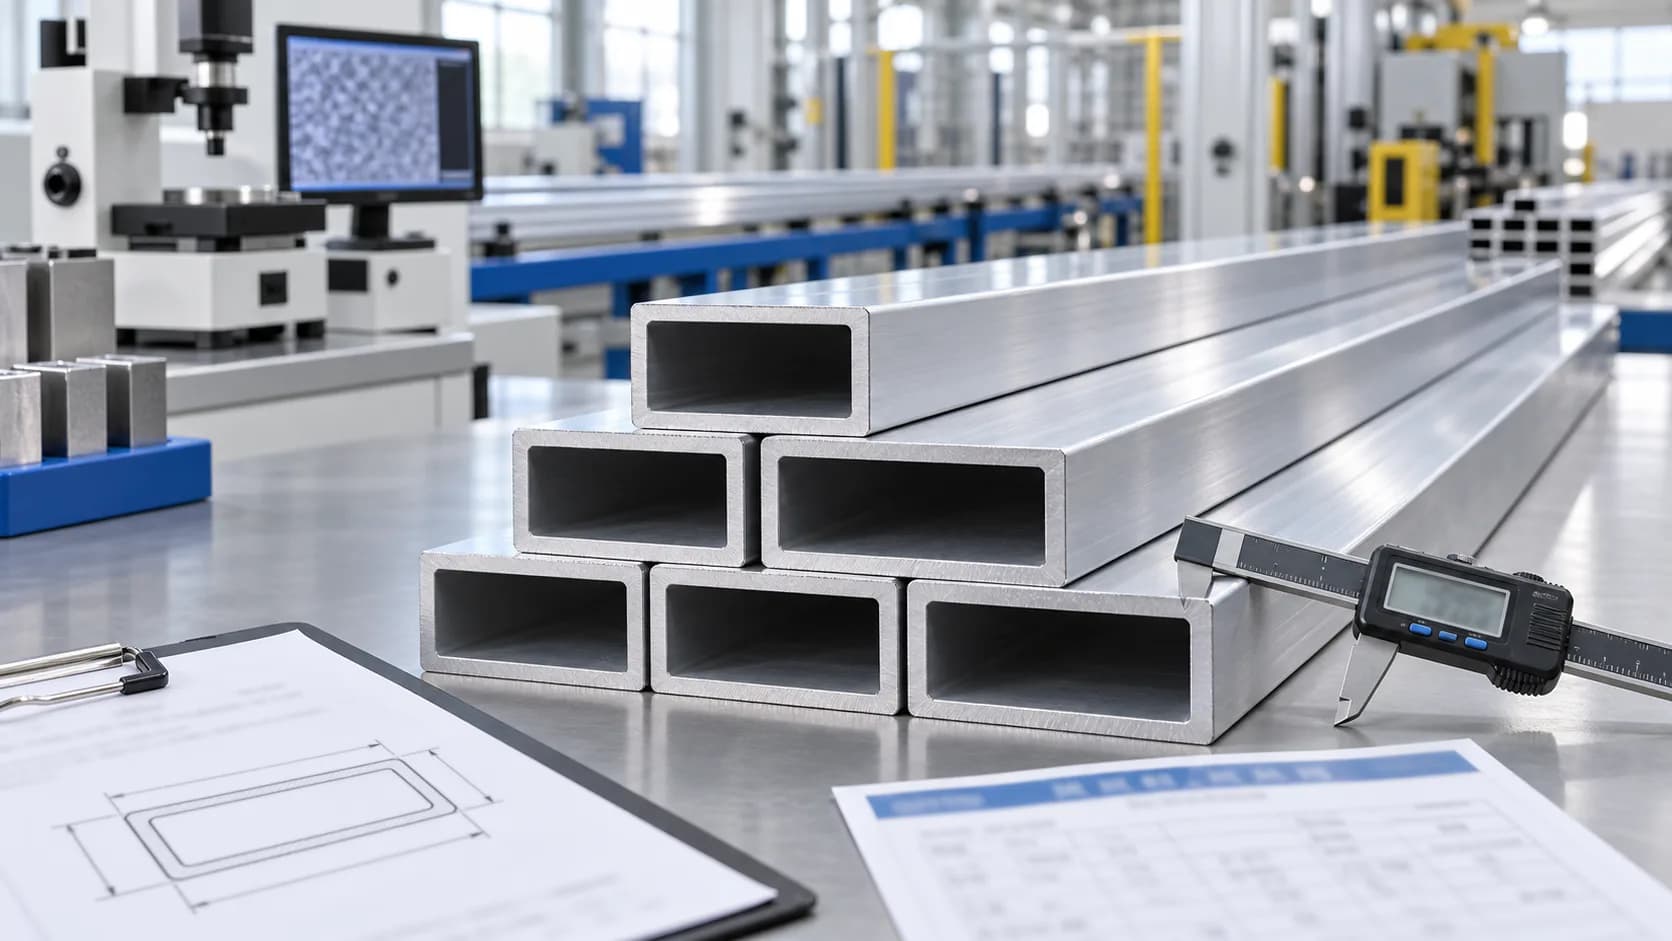
Bedingtes Ergebnis: Ein rechteckiges Erzeugnis aus Aluminiumlegierung bleibt ein Rohr, wenn es über die gesamte Länge nur einen geschlossenen Hohlraum, einen gleichbleibenden Querschnitt und eine gleichmäßige Wanddicke besitzt und Innen- sowie Außenrechteck konzentrisch, formgleich und gleich ausgerichtet sind. In Betracht kommen KN 7608 20 20 für geschweißte Rohre, 7608 20 81 für nur stranggepresste Rohre und 7608 20 89 für andere Rohre. Für gewöhnliche Ware fällt kein allgemeiner EU-Ausfuhrzoll an; die Umsatzsteuerbefreiung setzt Ausfuhr- und Ausgangsnachweise voraus.
| KN-Code | Ausfuhrzoll | Voraussetzung |
|---|---|---|
| 7608 20 20 | kein gewöhnlicher EU-Ausfuhrzoll | geschweißtes Rohr |
| 7608 20 81 | kein gewöhnlicher EU-Ausfuhrzoll | nur stranggepresst |
| 7608 20 89 | kein gewöhnlicher EU-Ausfuhrzoll | anderes Rohr im Sinne der Kapitelanmerkung |
Erfasste Ware
Erfasst sind neue gerade Längen, die aus Deutschland ausgeführt werden, bevor sie zu Rahmen, Türen, Tragwerken oder Maschinenbaugruppen verarbeitet sind. Feststehen müssen Legierung, Zustand, Außen- und Innenmaße, Wanddicken, Eckradien, Herstellung, Oberfläche und jede Bearbeitung nach dem Pressen. Handelsname oder Foto allein reichen nicht. Maßgeblich ist der objektive Zustand bei Annahme der Ausfuhranmeldung und nicht die spätere Verwendung beim Käufer.
Abgrenzung Rohr, Hohlprofil und Bauteil
Die rechteckige Form ist nach Anmerkung 1(e) zu Kapitel 76 ausdrücklich zulässig. Mehrkammerprofile, Innenstege, nicht konzentrische Geometrien oder Montagenuten können Hohlprofile der 7604 21 00 oder andere Profile der 7604 29 90 sein. Für Bauzwecke gebohrte, zugeschnittene, auf Gehrung bearbeitete oder mit Beschlägen versehene Ware kann unter 7610 fallen. AV 1 und die Kapitelanmerkung gehen der Unterpositionswahl nach AV 6 vor. Herstellung und Bearbeitungszustand sind deshalb zwingende Tatsachen der Anmeldung.
Ausfuhrzoll und Umsatzsteuer
Ausfuhrzoll, deutsche Umsatzsteuer, Einfuhrabgaben des Bestimmungslands und handelspolitische Maßnahmen sind getrennt zu beurteilen. Die steuerfreie Ausfuhrlieferung verlangt die Voraussetzungen des UStG und der UStDV sowie belastbare Ausgangsbelege. Der ausländische Importeur prüft Einfuhrzoll, Einfuhrumsatzsteuer, Ursprung und Antidumping- oder Ausgleichszölle. Incoterms verteilen Kosten, ändern aber nicht die öffentlich-rechtliche Steuerschuld.
Ausfuhrkontrolle und Sanktionen
Gewöhnliche Rohre sind nicht allein wegen ihres Materials Dual-Use-Güter. Gleichwohl sind Anhang I der Verordnung (EU) 2021/821, Catch-all-Tatbestände, Endverwendung, Empfänger, Umgehungsrisiken, EU-Sanktionen und AWG/AWV zu prüfen. Luftfahrt-, Nuklear-, Raketen- oder Militärspezifikationen können die Bewertung ändern. Die güterlistenrechtliche Einstufung, Sanktionsprüfung und Endverbleibserklärung sind nachvollziehbar zu dokumentieren; erforderliche BAFA-Genehmigungen müssen vor der Ausfuhr vorliegen.
Zollverfahren bei der Ausfuhr
Die Ware ist im AES-Ausfuhrverfahren anzumelden; gegebenenfalls ist eine Vorabanmeldung erforderlich. Anmelder, Empfänger, Bestimmungsland, KN-Code, Wert, Eigenmasse, Ursprung und Verfahren müssen stimmen. MRN, Ausgangsvermerk und Ersatznachweise sind mit Rechnung und Beförderungsunterlagen aufzubewahren. Die Warenbezeichnung sollte Rechteckrohr aus Aluminiumlegierung, einen geschlossenen Hohlraum, Außenmaße, Wanddicke, Legierung, Herstellung und fehlende bauliche Vorbereitung nennen.
Technische Nachweise
- Bemaßte Querschnittszeichnung, Stirnfotos, Muster und Matrizenrevision mit allen vier Wanddicken.
- Werkszeugnis mit Legierung, chemischer Zusammensetzung, Zustand, Charge und EN/ASTM/JIS-Norm.
- Erklärung zu Strangpressen, Ziehen oder Schweißen sowie Nachweis jeder Bearbeitung, Beschichtung oder Eloxierung.
- Rechnung, Packliste, Gewichtsaufstellung, Transportnachweis, Ausfuhranmeldung, MRN und Ausgangsvermerk.
- Güterlistenprüfung, Sanktionsscreening, Endverbleibserklärung und erforderliche Genehmigung.
Ursprung und Einfuhr im Bestimmungsland
Der KN-Code beweist keinen Ursprung. Guss des Bolzens, Strangpressen, Schweißen und weitere Verarbeitung sind für Präferenz- und nichtpräferenziellen Ursprung zu dokumentieren. Das Bestimmungsland verwendet seinen eigenen Einfuhrcode und eigene Schutzmaßnahmen; der deutsche Ausfuhrcode darf nicht ungeprüft übernommen werden. Für Präferenznachweise sind Lieferantenerklärungen, Produktionsunterlagen und Beförderungsnachweise nach dem konkreten Abkommen erforderlich.
Risikokontrolle
Eine schriftliche Einreihungsakte sollte 7608, 7604 und 7610 vergleichen und eindeutig mit Matrize, Zeichnung und Charge verbunden sein. Änderungen an Kammern, Stegen, Bearbeitung, Legierung oder Endverwendung lösen eine neue Prüfung aus. Bei wiederkehrenden oder hochwertigen Ausfuhren sind vZTA und eine belastbare güterlistenrechtliche Einstufung zweckmäßig. Ein früherer Vorgang ist kein Präzedenzfall für eine abweichende Produktrevision.
Amtliche Quellen
Amtliche Ausgangspunkte sind EU tariff classification, Union Customs Code export procedure, Regulation (EU) 2021/821 and EU sanctions map. Zusätzlich sind deutscher Zoll, EZT-online, BAFA und die am Anmeldetag geltenden Sanktionslisten zu prüfen. KN-Anmerkungen, Einreihungsverordnungen und vZTA-Praxis sind gemeinsam zu lesen.
Grenzen der Aussage
Stand 12.09.2026. Die Aussage ist bedingt und weder vZTA noch Ausfuhrgenehmigung. Ohne Zeichnung, Muster, Werkstoffzeugnis und Herstellungsnachweis lässt sich der endgültige Code nicht garantieren. Der Ausführer bleibt für Anmeldung, Steuerbelege, Sanktionen und Exportkontrolle verantwortlich.