Kurzantwort: KN-Code und Einfuhrvorschriften
Bedingtes Ergebnis: Kleidung aus Gewirken oder Gestricken gehört in Kapitel 61, nicht gewirkte oder gestrickte Kleidung grundsätzlich in Kapitel 62. Einen einheitlichen Code oder Zollsatz gibt es nicht. Art des Kleidungsstücks, Geschlecht, Kleinkindereigenschaft, Faser nach Gewicht, Herstellung, Beschichtung und Zusammenstellung bestimmen die achtstellige KN. Für gewöhnliche neue Modeware bestehen weder eine allgemeine Einfuhrgenehmigung noch eine CE-Pflicht; gesondert zu prüfen sind TARIC, Ursprung, Einfuhrumsatzsteuer, REACH, VO (EU) 1007/2011 und GPSR.
Entscheidung zwischen Kapitel 61 und 62
Nach AV 1 sind Abschnitt XI sowie die Anmerkungen zu Kapitel 61 und 62, anschließend AV 6 anzuwenden. Maschenbildung führt zu Kapitel 61, Kette-Schuss-Gewebe typischerweise zu Kapitel 62. T-Shirts, Pullover, Babybekleidung, Büstenhalter und Waren aus beschichteten Geweben haben besondere Positionen. Anmerkung 14 zu Abschnitt XI trennt Kleidungsstücke verschiedener Positionen auch bei Verkauf als Set. Gebrauchtkleidung fällt nur bei erfülltem Zustand und vorgeschriebener Verpackung unter 6309.
Unterlagen für den achtstelligen KN-Code
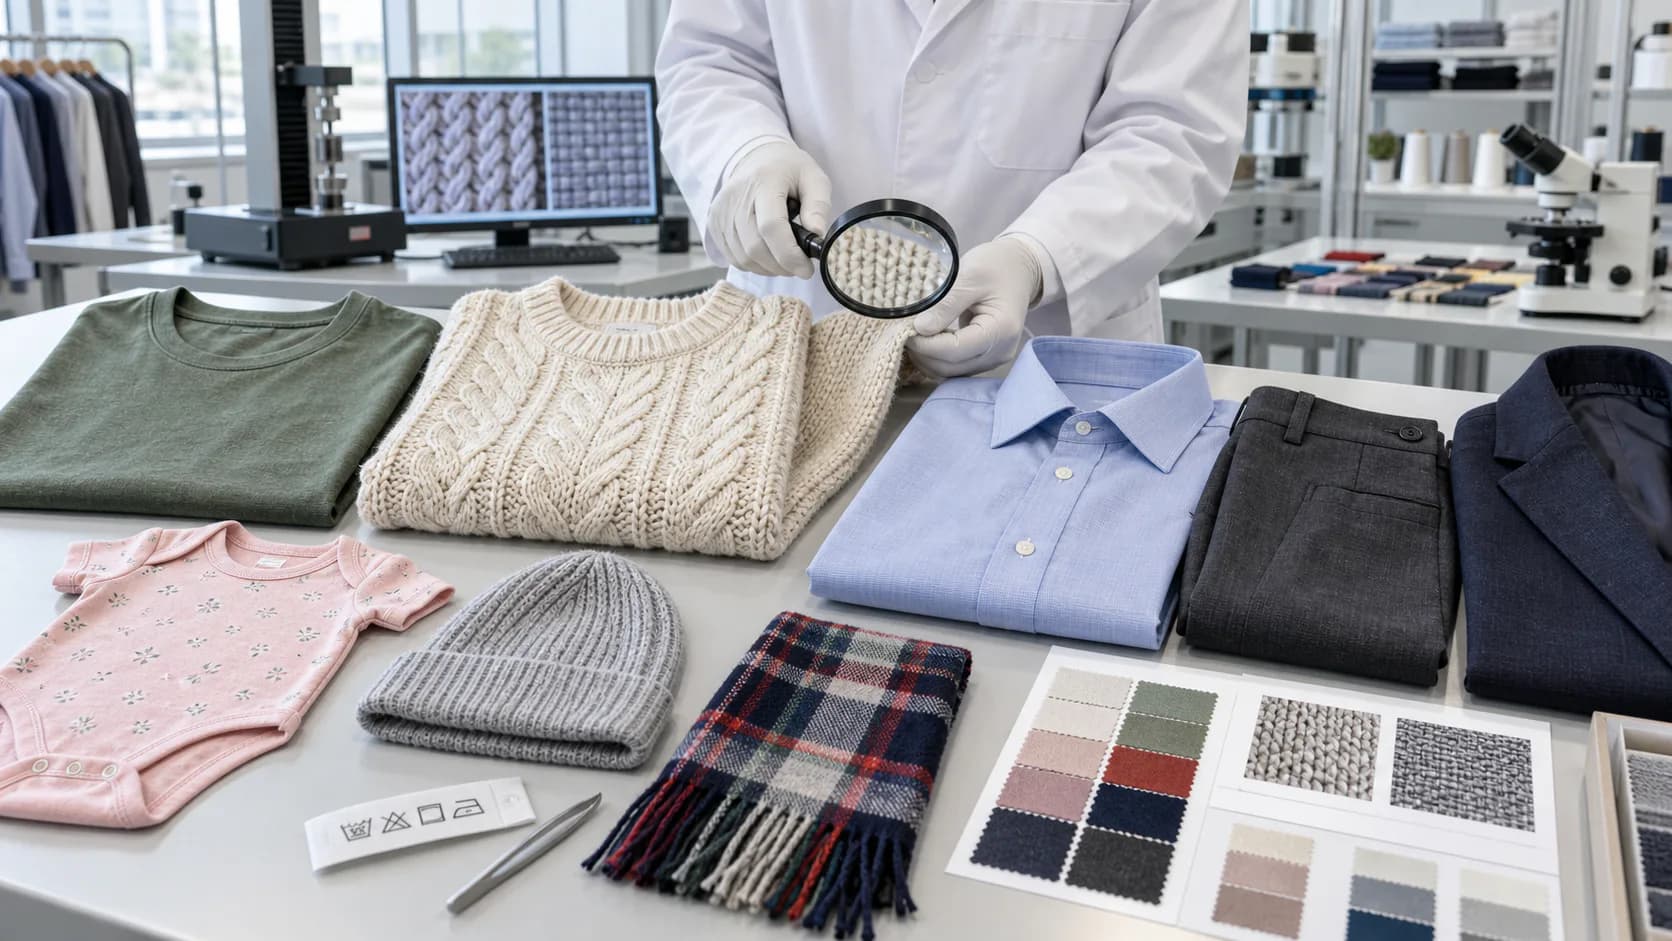
Erforderlich sind Muster, Makroaufnahme des Stoffes, Schnitt, Träger und Geschlecht, Körpergröße, Gewichtsanteile von Oberstoff und Futter, Beschichtung, Verschlüsse, Setbestandteile und Funktionsaussagen. Mischungen richten sich nach Anmerkung 2 zu Abschnitt XI, nicht nach Preis oder Werbeaussage. Tech Pack, BOM, Zuschnitt, Nähprotokoll, Faserprüfung, Etikett, Rechnung und SKU müssen übereinstimmen. Kleine Änderungen der Bindung, Faserquote oder Ausführung können den KN-Code ändern.
Zoll, Präferenz und Einfuhrumsatzsteuer
Drittlandszoll ist mit vollständigem KN/TARIC-Code, Ursprung, Zollwert und Anmeldetag im aktuellen TARIC zu ermitteln. Präferenz setzt Produktregel und gültigen Nachweis voraus. In Deutschland beträgt die reguläre Einfuhrumsatzsteuer für gewöhnliche Bekleidung grundsätzlich 19 %, vorbehaltlich Sonderfällen und der zutreffenden Bemessungsgrundlage. Antidumping, Sanktionen oder Kontingente sind getrennte TARIC-Maßnahmen. Ein Nullzoll beseitigt Einfuhrumsatzsteuer und Produktpflichten nicht.
Präferenzursprung bei Bekleidung
Ursprungsregeln für Kleidung können Spinnen, Stricken oder Weben, Zuschneiden und Konfektion verlangen; jede Vereinbarung hat eigene Regeln, Toleranzen und Kumulation. Versandland, Markeninhaber oder Etikettierungsort bestimmen den Ursprung nicht. Zu sichern sind Garn- und Stofflieferanten, Produktionsaufträge, Zuschnitt, Näherei, Werk, Transport und Ursprungserklärung. Umetikettieren, Verpacken oder geringe Veredelung begründen regelmäßig nicht automatisch einen neuen Präferenzursprung.
REACH und allgemeine Produktsicherheit
REACH Anhang XVII beschränkt unter anderem bestimmte Azofarbstoffe und weitere Stoffe in Textilerzeugnissen; Eintrag, Grenzwert und Hautkontakt sind aktuell zu prüfen. Die GPSR verlangt seit 13. Dezember 2024 Sicherheitsbewertung, Rückverfolgbarkeit, verantwortlichen Wirtschaftsakteur, Beschwerde- und Rückrufverfahren sowie Informationen im Fernabsatz. Prüfungen müssen Farben, Drucke, Beschichtungen, Besätze und Charge abdecken; ein Rohstoffzeugnis genügt nach weiterer chemischer Ausrüstung nicht ohne Äquivalenzbegründung.
Faserkennzeichnung und Verbraucherinformation
VO (EU) 1007/2011 verlangt zulässige Faserbezeichnungen und Gewichtsanteile sowie gegebenenfalls den Hinweis auf nichttextile Teile tierischen Ursprungs. Angaben müssen dauerhaft, lesbar und in der für Deutschland erforderlichen Sprache bereitstehen. Pflege, Größe, Herkunft und Werbeaussagen unterliegen zusätzlich Verbraucher- und Lauterkeitsrecht. Aussagen wie 100 % Baumwolle, recycelt, antibakteriell, UV- oder flammhemmend brauchen Belege. Etikett, Onlineangebot, Zollakte und Prüfbericht müssen dasselbe Produkt beschreiben.
Kinderkleidung, PSA, beschichtete und gebrauchte Ware
Kinderkleidung ist auf Kordeln, kleine Teile und Chemikalien zu bewerten. Schutzkleidung im Anwendungsbereich der VO (EU) 2016/425 benötigt Konformitätsbewertung, EU-Erklärung und CE; normale Mode nicht. Beschichtete Ware verlangt Angaben zu Träger und Beschichtung. Tierische Besätze können CITES auslösen. Gebrauchtware und Textilabfall sind getrennt nach Zoll-, Abfallverbringungs- und Hygienerecht zu prüfen. Markenfälschungen oder gefährliche Produkte können trotz richtiger Einreihung angehalten werden.
Zollakte und Warenbezeichnung
Die Akte umfasst Vertrag, Rechnung, Packliste, Frachtpapier, Wert- und Ursprungsnachweis, Tech Pack, BOM, Faserberechnung, Stoffbilder, Größen-/Geschlechtsbeleg, REACH-Erklärungen und Prüfungen, GPSR-Risikoakte und Etiketten. Warenbezeichnung: „Herrenhemden aus Baumwollgewebe, langarm, 100 Gew.-% Baumwolle, nicht gewirkt oder gestrickt, unbeschichtet, Größen ..., neu, Ursprung ...“. Für Strickware, Hosen, Kleider, Babysachen oder Zubehör sind alle entscheidenden Merkmale anzupassen.
Amtliche EU- und deutsche Quellen
Amtliche Quellen, geprüft am 12.09.2026: Access2Markets/TARIC, VO (EU) 1007/2011, VO (EU) 2023/988 GPSR, ECHA-Beschränkungen und Zoll online zur Einfuhrumsatzsteuer. Code, TARIC-Maßnahmen und Steuersatz sind am Anmeldetag erneut zu prüfen.
Grenzen und Maßnahmen vor der Einfuhr
Dies ist keine verbindliche Zolltarifauskunft für eine unbekannte SKU. Erforderlich sind Muster, Herstellungsart, Kleidungsstück, Geschlecht/Alter, Fasergewichte, Futter, Beschichtung, Set, Claims, Produzent, Ursprungskette, Wert und Datum. Vor Bestellung ist eine SKU-Matrix zu erstellen, ein repräsentatives Vorserienmuster zu prüfen und die Haftung für Einreihung, Ursprung, Stoffbeschränkung, Etikett, Rückruf und Wiederausfuhr vertraglich zu regeln. Bei wiederkehrenden Einfuhren ist eine vZTA zu erwägen; Suchmaschinenoptimierung garantiert weder Indexierung noch Rang.