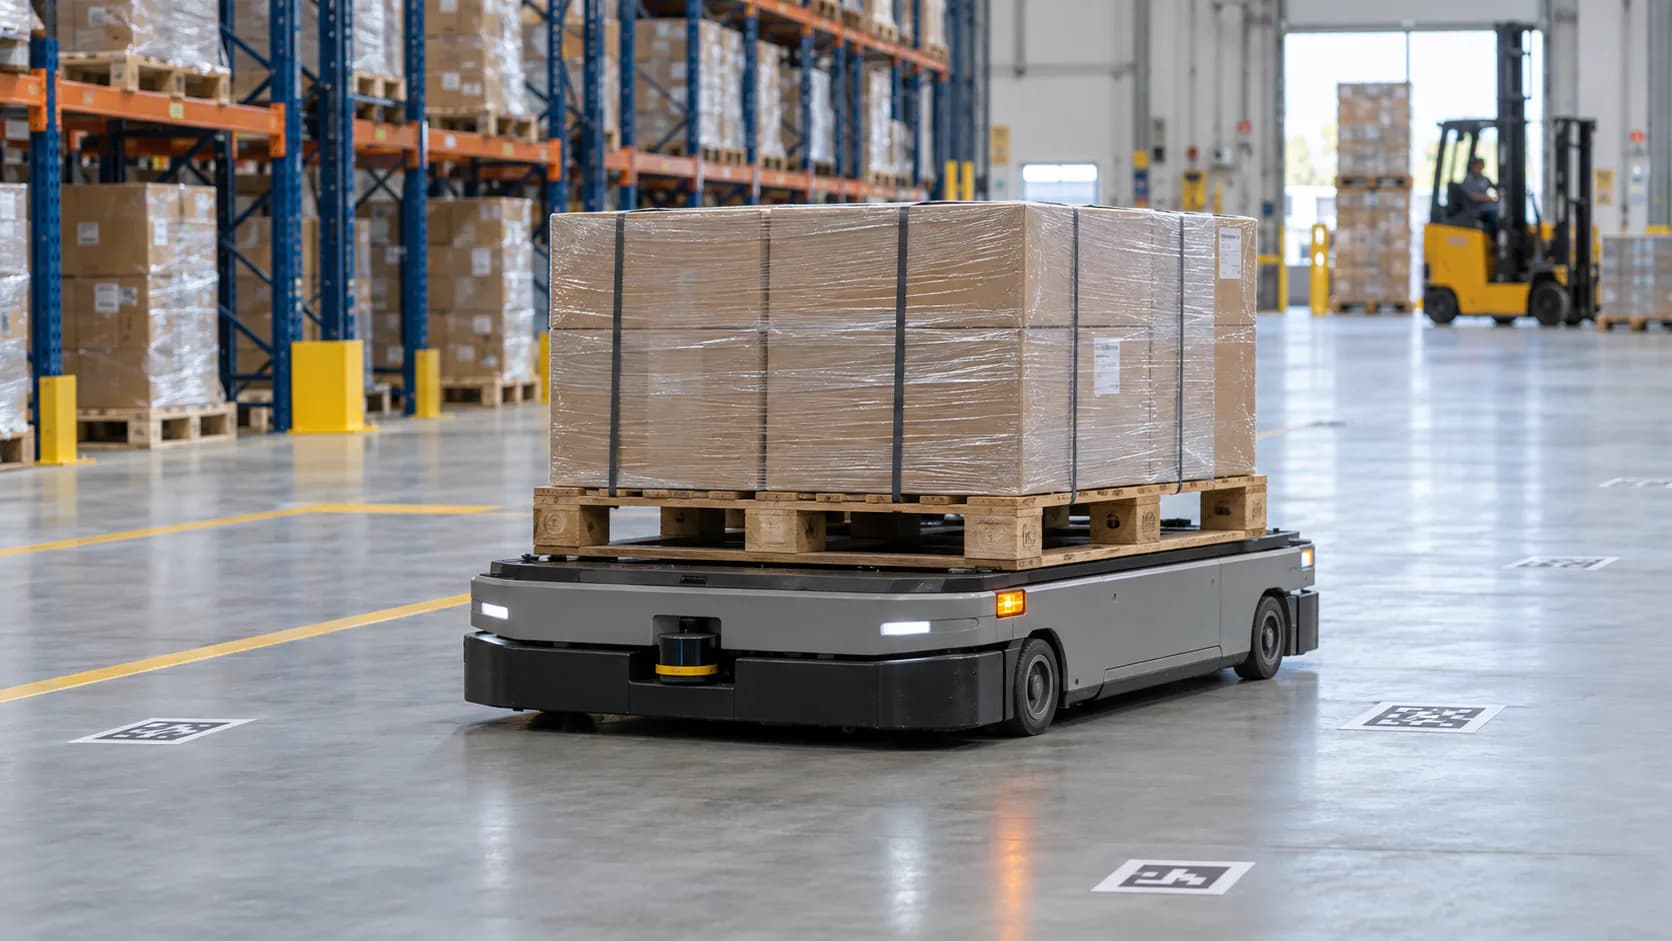
Ergebnis zu Einreihung und Einfuhr
Für AGV/FTF besteht keine einheitliche Zolltarifnummer. Ein elektrisch angetriebenes selbstfahrendes Werkfahrzeug zur Kurzstreckenbeförderung von Waren in Werk oder Lager, mit fester Ladefläche und ohne Hebe- oder Handhabungsvorrichtung, ist zunächst unter KN 8709 11 zu prüfen. Mit Gabel, Hubtisch, Klemme oder aktiver Lastübergabe ist KN 8427 10 einschlägig; eine verbundene Förderanlage kann in 8428 fallen. Die TARIC-Unterposition bleibt von Ausführung, Ursprung und Anmeldetag abhängig.
Entscheidende technische Merkmale
Festzuhalten sind Antrieb, Batterie, Nutzlast, Geschwindigkeit, Einsatzbereich, Straßeneignung, Ladefläche, Kupplung, Gabel, Hubweg, Rollen, Förderer, Klemme, Sensorik, Navigation und Software. Außerdem ist zwischen vollständigem Fahrzeug, zerlegter Ware, Teilen und Gesamtanlage zu unterscheiden. Maßgeblich sind AV 1 und 6 sowie die Abschnittsanmerkungen. Magnetband, QR, Lidar oder SLAM beschreiben nur die Führung; die Handelsnamen AGV, FTF, AMR oder Roboter entscheiden nicht.
Ohne Hub- oder Handhabungseinrichtung: KN 8709 11
Position 8709 erfasst selbstfahrende Werkfahrzeuge ohne Hebe- oder Handhabungseinrichtung für Kurzstreckentransporte in Fabriken, Lagern, Häfen oder Flughäfen. Ein fahrerloser elektrischer Plattformwagen kann KN 8709 11 erfüllen, wenn die Plattform die Last weder anhebt noch aktiv verschiebt und keine Auslegung für öffentliche Straßen besteht. Abmessungen, Wendekreis, Geschwindigkeit, Nutzlast und Hallenlayout sind als Beweis zu sichern.
Mit Hub- oder Handhabungseinrichtung: KN 8427 10
Position 8427 erfasst Gabelstapler und andere Werkfahrzeuge mit Hebe- oder Handhabungseinrichtung. Gabeln, Hubplattform, Klemme, Teleskopgabel oder angetriebene Rollen zur Lastaufnahme führen zur Prüfung von KN 8427 10. Das Gericht der Europäischen Union hat in T-321/25 vom 10. Juni 2026 die Abgrenzung zu 8709 anhand der vorhandenen Hebeeinrichtung bestätigt. Auch ein geringer Hub kann zolltariflich erheblich sein.
AMR und integrierte Anlagen
Ein AMR für Inspektion, Reinigung oder Spezialdienste kann statt 8709 unter 8479.89 oder eine besondere Funktionsposition fallen. Gemeinsam eingeführte und verbundene Maschinen mit einer klar bestimmten Lager-, Abruf- oder Förderfunktion können nach Anmerkung 4 zu Abschnitt XVI als funktionelle Einheit unter 8428 geprüft werden. Ein Vertrag oder eine gemeinsame Software genügt nicht, um Regale, Baukonstruktionen und selbständige Maschinen einzubeziehen.
Teile, Batterien und Steuerungen
Ausschließlich oder hauptsächlich für 8709 bestimmte Teile sind mit 8709 90, Teile für 8427 nach Anmerkung 2 zu Abschnitt XVI mit 8431 20 zu vergleichen. Batterien, Ladegeräte, Motoren, Computer, Funkmodule, Sensoren und Schaltschränke mit eigener Positionsbeschreibung werden getrennt eingereiht. Für Lithiumbatterien sind Beförderungsnachweise nötig. Beistellungen, Softwarelizenzen und Lizenzgebühren sind zudem zollwertrechtlich zu prüfen.
Zoll, Ursprung und Einfuhrumsatzsteuer
Der Drittlandszoll, Präferenzen, Aussetzungen, Kontingente und handelspolitische Maßnahmen sind im TARIC mit vollständigem Code, Ursprung und Anmeldetag abzufragen. Präferenz verlangt eine einschlägige Ursprungsregel und gültigen Nachweis. In Deutschland beträgt die Einfuhrumsatzsteuer regelmäßig 19 %, wobei Bemessungsgrundlage und mögliche Sonderfälle gesondert zu bestimmen sind. Der sechsstellige HS-Code allein erlaubt keine abschließende Steuerberechnung.
Einfuhrbeschränkungen und Marktzugang
Ein neues Industrie-AGV ist nicht allein wegen 8709 oder 8427 verboten. Zu prüfen sind TARIC-Maßnahmen, Sanktionen, Dual-Use/Endverwendung, Funkanlage, Batterie, Gefahrstoffe und gebrauchte Maschinen. Zollrechtliche Überlassung und Marktzugang sind getrennte Prüfungen. Importeur und Wirtschaftsakteur müssen die einschlägigen Harmonisierungsrechtsakte, technische Unterlagen, Rückverfolgbarkeit und deutsche Benutzerinformationen sicherstellen.
Maschinensicherheit und CE
Bis 19. Januar 2027 gilt die Maschinenrichtlinie 2006/42/EG; ab 20. Januar 2027 die Verordnung (EU) 2023/1230. Je nach Ausstattung kommen EMV-, Funkanlagen-, Niederspannungs- und Batterierecht hinzu. Risikobeurteilung, Schutzfelder, Bremsweg, Kreuzungen, Not-Halt, Wiederanlauf, Lastsicherung, Laden und Brandschutz sind für die Gesamtanlage nachzuweisen. ISO 3691-4 ersetzt keine verbindliche Konformitätsbewertung.
Zollunterlagen und Warenbezeichnung
Erforderlich sind Vertrag, Rechnung, Packliste, Frachtpapier, Fotos, Video, Zeichnungen, packstückbezogene Stückliste, Nutzlast, Geschwindigkeit, Hubweg, Plattform- und Übergabetechnik, Batterie, Funkmodul, Softwarefunktion, Ursprung, Zollwert und CE-Unterlagen. Für 8709: „Elektrisches selbstfahrendes fahrerloses Werkfahrzeug zur Kurzstreckenbeförderung von Waren im Lager, feste Ladefläche, ohne Hebe- oder Handhabungseinrichtung, Nutzlast ..., Modell ..., neu.“ Vorhandene Hubtechnik ist ausdrücklich anzugeben.
Amtliche Quellen, Grenzen und vZTA
Geprüfte amtliche Quellen am 12. September 2026: TARIC, Urteil T-321/25, Maschinenverordnung, deutscher Zoll und EU-vZTA. Dies ist eine bedingte Analyse, keine vZTA. Bei Serienimporten ist eine vZTA zu beantragen.