归类结论
完整、通用且可自由编程的工业Box PC,不带显示器和键盘时通常归入8471504090。本文分析归类、税率、CCC及无线电监管。
| 项目 | 结论 |
|---|---|
| 建议税号 | 8471504090 — 其他的微型机处理部件 |
| 适用国家 | 中国 |
| 税则版本 | 《中华人民共和国进出口税则(2026)》 |
| 适用规则 | 归类总规则一、六 |
| 可信度 | 实际商品完全符合本文分析范围时为高 |
| 适用条件 | 完整的工业Box PC或Embedded PC,配有CPU、内存、存储装置和操作系统,可自由编程,进口时不带显示器、键盘或鼠标,且不受限于单一专用功能。 |
工业电脑、工控机、Box PC的中国海关编码是什么?
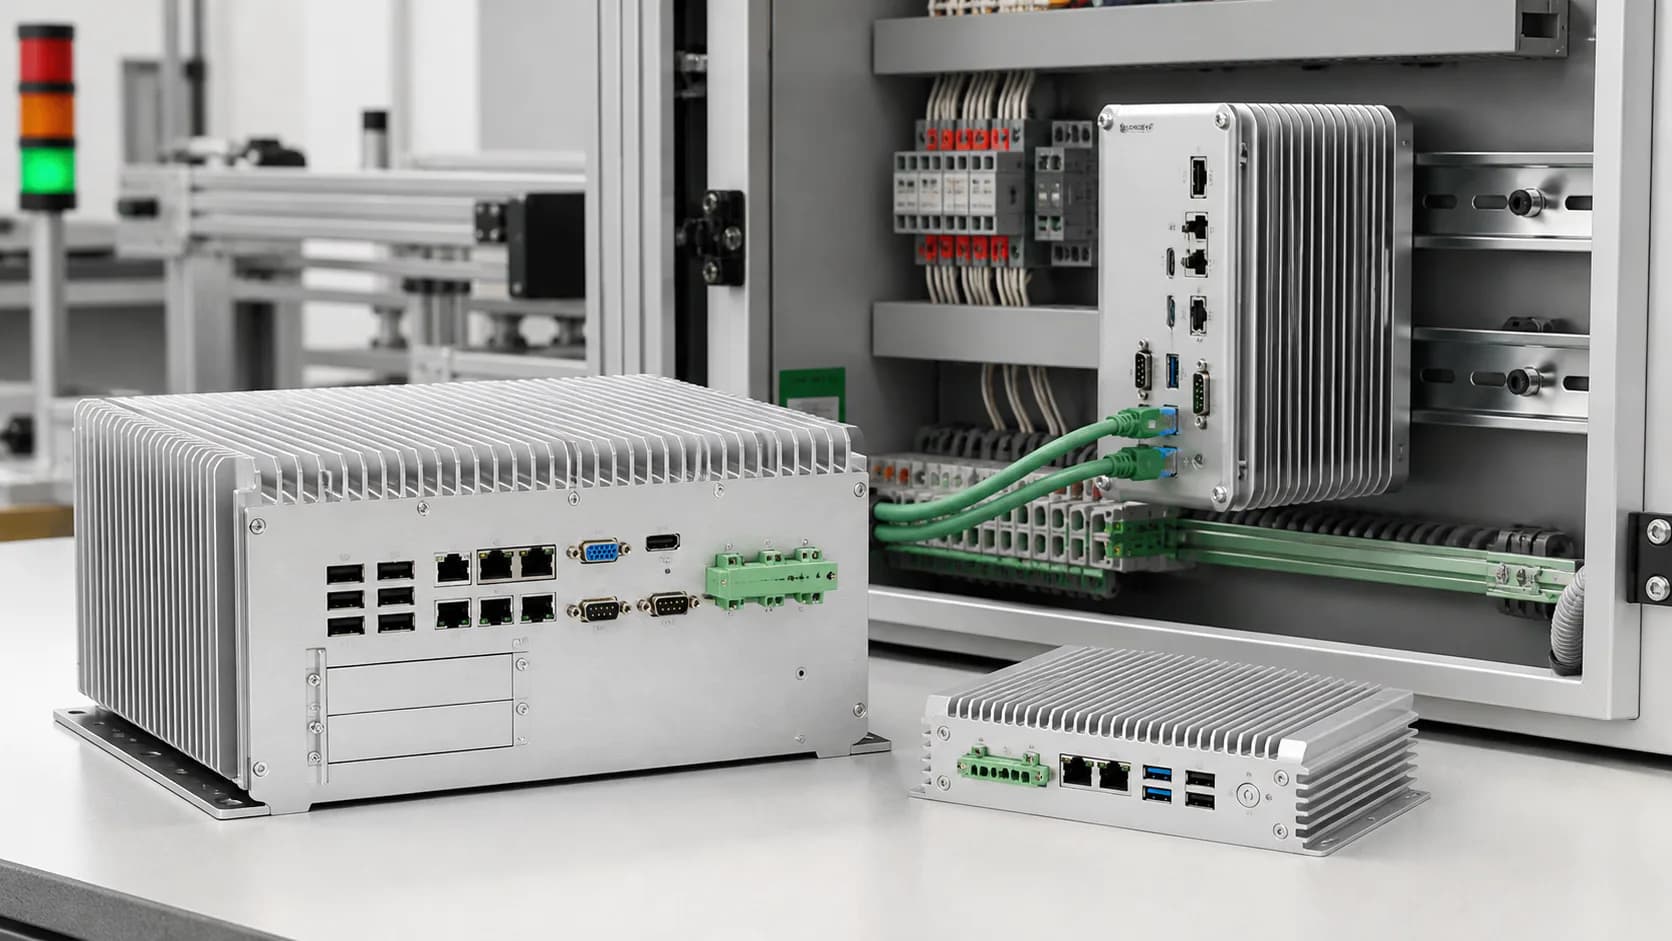
在下列前提下:进口货物为完整的工业Box PC或Embedded PC,装有CPU、内存、存储装置和操作系统,可由用户自由编程;进口时不带显示器、键盘和鼠标;并非仅为某一专用设备执行单一功能,建议中国海关商品编码为 8471504090,即“其他微型机的处理部件”。
| 项目 | 归类及监管结论 |
|---|---|
| 商品 | 通用型工业Box PC / Embedded PC,不带显示器、键盘和鼠标 |
| 建议税号 | 8471504090 |
| 最惠国进口税率 | 0%(申报时应以当年税则查询结果为准) |
| 进口环节增值税 | 通常 13% |
| 一般进口许可证 | 普通新机通常不要求 |
| CCC | 不能仅凭税号判断;真正的工业控制计算机在微型计算机目录说明中被排除 |
| 可信度 | 实际配置完全符合本文事实时为高 |
本文结论不当然适用于工业平板电脑、带显示和输入单元的一体机、PLC、CNC控制器、服务器、路由器、通信网关、专用设备控制器或缺少核心部件的准系统。
归入8471504090的法律逻辑
依据归类总规则一,首先按照品目条文及相关类注、章注确定归类。品目84.71包括自动数据处理设备及其部件。
第84章注释六关于自动数据处理设备的判断重点包括:能够存储处理程序及执行程序所需的数据;可根据用户需要自由编程;能够完成用户指定的算术运算;能够在运行过程中根据逻辑判断修改执行程序。可安装Windows或Linux、允许用户安装多种应用程序且不受单一功能限制的工业电脑,通常符合上述条件。
依据归类总规则六,8471.50适用于8471.41或8471.49以外的处理部件,并可在同一机壳内装有一个或两个存储、输入或输出部件。中国税则将微型机处理部件细分至84715040;对于不属于特殊细分的完整工业Box PC,通常申报 8471504090。
无风扇、宽温、抗振、DIN导轨安装、多个串口或在工厂使用,均属于工业设计特征,并不当然改变其作为自动数据处理设备的性质。决定归类的是进口状态、可编程性及主要功能,而不是“工控机”这一商业名称。
哪些情形可能改变税号?
| 进口状态或功能 | 需要重新审查的方向 |
|---|---|
| CPU、显示器及输入/输出单元装在同一机壳 | 比较8471.41及其中国税则细分 |
| 多个单元作为完整系统同时报验 | 审查8471.49及系统归类规则 |
| 仅用于控制某一生产设备或工艺 | 适用第84章注释六(E),比较专用功能设备的品目 |
| PLC、CNC或电气控制柜 | 可能涉及8537或被控机器所属品目 |
| 路由器、通信网关、数据传输设备 | 比较8517 |
| 服务器配置 | 审查8471.50项下服务器相关细分 |
| 未装CPU、内存或关键固件的准系统 | 根据规则二(一)及零部件规定判断是否具备整机基本特征 |
因此,企业不能把供应商发票上的“Industrial PC”直接等同于8471504090。产品说明书、主板和处理器配置、操作系统、软件限制、接口及进口时的完整状态必须相互一致。
进口税率及申报要素
中国海关税率查询系统对8471.50相关微型机处理部件通常显示最惠国税率为0%。8471504090进口环节增值税通常为13%,不征消费税。最终税率应在申报日通过海关政务服务税率查询核对;原产地协定税率、暂定税率或贸易措施应根据原产国和当年政策另行确认。
常见申报资料包括品牌类型、是否享惠、设备类型、配置组成、品牌、型号、操作系统及用途。建议申报品名写明“工业用微型机处理部件(Box PC)”,并列明CPU、内存、硬盘、操作系统以及是否带显示器和输入设备。
CCC强制性产品认证不能只看“工业电脑”名称
市场监管总局强制性产品认证目录列有“微型计算机(0901)”。但目录的官方说明同时明确:微型计算机范围包括家用、办公、智能仪表控制、数据处理和网络计算机等;不包括对生产过程及其机电设备、工艺装备进行检测与控制的工业控制计算机。
这意味着:
- 真正用于检测、控制生产过程或机电设备的工业控制计算机,在该“微型计算机”产品范围说明中被排除。
- 仅采用工业机壳、宽温或无风扇设计,但实际为通用办公/数据处理用途的微型计算机,不应仅凭“工业”二字主张排除CCC。
- 是否需要CCC应按产品功能、结构、额定参数、使用场景以及目录界定共同判断,而不能仅凭8471504090这一税号判断。
进口前宜向认证机构提供规格书、用途说明、系统架构图和客户应用场景,取得书面范围判断。属于目录范围的产品,应在进口和销售前完成相应认证、自我声明或依法适用的免办程序。
其他可能适用的中国进口监管
普通新工业电脑通常不存在一项通用进口许可证,但具体配置可能触发其他要求:
- 无线电发射模块: 内置Wi-Fi、Bluetooth、4G/5G或其他无线模块时,应核查无线电发射设备型号核准(SRRC)及工信部有关规定。
- 商用密码: 普通操作系统自带加密不当然等于受特别进口许可管理的商用密码产品;若加密或安全模块为产品主要功能,应按商用密码法规和清单单独审查。
- 旧机电产品: 二手、翻新或再制造设备不能沿用新机结论,应核对旧机电产品进口管理、固体废物属性及检验要求。
- 中文标识和说明书: 在中国销售和使用时,应根据产品属性、强制性标准和质量监管要求提供合规的中文标识、警示及使用说明。
- 能效和强制性标准: 是否属于微型计算机能效标准及其他强制性国家标准的范围,应根据整机定义和用途逐型号判断。
报关前应保存的技术证据
1. 标明CPU、内存、存储装置、操作系统和接口的规格书。 2. 产品正反面、铭牌、型号和内部配置照片。 3. 证明进口时不含显示器、键盘和鼠标的装箱资料。 4. 证明可自由安装多种软件、并非锁定单一专用功能的文件。 5. 无线模块型号、频段、发射功率和SRRC资料(如适用)。 6. CCC目录范围判断、免办或认证资料(如适用)。 7. 合同、发票、装箱单和新旧状态说明。
参考申报品名:“工业用微型机处理部件(Box PC),型号……,CPU……,内存……,SSD……,操作系统……,不带显示器、键盘和鼠标,可自由编程,用于工业环境数据处理,全新。”
主要官方依据
- 海关总署 — 进出口税则及商品归类查询
- 海关总署 — 海关政务服务税率查询
- 市场监管总局 — 关于优化强制性产品认证目录的公告
- 市场监管总局 — 强制性产品认证目录及界定表(含工业控制计算机排除说明)
- 全国标准信息公共服务平台 — 工业应用微型计算机相关国家标准查询
专业结论
当进口货物是完整、通用、可自由编程的工业Box PC,具有CPU、内存、存储装置和操作系统,且不带显示器与键盘时,8471504090具有较强归类依据。
最需要防止的三类错误是:把所有工控产品都归入同一税号;忽略设备被锁定的专用控制功能;以及仅凭“工业控制计算机”名称主张免CCC。企业应分别完成海关归类和CCC目录范围判断,两项结论不能相互替代。
2026年中国海关与进口监管法律复核
一、归类的法定方法与举证责任
建议税号 8471504090(其他的微型机处理部件)仅适用于以下事实范围:完整的工业Box PC或Embedded PC,配有CPU、内存、存储装置和操作系统,可自由编程,进口时不带显示器、键盘或鼠标,且不受限于单一专用功能。
《中华人民共和国海关进出口货物商品归类管理规定》(海关总署令第252号)第二条要求以《进出口税则》、税则注释、本国子目注释、归类决定及行政裁定为依据;第四条确立客观、准确、统一原则;第七条要求收发货人如实、准确申报商品名称、规格型号并自行确定商品编码。海关依第八条、第十一条可以要求技术资料、中文译文、样品并实施化验或检验;发现错误时可依第十八条重新确定归类。
本文采用的核心归类链条:
- 依据规则一和第84章注释六,可自由编程的自动数据处理设备归入品目84.71。
- 依据规则六,因进口设备不具备8471.41要求的输入输出组合而归入8471.50。
应重点排除或重新分析的竞争范围:
- 一体式工业平板、服务器、PLC/CNC控制器、路由器及专用功能设备须另行分析。
货物规格尚未冻结、交易金额较大或长期重复进口时,可依海关总署令第252号第二十条申请商品归类预裁定。预裁定和归类决定必须结合申请主体、货物事实及有效期使用,不能机械复制第三方结论。
二、关税、进口增值税、消费税、完税价格与原产地
一般货物进口增值税按《中华人民共和国增值税法》第十条通常适用13%;消费税须按应税消费品的具体描述判断,不能仅凭税号推定。关税应在申报日分别核对最惠国税率、暂定税率、协定税率、普通税率及贸易救济措施,不得把不同税种简单相加。
- 关税:依《中华人民共和国关税法》及税委会公告2025年第11号,在申报日核对2026年税则的最惠国、暂定、协定、特惠、普通税率以及关税配额或报复、反倾销、反补贴、保障措施。存在暂定税率或协定税率时,应依法比较适用条件和从低规则,而不是只读取一个静态百分比。
- 进口增值税:《中华人民共和国增值税法》自2026年1月1日起施行;第十条规定一般货物13%税率,并对农产品、石油液化气等列举货物规定9%。进口环节计税价格、关税和应计消费税必须按法定顺序计算。
- 完税价格:成交价格不是当然等于完税价格。买方负担且依法应计入的运保费、协助、包装、佣金、特许权使用费或后续收益等,应按《关税法》和海关审价规则判断;关联交易还应证明未影响价格。
- 越南原产优惠:从越南装运、由越南公司开票或标注“Made in Vietnam”均不当然取得中国—东盟自贸协定或RCEP税率。应逐项满足海关总署令第255号第三条的完全获得、完全使用原产材料或产品特定规则,并提交有效原产地证明、商业发票、运输单证及必要的未再加工证明。
三、本商品的市场准入和监管边界
- CCC范围必须按产品的实际功能、结构、额定参数和目录界定判断。仅标注“工业电脑”或使用工业机箱,不当然取得微型计算机目录排除。
- 集成Wi-Fi、蓝牙、蜂窝通信、商用密码或受控高性能部件时,应分别核对无线电发射设备型号核准、入网、商用密码及两用物项规则。
- 是否属于CCC、强制性国家标准、进口许可、检验检疫、危险化学品或两用物项,必须以产品范围和最新目录逐项判断;不得仅凭HS编码作肯定或否定结论。
- 反倾销、反补贴等贸易救济措施必须按商品描述、原产国(地区)、生产商/出口商及申报日期核对。仅有相同HS编码,不足以证明货物落入或排除措施范围。
四、报关和合规档案清单
- CPU、内存、存储装置和操作系统
- 是否集成显示或输入单元
- 自由编程或专用功能限制
- 合同、商业发票、装箱单、提单、保险和运费资料,以及关联关系、协助、特许权使用费和付款调整资料。
- 中文品名、品牌、型号、用途、工作原理、成分/材质、技术参数、图片、铭牌、说明书及必要的中文译文。
- 原产地证明及形成原产资格的BOM、生产工序、成本资料;适用CCC、许可、检验、检测或备案时的证书和报告。
- 申报当日海关税率查询截图、适用贸易救济的核查记录和内部归类意见。资料差异应在申报前闭环,不应以免责声明替代事实核验。
五、风险结论
本结论属于基于已设定商品事实的候选归类和合规分析,不是海关预裁定、税款决定或主管机关许可。若成分、功能、用途、进口状态、原产地、交易结构或申报日期变化,应重新完成归类、税负和市场准入审查。
法律依据与核验日期
法律资料核查日:2026年9月5日。已复核自2026年7月1日起至核查日新生效的规范文件,并核查相关既有文件的现行效力。
中文说明:法律检索日期为2026年9月5日;已复核自2026年7月1日起至检索日新生效文件,并检查相关旧文件的有效状态。
- 全国人大常委会:《中华人民共和国关税法》,自2024年12月1日起施行。
- 国务院关税税则委员会:税委会公告2025年第11号《2026年关税调整方案》。
- 海关总署:第252号令《中华人民共和国海关进出口货物商品归类管理规定》。
- 全国人大常委会:《中华人民共和国增值税法》,自2026年1月1日起施行。
- 国务院令第826号:《中华人民共和国增值税法实施条例》。
- 海关总署第255号令:《RCEP项下进出口货物原产地管理办法》。
- 海关总署政务服务:进出口商品税率查询。
- General Administration of Customs of China;GACC tariff service:China import/export tariff and classification search
- State Administration for Market Regulation;CCC Catalogue 2020:Compulsory certification catalogue and industrial-control-computer exclusion
官方核查来源
编辑说明
本文由Global HS Code Checker编辑团队编写,仅供商品归类、关税及进出口监管研究参考。税号及监管要求可因商品实际特征、国家、申报时间和证明材料而变化。正式申报前,应核对现行税则、有效法规及主管海关意见。仅在特定专家确已完成审查时显示审核人。