快速答案
说明家用接触式烤架的中国税号、最惠国关税、进口增值税、CCC认证、食品接触材料及中文标识。
归类和税费结论
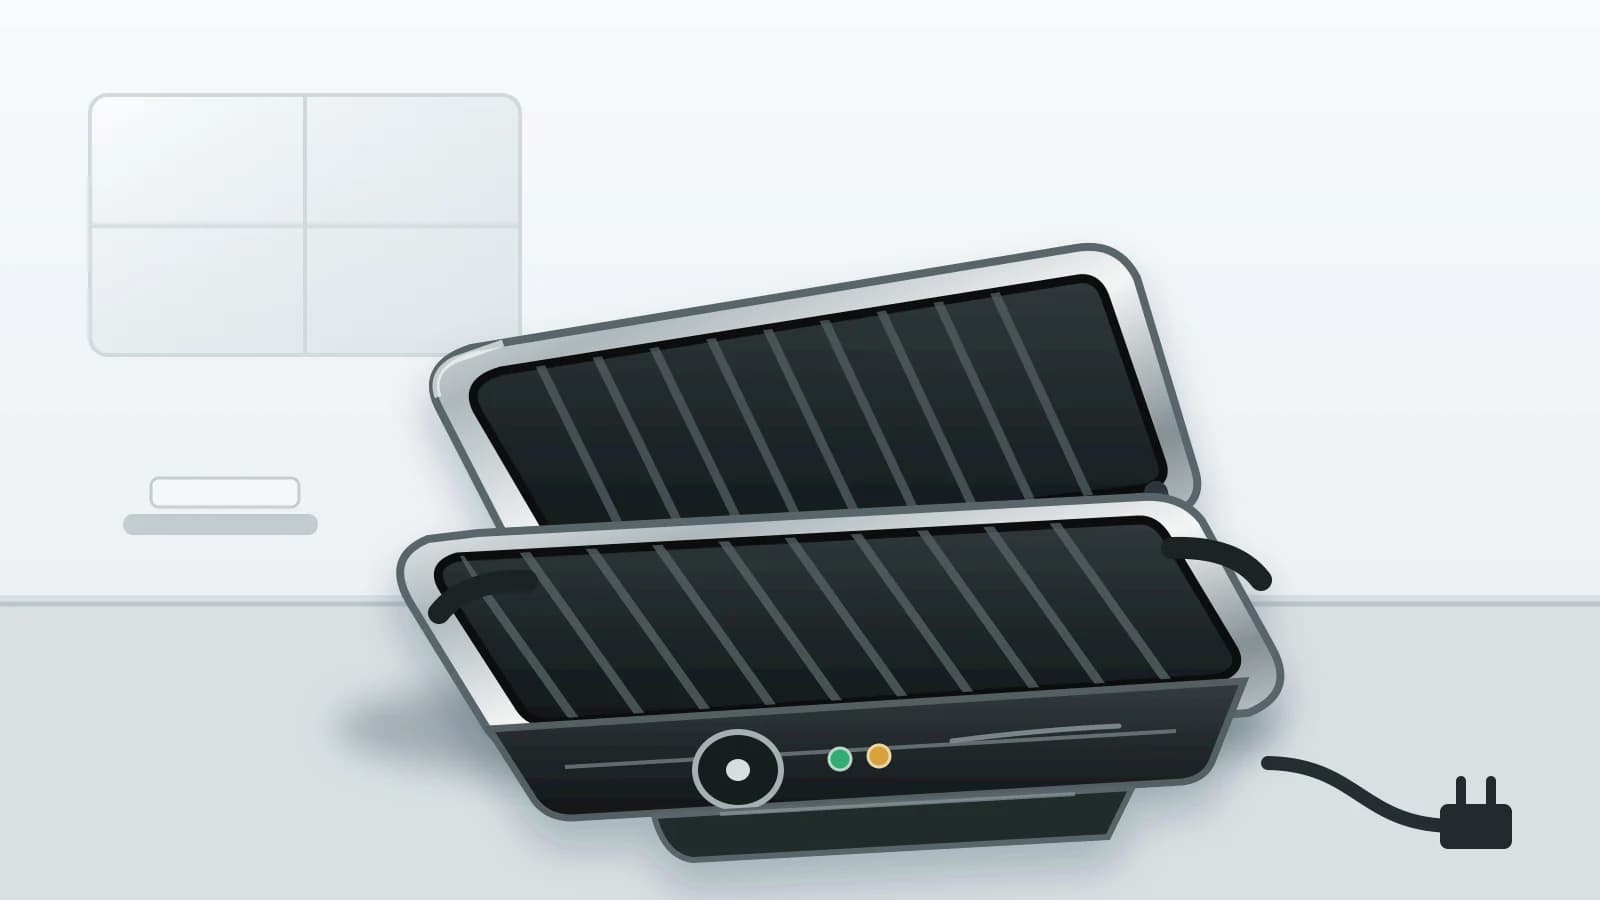
完整进口、利用上下两块电热板直接夹烤食物的家用接触式烤架,通常归入 85166090,其他电炉、电锅、电热板、加热环、烧烤炉及烘烤器,申报时再确认现行十位商品编号。2026年最惠国关税通常为 7%,进口增值税 13%,不征消费税。协定税率只能在满足中国—东盟自贸协定或RCEP原产地规则和有效证明时使用。
85166090的适用边界
按归类总规则一和六,应核实上下烤盘、直接接触加热、浮动铰链、集油盘、电压、功率、温控、尺寸、重量和家用设计。封闭式电烤箱、烤面包器、华夫饼机、电煎锅、商用固定烤炉、燃气设备及单独烤盘或发热件均不能只凭“烤架”名称使用本税号。商品说明、照片、实物和申报要素应一致。
进口税费与原产地
关税以完税价格为基础,进口增值税按完税价格加关税和依法计入税费计算。优惠税率取决于真实原产地、品目规则、直接运输和原产地证明,越南发货或开票本身不足以取得优惠。申报前还应在海关系统核对十位编码、税率、监管条件和贸易救济措施。
CCC强制性产品认证
接触式烤架属于CCC目录家用和类似用途设备代码 0712。额定电压不超过250V并符合便携式家用烹饪器具范围的产品,应按CNCA-C07-01:2024取得CCC认证并加施标志。基础标准包括GB/T 4706.1以及自2026年8月1日实施的 GB/T 4706.14-2024。证书必须覆盖实际型号、工厂、烤盘、温控器、热熔断器、电源线、插头和关键材料。
食品接触与中文标识
烤盘、不粘涂层和集油盘应按GB 4806系列准备材质、迁移和使用温度资料。中文铭牌、包装和说明书应列产品名称、型号、额定电压、频率、功率、制造商、进口商、原产地、热表面、油脂起火和清洁警示。无线控制另查无线电型号核准;CCC资料不能替代食品接触合规。
报关及上市资料
保存合同、发票、装箱单、提单、原产地证明、申报要素、照片、规格书、结构图、电路图、关键件清单、CCC证书和报告、食品接触材料声明、中文标签和说明书。建议品名:“家用接触式电烤架,上下两块不粘电热烤盘,浮动铰链及可拆集油盘,...V,...W,型号...,原产国...,新品”。
需要重新判断的情形
封闭烤箱、烤面包器、华夫饼机、电煎锅、固定商用设备、超过家用范围的机器、燃气烤炉、多功能主用途不同的设备、未组装套件以及烤盘、发热件、控制板、托盘和外壳分开进口时,须重新判断税号和认证单元。海关放行不等于获得国内销售资格。
官方依据
2026年9月21日核查来源:国务院关税税则委员会2026年税则; CNCA-C07-01:2024; 2026年CCC目录; GB/T 4706.14-2024。
编辑说明
本文由Global HS Code Checker编辑团队编写,仅供商品归类、关税及进出口监管研究参考。税号及监管要求可因商品实际特征、国家、申报时间和证明材料而变化。正式申报前,应核对现行税则、有效法规及主管海关意见。仅在特定专家确已完成审查时显示审核人。