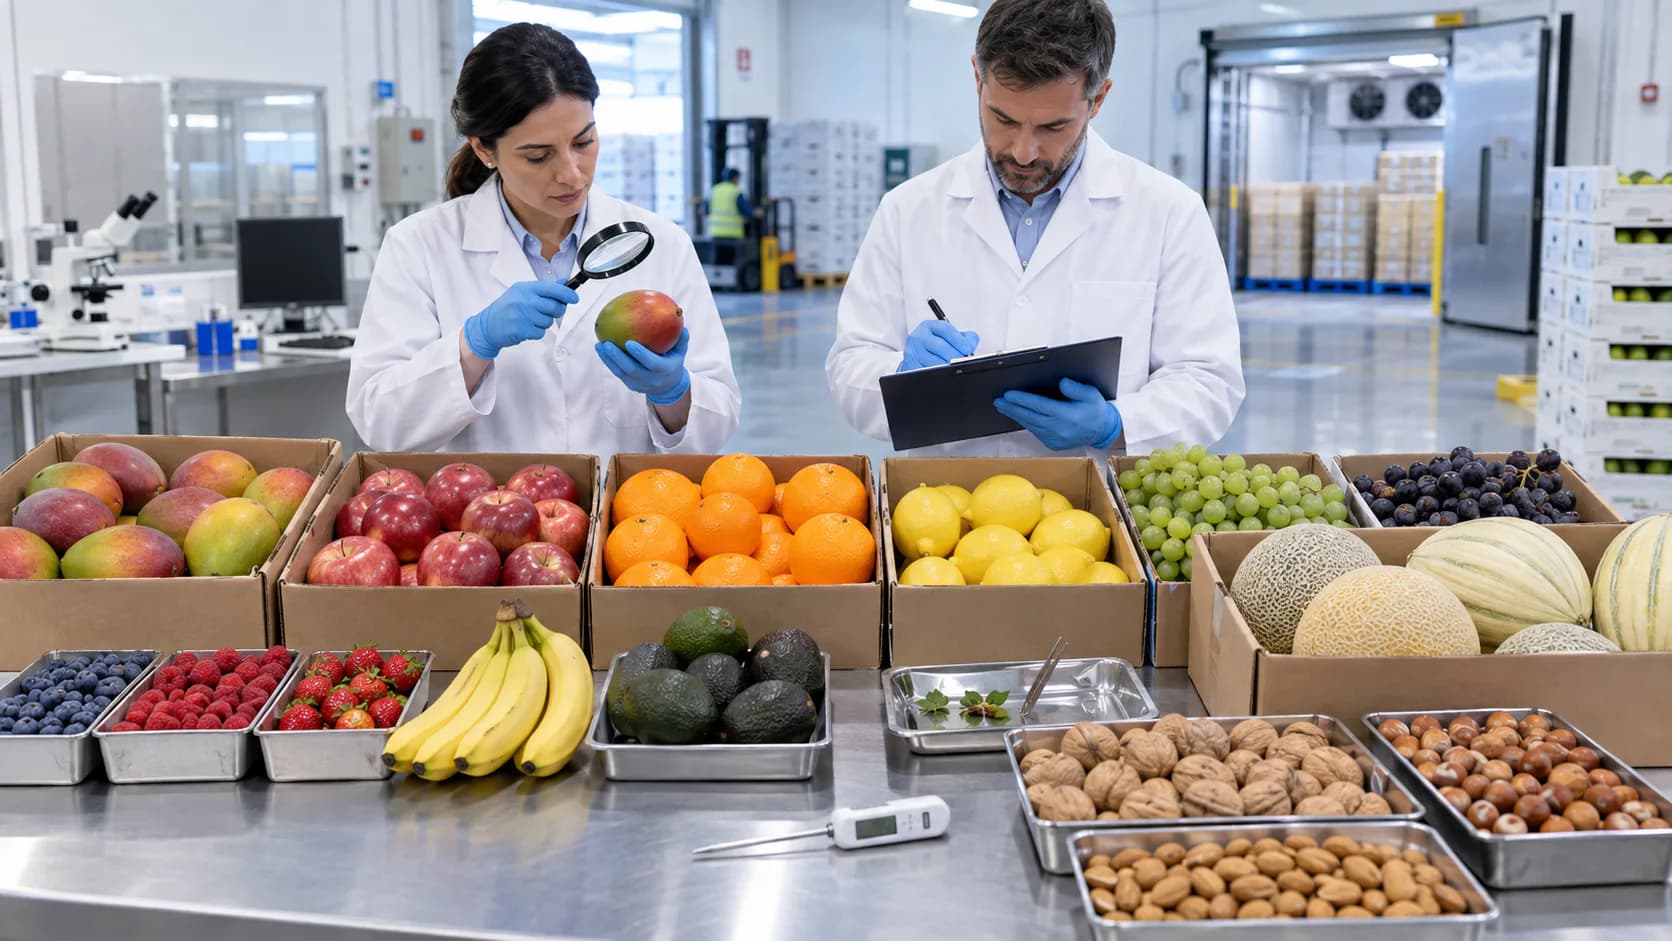
归类结论与进口准入
附条件结论:鲜果、食用坚果及柑橘或甜瓜果皮可以归入税则第八章,但不存在统一10位商品编号或统一税率。植物种类、鲜/冷冻/干燥、带壳、配料和加工决定归类。商业进口鲜果还必须属于海关总署已准入的具体水果-输出国家/地区组合,并符合议定书、果园和包装厂注册、进境动植物检疫许可证、官方植物检疫证书及口岸查验要求。
| 商品 | 候选品目 | 关键事实 |
|---|---|---|
| 椰子、巴西果、腰果及其他坚果 | 0801-0802 | 种类、带壳、鲜或干 |
| 香蕉;枣、无花果、菠萝、鳄梨、芒果 | 0803-0804 | 种类和状态 |
| 柑橘、葡萄、甜瓜及番木瓜 | 0805-0807 | 品种、季节、状态 |
| 苹果梨、核果及其他鲜果 | 0808-0810 | 种类和呈现方式 |
| 冷冻、暂时保藏、干果及果皮 | 0811-0814 | 保存方法和添加物 |
第八章税号的确定方法
根据归类总规则一、第八章注释及规则六判断。冷冻水果通常归0811;仅暂时保藏且不适于直接食用归0812;干果和混合物归0813;柑橘或甜瓜果皮归0814。经蒸煮、制成果泥、糖渍或其他调制保藏的产品可能归2008,果汁归2009。番茄、黄瓜等植物学上的果实在税则法律文本中归第七章。国外HS、商品等级或检疫名称不能替代中国海关归类。
确定税号前应仔细核对技术资料
必须确认中文、英文及拉丁学名、品种、整果/切块/混合、鲜冷冻或干燥、温度、带壳/去壳/烘烤、是否添加糖盐、亚硫酸盐、油、调味料或防腐剂、包装和用途。鲜果还须确定原产国家和产区、注册果园、包装厂及处理设施编号、采收季节、处理方式、箱标、木质包装和运输路线。发票、装箱单、证书、标签与实物必须对应同一批次。
关税、协定税率和进口增值税
最惠国税率、协定税率、季节税率、配额及进口环节增值税必须按完整商品编号、原产地、数量、完税价格和申报日查询。食用初级农产品进口增值税通常按现行农产品税率计算,但调制品、混合物或改变税号的产品应重新核定;本文不以一个百分比代表整章。享受协定税率须符合产品特定原产地规则和证明。还应核查农业特殊保障、反倾销措施及国别限制。
国家产品准入和检疫审批
进口前在海关总署名单确认该国家/地区的该水果已完成风险评估和准入;未准入不得以取得一般营业资格替代。水果输出国家、产品及企业须处于有效准入状态,并符合双边议定书的非疫区、监测、处理、包装和溯源条款。按海关办事指南,水果属于需办理进境动植物检疫审批的产品时,应在签订装运计划前取得许可证;许可证、数量、口岸和用途须与报关一致。
境外企业、果园及包装厂注册
自2026年6月1日起,进口食品境外生产企业注册适用海关总署令第280号及2026年第27号公告,不能继续把第248号令写成现行依据。企业注册方式和配套目录按风险分类确定;初级食用农产品的生产企业管理还须结合海关专门规则。鲜果议定书通常另行要求果园、包装厂和处理设施由输出国主管机关审核、向海关总署注册并在包装上标明编号。注册有效不等于每批自动合格。
口岸检疫和食品安全
每批应附输出国官方植物检疫证书及议定书要求的附加声明、处理记录和产地文件,从规定口岸入境并接受海关现场检疫和食品安全合格评定。海关核对种类、数量、果园包装厂、箱标、封识、土壤和植物残体,可取样检查检疫性有害生物、农药残留、微生物、重金属和食品添加剂。产品须符合食品安全法、GB 2763农药最大残留限量及相关标准;检出有害生物、证货不符或超标可导致除害处理、退运、销毁、暂停企业或提高抽检。
申报文件及品名建议
文件包括合同、发票、装箱单、提单、原产地证明、完整申报要素、准入名单截屏、检疫许可证、官方植物检疫证书、果园/包装厂注册、处理证书、检测报告、中文标签及温度记录。建议品名:“鲜芒果(Mangifera indica),品种...,整果未加工,果园编号...,包装厂编号...,经...处理,...公斤/箱,原产国...,商品编号候选...”。不得仅报“鲜果”或以装运国代替真实原产地。
官方依据
截至2026年9月12日核验的官方依据:中国海关税则及办事查询、进境特定动植物及其产品检疫审批指南、海关总署令第280号、海关总署公告2026年第27号及进口食品合格评定指南。申报前须重查准入、议定书、税率和公告。
分析限制
本文是附条件框架,不是海关预裁定、市场准入决定或检疫许可。最终意见需要植物种类和学名、品种、状态、成分、照片、产区、果园、包装厂、处理、路线、数量、价格、原产资格和进口日期。检疫疫情或名单变化可使税号正确的货物仍不得进口;进口商、境外企业和报关单位各自承担真实性和合规责任。搜索优化不能保证收录、排名或生成式搜索引用。
编辑说明
本文由Global HS Code Checker编辑团队编写,仅供商品归类、关税及进出口监管研究参考。税号及监管要求可因商品实际特征、国家、申报时间和证明材料而变化。正式申报前,应核对现行税则、有效法规及主管海关意见。仅在特定专家确已完成审查时显示审核人。