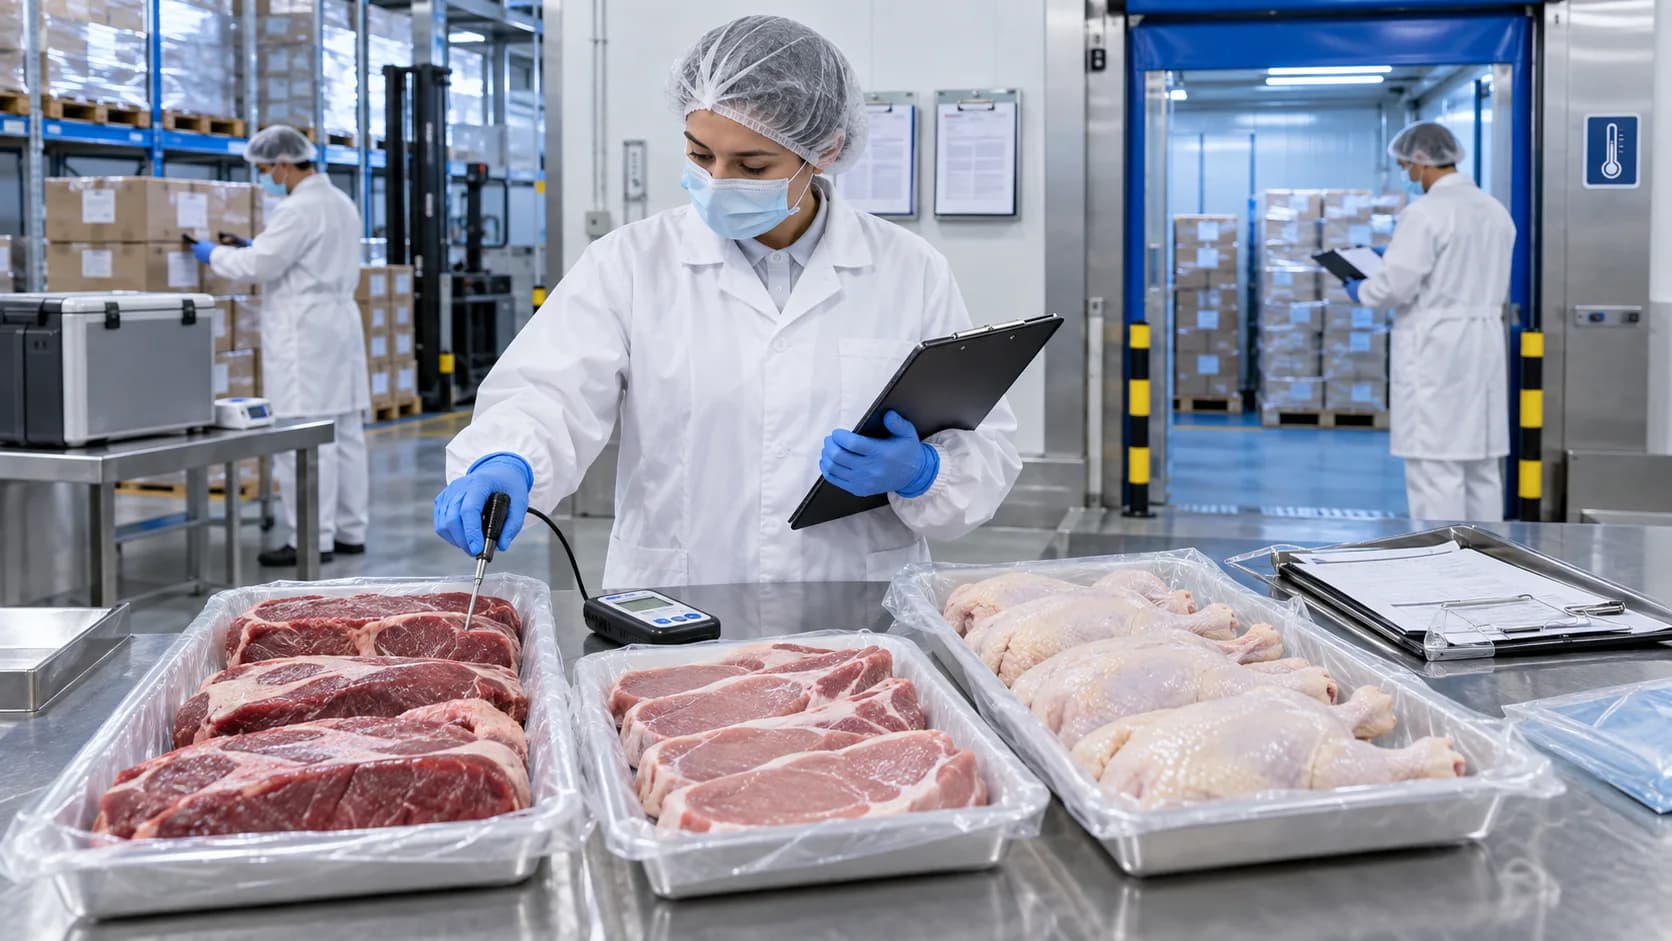
归类结论与进口准入
附条件结论:供人食用的鲜、冷或冻肉及杂碎归入第二章,但不存在统一税号和统一税率。动物种类、胴体或分割部位、带骨与否、器官、保存方式及加工程度决定中国10位商品编号和检验检疫编码。进口还必须满足该国家/地区和具体产品已获准入、境外生产企业有效注册、检疫审批及官方卫生证书等条件。
| 货物 | 候选品目 | 关键事实 |
|---|---|---|
| 鲜冷牛肉、冻牛肉 | 0201、0202 | 分割和带骨状态 |
| 猪肉、绵羊山羊肉 | 0203、0204 | 种类、部位、鲜冻 |
| 马属肉、食用杂碎 | 0205、0206 | 种类和器官 |
| 禽肉及杂碎 | 0207 | 禽种、部位、状态 |
| 其他肉、脂肪、盐腌干熏 | 0208-0210 | 种类与保存工艺 |
第二章税号的确定方法
先按归类总规则一、第二章注释及品目条文,再按规则六确定子目。肠、膀胱和胃通常归05.04;已炼制脂肪可归第十五章;香肠和其他调制或保藏肉归16.01或16.02。不适合人食用的副产品不能作为食用杂碎申报。调味、熟制、罐藏或配方加工可能使货物离开第二章。检疫名称、注册类别或国外HS号码不能替代海关归类。
确定税号前应仔细核对技术资料
必须确认动物中英文及学名、部位/器官、带骨带皮比例、脂肪、整胴或分割、是否绞碎、鲜冷冻温度、盐腌/干燥/熏制、调味及热处理、包装和食用用途。发票、装箱单、内外包装标签、官方证书、生产批次和实物应一致。原产国家、疫区划分、屠宰厂、分割厂、加工厂和冷库注册号均会影响准入,不能只写“冻肉”。
关税、增值税、配额与原产地
最惠国税率、协定税率、关税配额和进口环节增值税须按完整商品编号、原产地、数量及申报日期在中国国际贸易单一窗口/税则查询。牛肉、猪肉、禽肉和杂碎的税率并不相同;优惠原产地要求满足产品特定规则和有效证明。另查反倾销、保障措施和国别限制。检验检疫、仓储和口岸费用不是关税。本文不以某一税率代表全章。
国家地区及产品准入
海关总署按动物疫病和食品安全风险对输华肉类实施国家/地区和产品准入。必须在《符合评估审查要求的国家或地区输华食品目录》中核对具体国家、动物种类、产品状态和附加条件。一个国家获准向中国出口禽肉,不等于牛肉或猪肉也获准。口蹄疫、非洲猪瘟、高致病性禽流感、疯牛病或残留问题可导致区域化限制、暂停或强化检查,合同签订和装运前都要复核。
境外生产企业注册
自2026年6月1日起,海关总署令第280号取代第248号。肉与肉制品属于海关总署公告2026年第27号所列需由出口国主管当局推荐注册的食品。屠宰、分割、加工和规定范围内贮存企业须取得有效在华注册编号,并持续符合主管当局监督要求;包装应按规定标注在华注册编号或出口国主管当局批准编号。注册产品范围、状态和有效期必须覆盖实际货物。
检疫审批、证书与口岸查验
肉类通常须在签约或进口前确认是否需要《进境动植物检疫许可证》,并随附出口国官方兽医卫生证书。进口商、境外出口商/代理商依法备案,在指定监管场地接受单证、标签、包装、感官、温度和实验室查验。海关可对疫病、微生物、兽药残留、禁用物质、重金属及真实性取样。证货不符、来自未注册企业或不符合证书议定条件的货物可退运、销毁或暂停企业进口。
食品安全、标签和冷链
鲜冻肉内外包装须按现行进出口食品安全规则清晰标明原产国、品名、生产企业注册编号、生产批号;外包装还应有规格、具体产地、目的地、生产日期、保质期和储存温度等中文信息及输出国官方检验检疫标识。进口商应建立境外审核、进口销售记录和召回制度,保存集装箱封识及全过程温度数据。海关放行不免除市场监管、食品安全国家标准和冷库经营责任。
申报文件及品名建议
申报档案应包括合同、发票、装箱单、提运单、原产地证明、检疫许可证(如需)、官方卫生证书、国家准入和企业注册截图、标签、检测报告、批次、封识和温度记录。品名建议:“冻去骨牛肉,[具体部位],未经调味和熟制,供人食用,...kg/箱,境外企业注册号...,批号...,原产国...”。种类、部位、状态和用途不完整时,不应强行确定10位税号。
官方依据
截至2026年9月12日核验的官方资料:海关总署进口食品境外生产企业注册办事指南、海关总署令第280号、海关总署公告2026年第27号、海关总署令第249号及中国国际贸易单一窗口。申报前复核最新准入、疫病公告、注册状态和税率。
分析限制
本文是附条件的一般指引,不是商品归类决定、检疫许可证或准入批准。最终意见需要动物种类、部位/器官、骨皮脂比例、加工和温度、图片、原产国家与区域、屠宰/分割/冷库编号、证书样本、数量、价格、优惠原产地及申报日期。准入名单、疫情或企业注册状态在装运前变化时,即使税号正确也可能禁止入境;进口商和申报人分别承担真实性及合规责任。
编辑说明
本文由Global HS Code Checker编辑团队编写,仅供商品归类、关税及进出口监管研究参考。税号及监管要求可因商品实际特征、国家、申报时间和证明材料而变化。正式申报前,应核对现行税则、有效法规及主管海关意见。仅在特定专家确已完成审查时显示审核人。