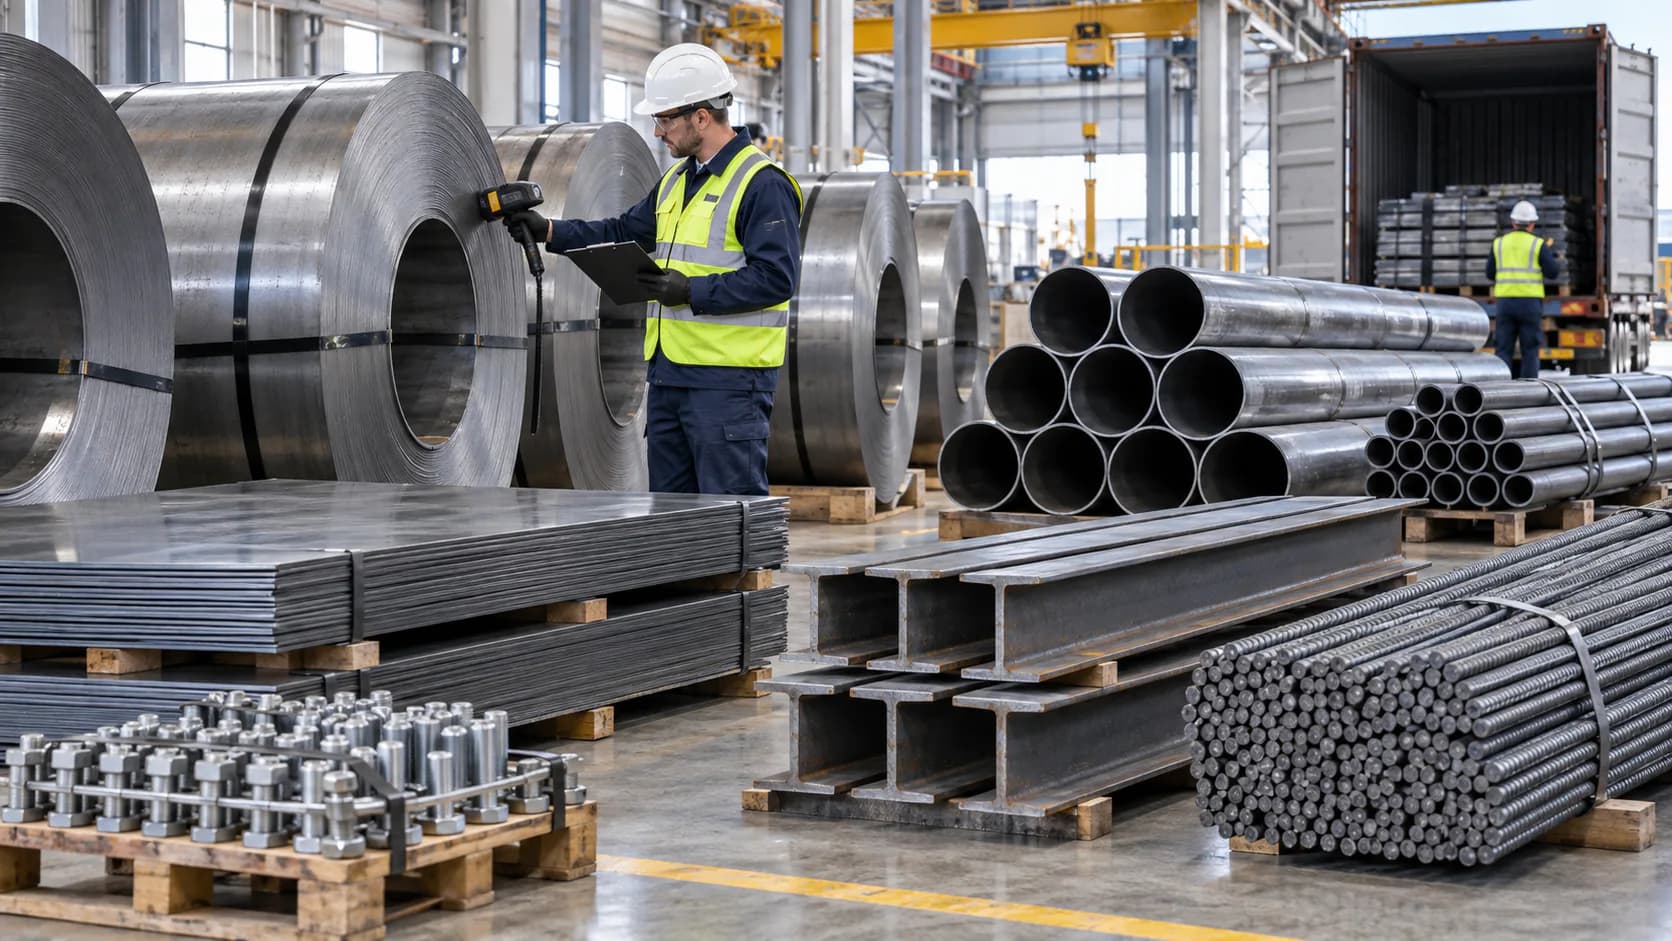
分類、稅負及准入結論
附條件結論:鋼鐵沒有單一CCC號列或稅率。煉鋼原料、半製品、板卷、棒線及合金鋼通常歸第72章;鋼管、結構、容器、緊固件和其他製品通常歸第73章。化學成分、形態、尺寸、軋製/拉拔/鑄造、塗鍍、焊接和完成度決定11碼CCC及輸入規定代碼。輸入時須分別檢查關稅/優惠、營業稅、反傾銷、BSMI或用途別檢驗、產地和廢物管制。
| 形態 | 候選節次 | 關鍵資料 |
|---|---|---|
| 生鐵、合金鐵、DRI、廢碎料 | 7201-7204 | 成分及狀態 |
| 板、棒、線及合金鋼 | 7205-7229 | 尺寸、軋製、塗層、合金 |
| 管、結構、緊固件及其他 | 7301-7326 | 構造、功能及加工度 |
第72章或第73章的判定
依海關稅則解釋準則一、第十五類及第72、73章註,再按準則六。須區分600毫米寬度、熱軋/冷軋、鍍層、實心/中空、無縫/焊接、不銹鋼/其他合金。已具特定機器零件性質的製品可能不歸第73章。國外HS、CNS鋼號或供應商代碼是事實證據,不代替CCC法定文字。
決定CCC號列前仔細核對技術資料
取得MTC、爐批化學分析、鋼種標準、碳/鉻/合金比例、長寬厚及直徑、截面、卷/板/棒、軋/拉/鍛/鑄、無縫/焊接、鍍層、加工及用途。管材須有外徑、壁厚及焊法;結構件須有裝配圖。生產商、heat/coil號、熔煉/澆鑄國、相片、發票與實貨一致;不足時不應硬判單一CCC。
關稅、優惠及營業稅
關稅依完整CCC、原產地、完稅價格和報關日查詢;優惠稅率須符合原產地規則並有有效證明,轉運地不當然是原產地。進口營業稅原則為5%,其稅基依法包括完稅價格、關稅及應計項目;另查推廣貿易服務費。基本關稅為零也不排除反傾銷稅、貨物稅(特定製品)或檢驗成本。
反傾銷與其他貿易救濟
反傾銷及平衡措施以公告的書面貨品範圍、原產國/地區、生產商和期間為準,CCC號列通常是參考。進口人須將鋼種、寬厚、塗層、工藝和生產商逐項與財政部措施核對。第三地切割、分卷、鍍層或簡單加工不當然改變原產地;錯報供應商或規避措施可能追補稅款及受罰。
BSMI檢驗及產品規範
不是全部鋼鐵都須同一BSMI檢驗。須在關港貿單一窗口讀取完整CCC的輸入規定,並按商品檢驗局公告範圍核對品名、規格和用途。例如建築用鋼筋可屬應施檢驗商品,但不能把該要求推廣至所有第72、73章貨品。壓力設備、車輛零件、建材及消費品另依各主管機關技術規範,通關不等於可直接上市。
廢鋼及環境要求
廢鋼7204須另查事業廢棄物、有害特性、巴塞爾越境轉移、污染物及輻射檢測等要求。可直接使用的餘料或半製品是否真正屬廢碎料,應依客觀狀態和用途判斷。準備來源工序、照片、成分、夾雜物、污染/輻射試驗及回收工廠資料,不能以“再生原料”名稱規避廢物規範。
原產地、鋼廠及爐號追溯
保存鋼廠、heat/coil號、熔煉/澆鑄國、MTC及交易鏈。一般產地、優惠產地和貿易救濟產地可能適用不同實質轉型標準;單純裁切、分卷或包裝未必產生新原產地。產地標示、發票、證明與材質證明須一致,涉及碳或規避調查時還要保存製程及能源資料。
報關文件及品名建議
文件包括合約、發票、裝箱單、提單、產地證明、MTC、成分、尺寸圖、工藝/塗層、生產商/出口商、輸入規定許可、檢驗和貿易救濟篩查。品名建議:「非合金鋼熱軋卷板,未包覆未鍍層,寬...毫米、厚...毫米,鋼種...,C...%,CNS/ASTM...,爐/卷號...,用途...,新品,原產國...」。管、結構或螺栓須改填其決定屬性。
臺灣官方依據
截至2026年9月12日核驗的官方資料:關務署稅則及輸入規定查詢、CCC明細與反傾銷欄位範例、BSMI鋼筋商品檢驗資訊。報關日重查稅率、輸入代碼、反傾銷和檢驗公告。
分析限制
本文不是稅則預審、反傾銷範圍或商品檢驗決定。最終意見須有樣品、MTC、成分、尺寸、製造、塗層、焊接、完成度、用途、生產商、產地、價格與日期。合金、寬厚、軋製、焊接或加工的小差異都可能改變CCC和規管。持續或高額輸入應在裝運前申請預審或書面確認,並把稅則變更、反傾銷補徵、檢驗不合格、退運和文件不實的責任納入契約。報關前還要逐筆核對關港貿單一窗口顯示的輸入規定代碼、主管機關最新公告、產地證明和實際貨物;過去相同品名曾經放行,不代表本批不同規格或不同鋼廠當然可用同一號列。若作建築、壓力或車輛用途,須先取得用途主管機關所需試驗及追溯資料。供應商如拒絕提供完整爐批分析、實際製造廠或熔煉與澆鑄紀錄,進口人不應只憑形式發票承擔分類及貿易救濟風險。抽樣送驗時應保留封樣、批次對應、檢驗方法與實驗室資格,使結果可對應報關批次,而非僅證明一般型錄產品。