分類、稅負及准入結論
本法律分析處理 椰棕纖維床墊 輸入臺灣時的CCC貨品分類、關稅、營業稅、輸入規定及市場准入。候選CCC號列為 94042900902,但結論僅適用於貨物與本文假設的客觀特徵完全一致時;實到貨物仍由進口地海關核定。
| 審查事項 | 條件式法律結論 |
|---|---|
| 貨物 | 椰棕纖維床墊 |
| 國際HS六位 | 940429 |
| 臺灣稅則八位 | 94042900 |
| CCC十位/檢查碼 | 9404290090/2 |
| 臺灣CCC號列 | 94042900902 |
| 法律狀態 | 有條件:須以實到貨物、申報日及主管機關公告確認 |
| 進口關稅 | 依原產地、申報日及GC411所列第一、第二或第三欄稅率核定 |
| 進口營業稅 | 原則5%,稅基另計入關稅、貨物稅或菸酒稅等法定項目 |
| 最終確認 | 按型錄、規格、樣品、用途、原產地與輸入規定辦理;必要時申請稅則預先審核 |
適用法規與資料日期
本稿依《關稅法》、《關稅法施行細則》、《海關進口稅則》、《貿易法》、《貨物稅條例》、《加值型及非加值型營業稅法》、《商品檢驗法》、貨品分類及輸出入規定、WCO歸類總規則及產品專門法規編製。CCC、2026稅則資料與法規現行內容核對日為 2026年9月5日;每批貨物仍須以申報日有效規定為準。
法律確認狀態
| 項目 | 狀態 | 限制 |
|---|---|---|
| CCC候選 | 有條件 | 本文假設與實到貨物完全一致時始適用 |
| 號列有效性 | 已核對2026資料 | 有效號列不等於海關已對個案作成核定 |
| 稅率欄別 | 須申報日再確認 | 取決於原產地、優惠資格、彈性稅率與救濟措施 |
| 輸入規定 | 型號及EX範圍判定 | Regulation code只是入口,應回到主管法律與公告 |
| 市場准入 | 與通關分立 | 海關放行不代表可合法販售、安裝或使用 |
貨物的法律與技術特徵
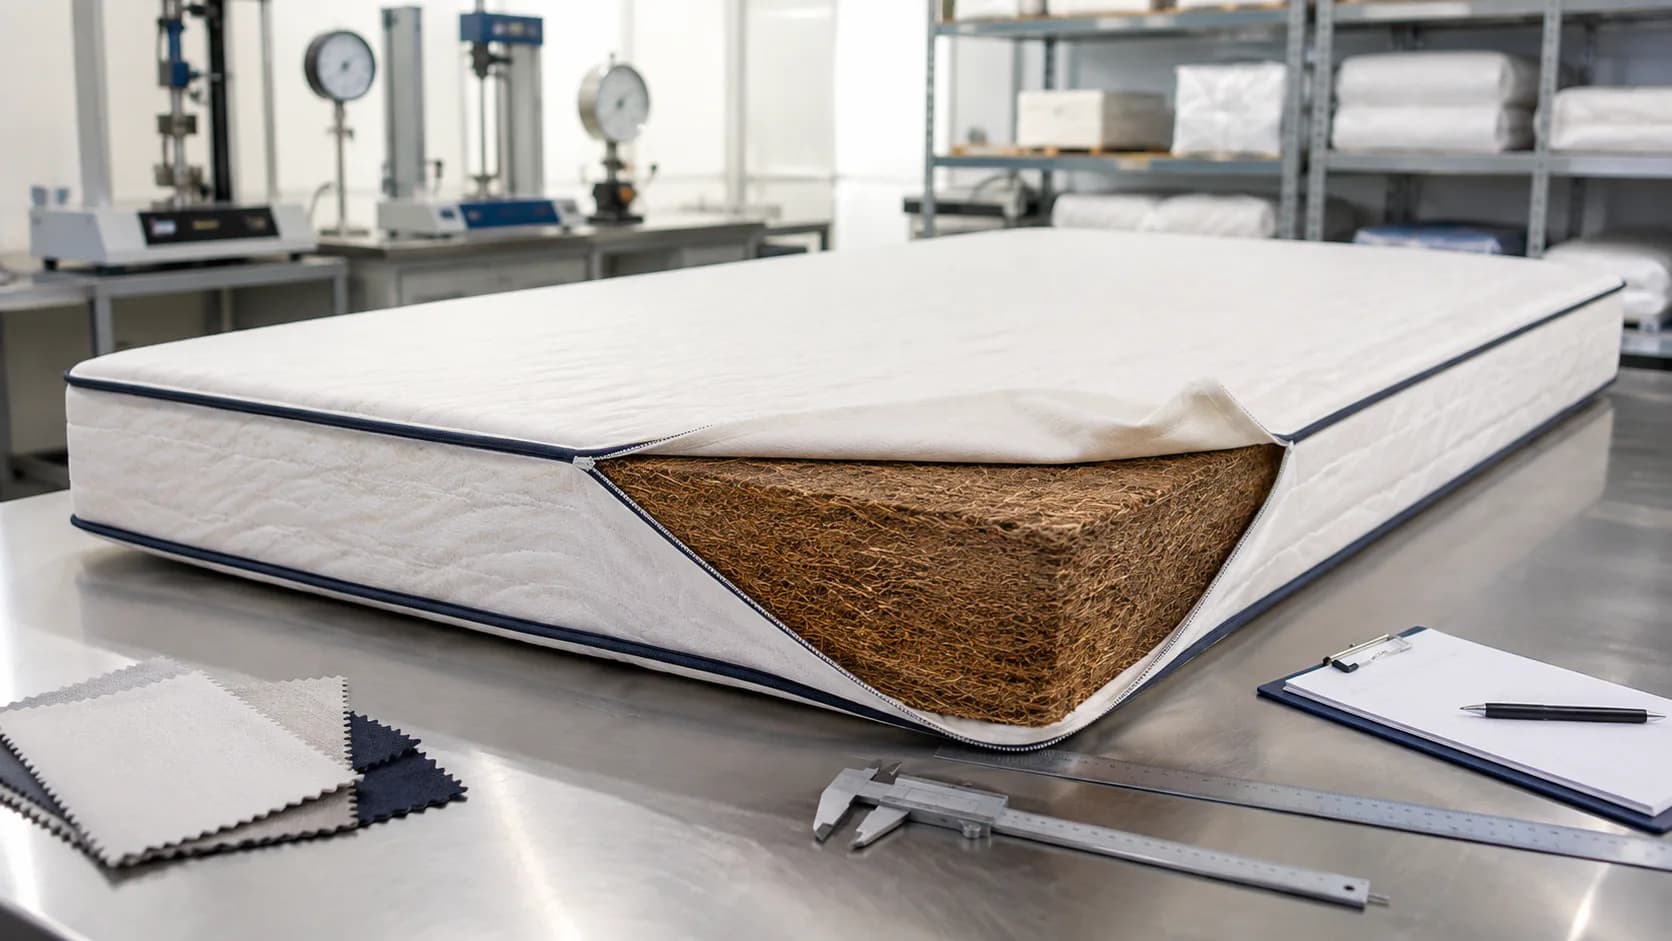
本分析假設貨物為 以經清潔、乾燥及壓製成形的椰棕纖維為芯材並有紡織物外套的完整床墊,不含彈簧及泡沫橡膠或塑膠。稅則分類依輸入時的客觀性質、材料、構造、功能及完成程度決定,不依商業名稱、網店分類、發票簡稱或外國稅號直接決定。
尚待進口人確認的必要事實
正式申報前應取得原廠型錄、型號、照片、結構與材質、工作原理、額定參數、成分、新舊狀態、包裝組合、原產地、買賣條件與運輸方式。資料不足時只能提出候選號列;聲稱百分之百確定會超出現有證據。
臺灣CCC號列制度
臺灣通關通常使用十位CCC貨品分類號列,系統另顯示一位檢查碼,例如 94042900902。前六位承接HS架構,其後為臺灣細分。CCC不得與中國大陸十位碼、香港HKHS八位、越南八位、美國HTSUS或歐盟TARIC直接互換。
候選號列與分類界線
| 分類層級 | 號列 | 採納或重新審查條件 |
|---|---|---|
| 國際HS分項 | 940429 | 六位共同範圍,尚未完成臺灣CCC細分 |
| 首選CCC | 94042900902 | 貨物事實與本文假設完全一致時採用 |
| 關鍵界線 | 個案審查 | 完整床墊與散裝椰棕、芯材組成、彈簧或泡棉、尺寸、植物材料處理及外套材質 |
本產品的分類意見
完整床墊以椰棕纖維為芯材,且非多孔性橡膠或塑膠製者,2026有效候選應為CCC 94042900902。舊碼94042900007不應繼續用於2026申報。
競合號列與排除理由
- 940421系列:多孔性橡膠或塑膠製床墊
- 530500系列:尚非床墊的椰棕纖維原料
- 5601、5602或940490系列:絮填、氈、墊或床墊附件
歸類總規則的法律論證
依解釋準則一先檢視節、目文字及類章註,再依準則六比較同層級目次。未完成品、拆散品、混合物與零售套裝可能涉及準則二或三。決定本案的核心事實是 完整床墊與散裝椰棕、芯材組成、彈簧或泡棉、尺寸、植物材料處理及外套材質;名稱相同但規格不同,可能得到不同CCC號列。
關稅、貨物稅與進口營業稅
關稅須於GC411按申報日期與原產地確認適用欄別。海關進口稅則總則規定,第一欄適用WTO會員或與臺灣互惠的國家地區;第二欄只適用所列FTA/ECA、低度開發或開發中國家地區特定貨物;第三欄適用其他情形。不得任選最低欄別。
《加值型及非加值型營業稅法》第10條的現行一般稅率為5%,第20條規定:
進口營業稅=(關稅完稅價格+進口稅+貨物稅+菸酒稅+菸品健康福利捐)× 5%
只在相關稅目依法應徵時才加入。推廣貿易服務費依財政部關務署現行說明原則為完稅價格的0.04%;貨物稅、特別關稅、反傾銷稅、查驗費等仍須逐項判斷。
原產地、優惠稅率與中國大陸物品限制
原產地影響稅率欄別、優惠待遇、貿易救濟及輸入限制。臺灣不是RCEP或CPTPP締約方,臺灣與越南間目前亦無生效的雙邊FTA/ECA;越南原產貨物通常以WTO會員身分檢查第一欄稅率,不得宣稱RCEP、CPTPP或東協優惠。 如其他來源貨物主張第二欄優惠,須證明協定適用、原產地規則、直接運輸與有效證明。中國大陸原產貨物還須逐號核對MW0、MP1及MXX/NXX等特別規定;一般輸入許可不當然表示大陸物品可以輸入。
完稅價格與交易證據
《關稅法》第29條以輸出國銷售至臺灣的實付或應付交易價格為主要基礎,並加計買方佣金/手續費、容器包裝、免費或減價協助、權利金、返還賣方收益、至輸入口岸運裝搬費與保險費。第30條規定限制、不可核定條件、收益不明或特殊關係影響價格時排除交易價格;第31至35條依序採同樣貨物、類似貨物、國內銷售價格、計算價格及合理方法。進口人應保存發票、合約、付款、關係人、折扣、運保費、權利金及assists資料。
輸入規定與通關程序
確定CCC後,須在貿易署系統逐項查詢輸入規定代號、主管機關文件、有效日期及EX範圍。輸入許可、BSMI檢驗、NCC核准、食品查驗或其他簽審文件應於申報前備妥;海關受理報單不取代主管機關的上市、安裝或使用許可。
商品檢驗、電信及產品責任
本產品至少應審查下列臺灣要求,實際適用性取決於型號、用途與公告範圍,不只取決於CCC號列:
- 依《商品檢驗法》及BSMI公告逐項確認床墊或紡織外套是否屬應施檢驗範圍
- 依《植物防疫檢疫法》按原產地、加工處理、是否含土壤與有害生物確認輸入植物檢疫要求
- 商品標示法下的中文品名、材料、尺寸、原產地、進口商及『無膠』『純天然』聲明證據
專門法規適用測試
- 2026稅則資料對94042900902列C02,輸入前應按BSMI公告確認床墊應施檢驗、CNS標準、檢驗方式及商品檢驗標識
- 依《植物防疫檢疫法》與APHIA規定,以原產地、清潔、熱處理/燻蒸、含土與有害生物判斷檢疫;壓製或上膠不當然免除
- 《商品標示法》下中文品名、材料、尺寸、原產地、進口商及『無膠』『天然』『防蟲』宣稱應有可驗證證據
結論確定前應取得的證據
- 芯材、外套、膠黏劑的成分比例、層次、尺寸與完整品狀態
- 椰棕產地、清潔、乾燥、熱處理、燻蒸、壓製與含土情形
- BSMI文件、植物檢疫證明或官方非應檢回覆、中文標示與宣稱證據
戰略性高科技貨品與最終用途
電腦、通訊、感測器、精密製造、航空及X光設備應按技術參數核對SHTC清單、最終用途及最終使用人。是否受管制不完全由CCC決定;即使不在號列清單內,涉及核子、生化、飛彈或軍事最終用途仍可能須許可及盡職調查。
通關與合規文件清單
建議建立單一產品檔案:商業發票、裝箱單、提單或空運單、原廠型錄、照片、成分或測試報告、GC411查詢結果、輸入規定截圖、原產地證明、BSMI或NCC文件、許可證及中文標示。型號、數量、用途、產地與新舊狀態應在所有文件中一致。
稅則預先審核與爭議處理
高貨值、重複輸入、相鄰號列稅負或管制不同時,應依《進口貨物稅則預先審核實施辦法》向海關檢附型錄、說明書及樣品申請預先審核。實到貨物與申請資料相同時,海關原則上依預審結果核定;錯誤或不實資料不受保護。若不服進口地海關核定,依《關稅法》第45條原則上應自收到稅款繳納證翌日起30日內申請復查,再評估訴願及行政訴訟。
主要風險與律師實務建議
常見風險包括直接沿用外國HS碼、忽略CCC末端細分與檢查碼、未按原產地選擇稅率欄別、未核對大陸物品限制,以及把「已通關」誤認為「可合法上市」。建議在裝運前完成分類、稅負、簽審及市場准入四層審查,規格或供應鏈一有變更即重新評估。
官方來源與意見限制
- 關港貿單一窗口 — 稅則稅率綜合查詢(GC411)
- 關港貿單一窗口 — 2026海關進口稅則資料
- 財政部關務署 — 貨品歸屬稅則查詢系統
- 財政部主管法規 — 關稅法
- 財政部主管法規 — 加值型及非加值型營業稅法
- 經濟部國際貿易署 — 貨品分類及輸出入規定查詢系統
- 財政部關務署 — 進口貨物應繳稅費
- 財政部關務署 — 進口貨物稅則預先審核
- 經濟部標準檢驗局 — 應施檢驗商品查詢說明
- 國家通訊傳播委員會 — 電信管制射頻器材製造輸入及申報作業管理辦法
- 交通部民用航空局 — 遙控無人機註冊與操作規定
- 經濟部國際貿易署 — 戰略性高科技貨品
- 經濟部主管法規 — 商品檢驗法
- 農業部動植物防疫檢疫署 — 植物防檢疫法規
本文是依公開法規與假設事實形成的條件式專業分析,不取代進口地海關核定、稅則預先審核、主管機關許可或受委任律師對完整證據出具的正式意見。