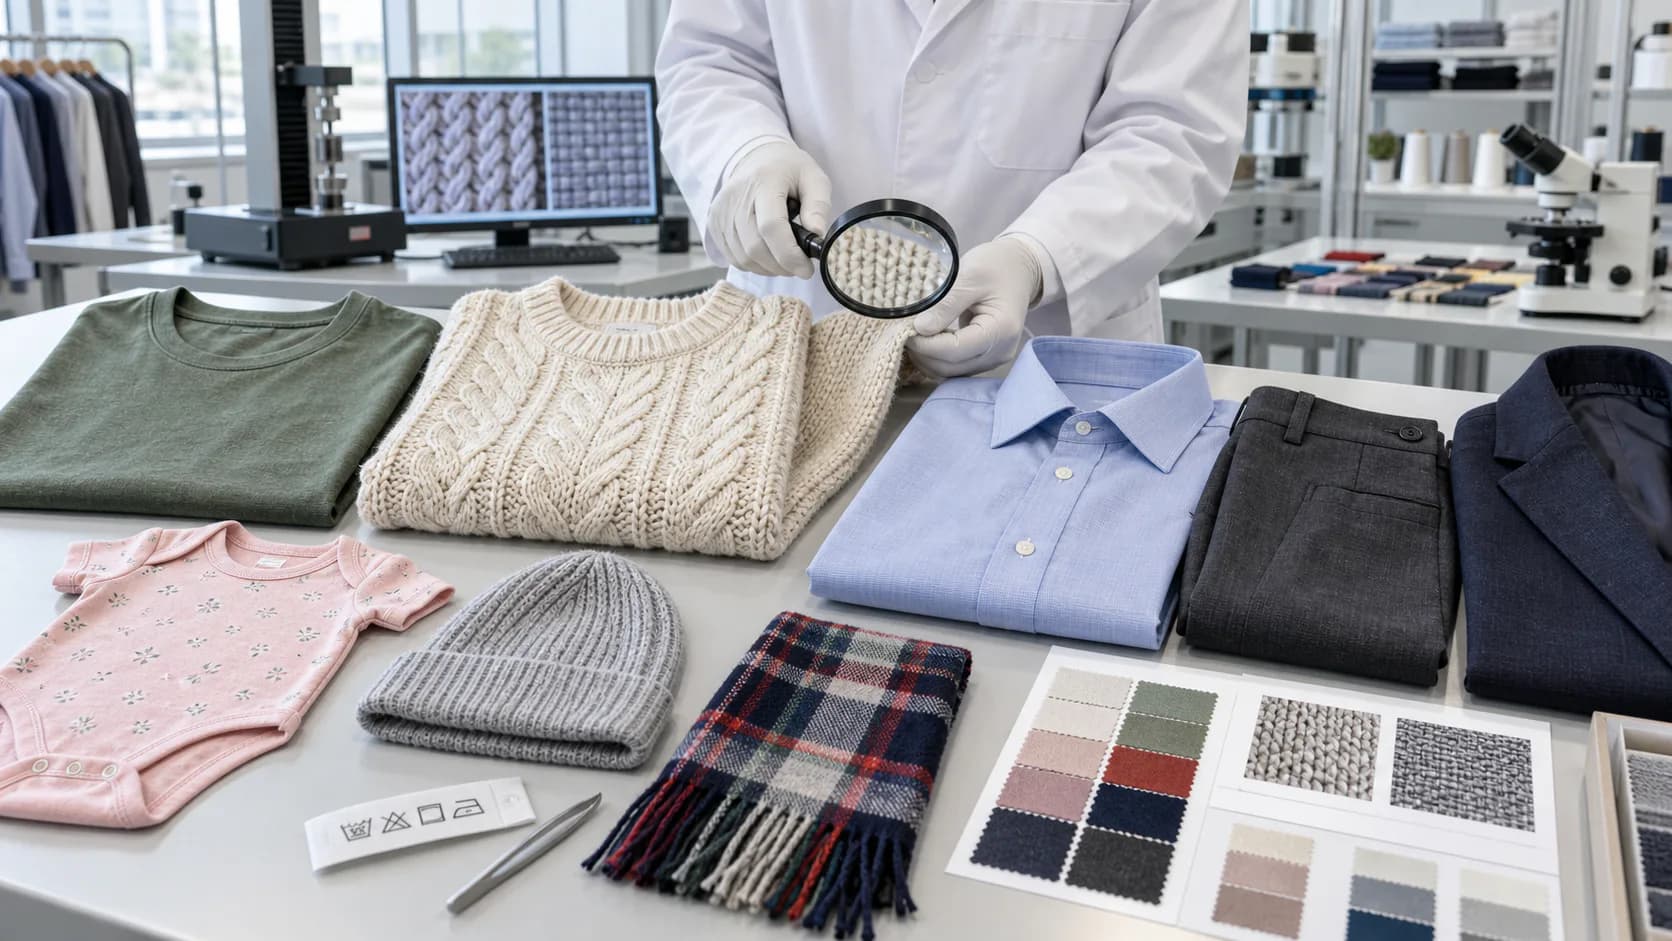
分類、稅負及准入結論
附條件結論:針織或鉤針織成衣及服飾附屬品歸第61章;非針織或非鉤針織者原則歸第62章。沒有單一CCC或稅率,須依服裝種類、性別、嬰兒用途、纖維重量、組織、塗層及套裝決定11碼號列及輸入規定代碼。一般新品沒有一張通用輸入許可,但須分別核對關稅、優惠原產地、5%營業稅、BSMI應施檢驗範圍、CNS 15290、成衣標示及特殊用途規定。
| 產品 | 針織 | 非針織 |
|---|---|---|
| 外套 | 6101-6102 | 6201-6202 |
| 上衣、褲、洋裝 | 6103-6104 | 6203-6204 |
| 襯衫 | 6105-6106 | 6205-6206 |
| 嬰兒服 | 6111 | 6209 |
| 其他及塗層服裝 | 6113-6114 | 6210-6211 |
第61章或第62章的判定
依海關稅則解釋準則一、第十一類及第61、62章註,再按準則六。線圈結構屬針織,經緯紗交織通常屬梭織。T恤6109、毛衣6110、嬰兒服6111/6209、胸罩6212及指定塗層織物服裝有特定條件。第十一類註十四通常要求不同節次成衣即使成套零售亦分開歸類。舊衣僅於真正穿用且包裝狀態符合6309時才歸該節次。
11碼CCC所需資料
取得樣品、布料微距圖、紙樣、穿著者性別與身高年齡、面料與裡料重量比例、塗層、扣件、套裝構成及功能宣稱。混紡依第十一類註二,不依價格或廣告主材。tech pack、BOM、裁剪縫製紀錄、成分試驗、標籤、發票及SKU須一致。針法、纖維比例或設計的小差異可能改變CCC及輸入規定,混裝商品應逐款建檔和申報。
關稅、優惠及進口營業稅
關稅依完整CCC、原產地、完稅價格及報關日於關港貿單一窗口查詢;優惠稅率須符合品目原產地規則及有效證明。進口營業稅原則為5%,其稅基依法包含完稅價格、關稅及應計項目,另查推廣貿易服務費。第61、62章不同服裝與纖維的關稅不同,不能使用全章平均。基本關稅為零亦不排除反傾銷、檢驗、倉儲或標示補正成本。
成衣優惠原產地
成衣優惠原產地可能要求紡紗、織造或針織、裁剪及縫製等特定製程,各協定的稅則變更、容許差與累積規則不同。付運國、品牌地或貼標地不當然是原產地。保存紗線及布料供應商、工單、裁剪、縫製工廠、運輸和產地證明。第三地重新包裝、換標或簡單整理通常不會自動產生新的優惠原產地。
BSMI檢驗及CNS 15290
BSMI對列入公告的嬰幼兒服裝、內衣及其他紡織品採相應檢驗方式;應以完整CCC與公告品名核對,不能認為所有衣物都採同一模式。CNS 15290一般安全要求涵蓋游離甲醛、禁用偶氮色料、有機錫、NPEO/NP、鉛、鎘、PFOS及物理安全等項目。試驗須對應實際顏色、印花、塗層、配件及批次,原布報告不當然涵蓋後續化學加工和成衣附件。
纖維成分、洗滌及中文標示
上市前依「服飾標示基準」及相關規定以正體中文標示纖維成分、洗燙處理方法、尺寸或尺碼、原產地及廠商資訊等適用事項。100%棉、再生、抗菌、防曬、防火等宣稱須有可查證資料。實體標籤、網路銷售頁、檢驗報告及報關內容須識別同一商品。補貼中文標籤不能治癒錯誤CCC、產地或檢驗不合格。
嬰幼兒、防護、塗層及舊衣
嬰幼兒服裝須依公告檢驗方式及CNS安全要求處理,並評估繩帶、鈕扣、小零件。防護服除紡織分類外,另查職業安全、個人防護具或用途主管法規。塗層服裝須說明底布、塗層材料和可見狀態。動物來源飾件可涉及CITES;舊衣、軍警服、仿冒品和廢紡織品有不同准入、衛生、廢物或智慧財產邊境規定。正確CCC不等同可直接上市。
報關文件及品名建議
文件包括契約、發票、裝箱單、提單、產地證明、tech pack、BOM、纖維重量計算、布料照片、尺寸及性別、BSMI檢驗資料、CNS試驗和中文標籤。品名建議:「男用棉梭織長袖襯衫,棉100重量%,非針織或鉤針織,未塗層,尺寸...,新品,原產地...」。針織上衣、褲、洋裝、嬰兒服或附屬品須改列決定屬性,不宜只報“成衣”。
臺灣官方依據
截至2026年9月12日核驗的官方資料:關務署稅則及輸入規定查詢、BSMI嬰幼兒服飾檢驗說明、紡織品檢驗要求修正、CNS 15290修訂說明。報關日及上市日重查CCC、稅率、輸入代碼、檢驗方式與標示版本。
分析限制及輸入前工作
本文不是稅則預審或商品檢驗判定。最終意見須有樣品、組織、服裝種類、性別/年齡、纖維重量、裡料、塗層、套裝、宣稱、生產商、產地鏈、價格與日期。付運前建立SKU矩陣、測試代表性量產前樣本,並於契約分配分類、原產地、限制物質、標示、召回、退運及補稅責任。持續或高價輸入應考慮預審與書面確認。