結論の要点
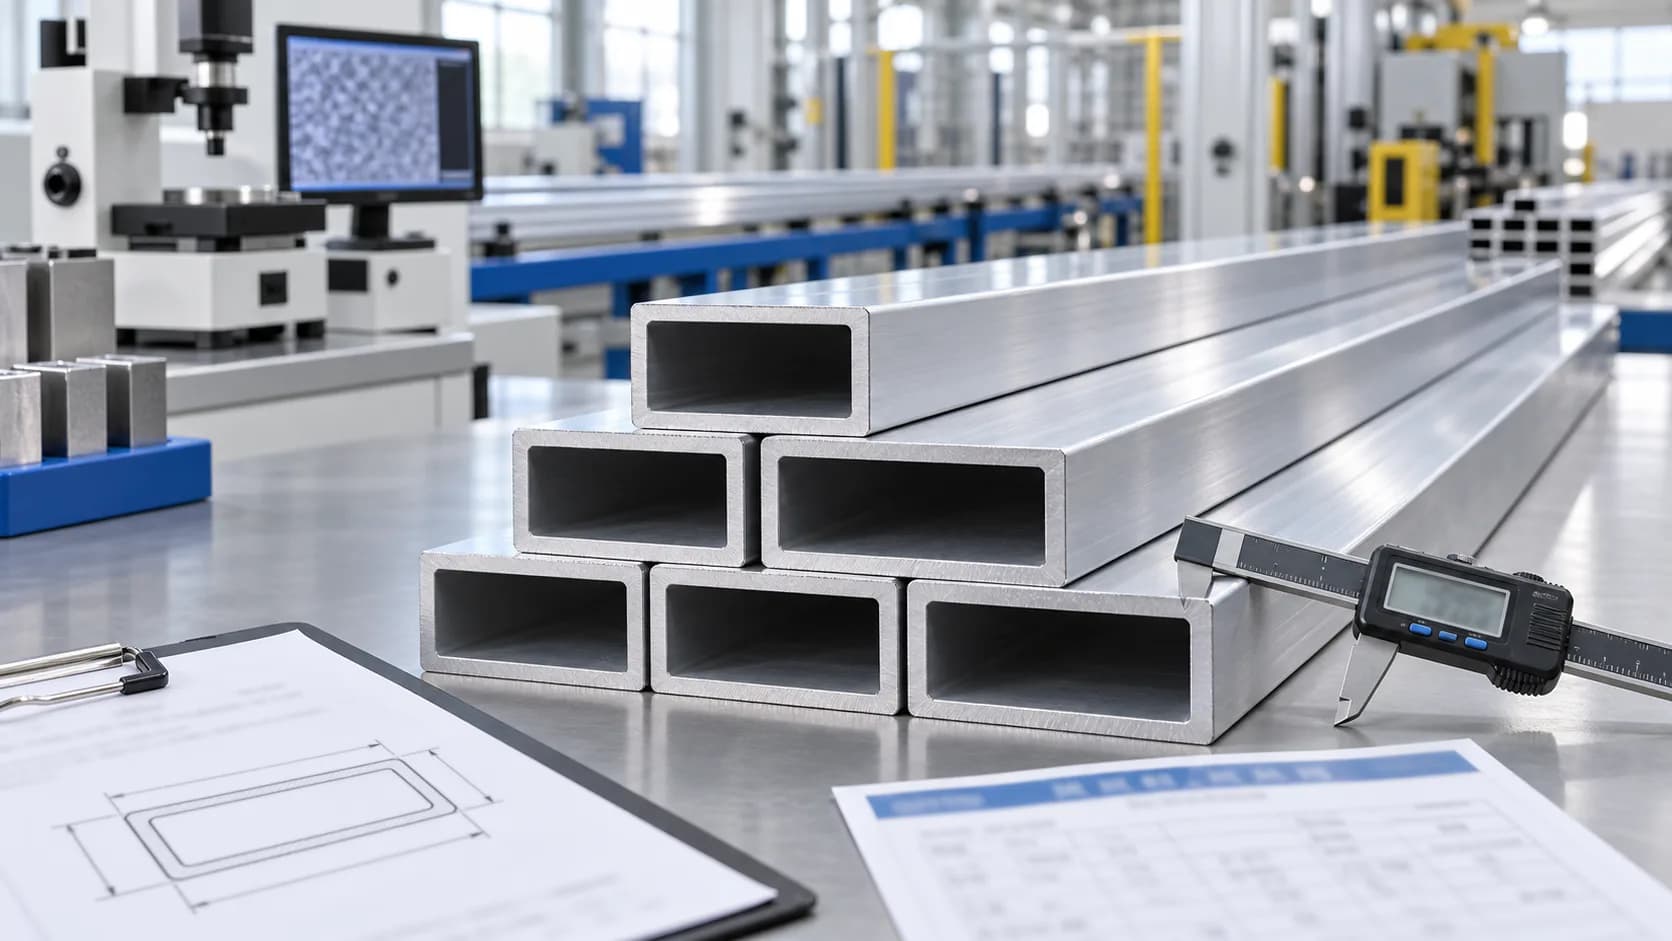
条件付き結論:アルミニウム合金製の中空品が全長にわたり一つの閉じた長方形の空洞のみを有し、断面及び肉厚が均一で、内外の長方形が同心、同形、同方向である場合、日本の2026年輸出統計品目番号 7608.20-000を検討できます。長方形であることだけで形材になるわけではありません。複数空洞、内部リブ、取付溝又は構造用加工があれば7604又は7610を再検討します。通常の輸出関税はありませんが、輸出申告、消費税免税の証拠及び外為法審査は別個の義務です。
| 候補番号 | 輸出税 | 決定要素 |
|---|---|---|
| 7608.20-000 | 通常の輸出関税なし | 一つの閉じた空洞、均一な断面・肉厚 |
| 7604.21/7604.29 | 再分類 | 管の定義を満たさない中空形材又は形材 |
| 7610 | 再分類 | 構造用に加工又はセット化された物品 |
対象貨物
本稿は、日本から輸出される新品の直線状長方形アルミニウム合金中空管で、扉、枠、トラス、機械組立品又は構造物へ加工される前のものを対象とします。合金番号、化学成分、調質、外寸・内寸、四辺の肉厚、角半径、押出し・引抜き・溶接工程、表面処理及び後加工を確定する必要があります。写真又は商品名だけでは複雑な中空形材と管を区別できません。
管と形材の法的境界
第76類注1(e)は、管を全長にわたり一つの閉じた空洞、均一な断面及び肉厚を有する中空品と定義し、長方形及び正方形も含めます。非円形の場合、内外断面は同心で同じ形と方向でなければなりません。多室、内部隔壁、非同心形状又は専用取付溝は7604.21又は7604.29の形材となり得ます。穴あけ、留め切り、金具取付け等により構造用に調製された場合は7610も検討します。通則1と類注を先に、次に通則6を適用します。
輸出関税及び消費税
一般的なアルミニウム合金管に日本の通常の輸出関税はありません。消費税の輸出免税は実際の輸出と法定帳簿・輸出許可書等の保存を要します。仕向国の輸入関税、VAT/GST、アンチダンピング税又は相殺関税は外国輸入者の問題であり、日本の輸出税ではありません。価格及びIncotermsでは各費用の負担者を明確にします。
安全保障貿易管理
普通の商用品でも外為法に基づくリスト規制及びキャッチオール規制の確認が必要です。合金性能、寸法、公差、用途を輸出貿易管理令別表及び貨物等省令と照合し、需要者、用途、仕向地及び取引関係者を審査します。航空宇宙、原子力、ミサイル、軍事用途又は懸念情報があれば許可要否が変わります。非該当判定書、需要者誓約書及び該非判定根拠を保存します。
輸出申告手続
NACCS等により輸出申告を行い、輸出者、荷受人、仕向国、統計品目番号、品名、数量、正味重量、価格、原産地及び許可承認情報を一致させます。推奨品名は、長方形アルミニウム合金管、全長に一つの閉じた空洞、外寸…×…mm、肉厚…mm、合金…、押出し/溶接、構造用加工なし、新品です。輸出許可、船積み及び消費税証拠を同じ案件番号で管理します。
保存すべき技術資料
- 寸法入り断面図、両端写真、代表試料及び金型の改訂番号。
- 合金、化学成分、調質、規格、ロットを示すミルシート。
- 押出し、引抜き又は溶接方法と切断、穴あけ、切削、塗装、陽極酸化の工程表。
- 契約書、インボイス、パッキングリスト、重量表、運送書類及び輸出許可書。
- 該非判定、制裁対象者照合、最終需要者・用途確認及び必要な経済産業大臣許可。
原産地と仕向国輸入
統計品目番号は原産地を決定しません。ビレットの鋳造地、押出し・溶接地及び実質的加工を記録し、EPA又は非特恵原産地規則を確認します。日本から出荷しただけで日本原産にはなりません。仕向国は独自の輸入番号、関税、原産地表示、貿易救済及び技術基準を適用するため、7608.20-000をそのまま外国申告に転記できません。
誤分類リスクの管理
契約に「アルミ形材」と記載され、図面に内部リブがあるのに管番号を使用する案件は危険です。金型番号ごとに7608、7604、7610を比較した分類メモを作成し、断面試料と計測値を保存します。空洞、リブ、加工、合金、用途又は仕向地が変われば再審査します。反復・高額取引では税関の事前教示及び正式な該非判定を検討します。
公的根拠資料
税関2026年輸出統計品目表 第76類、税関の輸出手続、経済産業省 安全保障貿易管理、e-Gov法令検索を申告日に確認してください。規制リストと運用は改正され得ます。
本結論の限界
2026年9月12日現在の条件付き分析であり、税関の事前教示又は輸出許可ではありません。断面図、試料、合金証明及び製造工程なしに最終番号を保証できません。輸出者は申告の正確性、消費税証拠、制裁審査及び許可要否について責任を負います。