分類と税額の結論
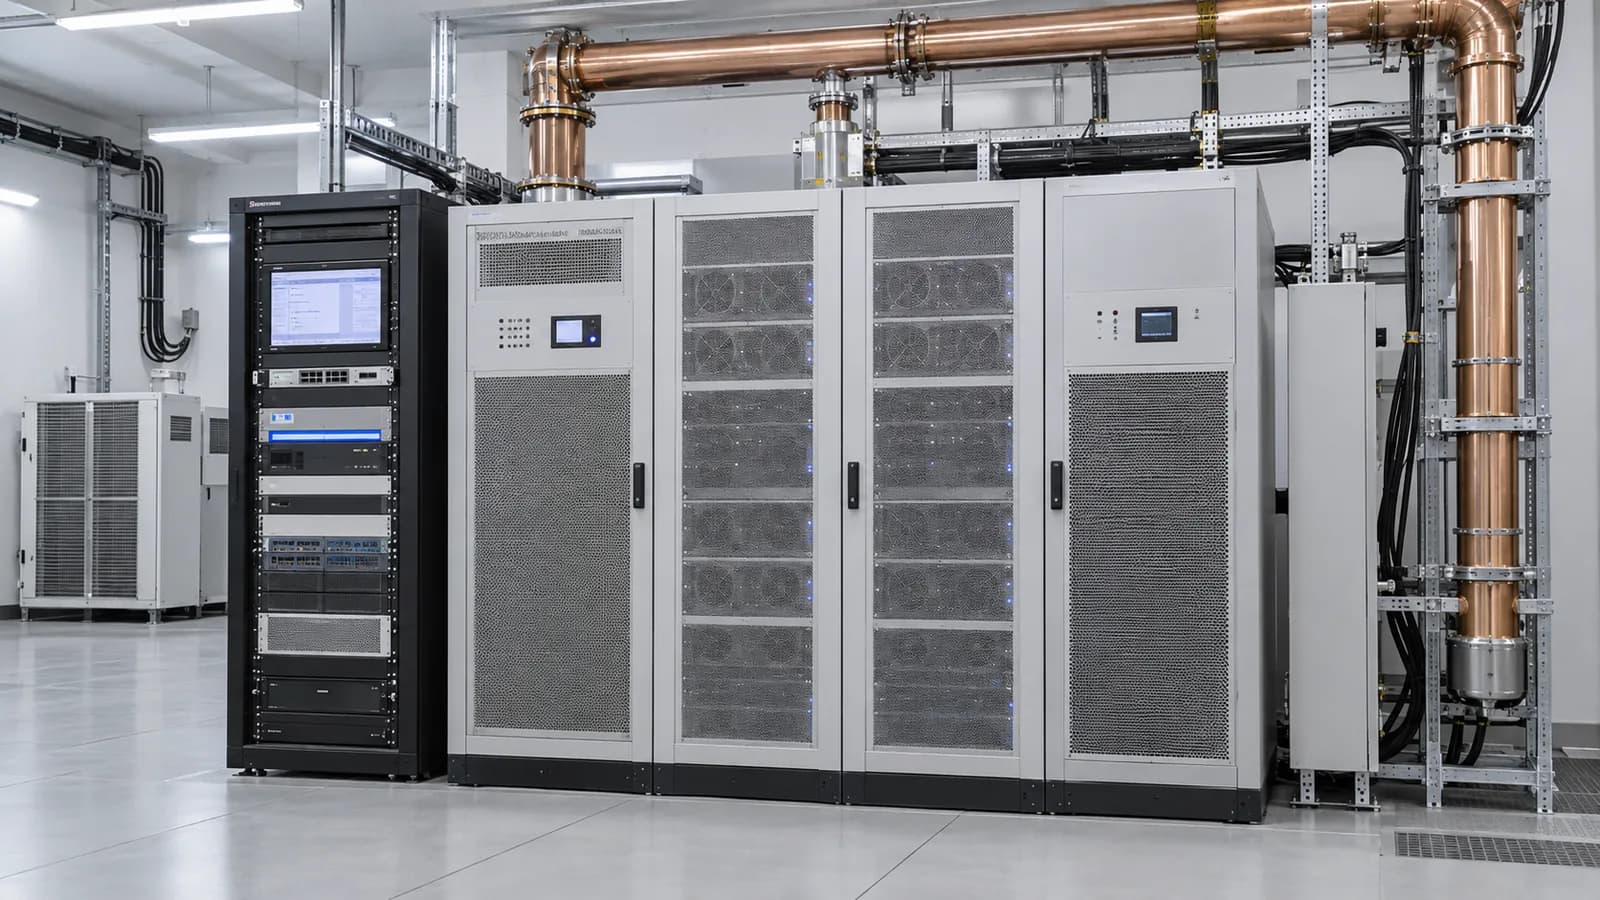
受信装置を含まない完成したテレビ送信機は、原則として関税率表 8525.50-000 を検討します。輸入時の状態でDVB-T2のRF信号を生成し、所定出力まで増幅する客観的機能が必要です。ベトナムの8525.50.00や商品名だけでは日本の統計品目番号を確定できません。
完成品と構成機器の区別
エキサイタ/変調器、RF電力増幅部、周波数範囲、8 MHzチャネル、定格出力、冷却及び制御を確認します。単独のエンコーダ、マルチプレクサ、エキサイタ、増幅モジュール、フィルタ/コンバイナ、給電線、ダミーロード及びアンテナは別分類になり得ます。受信して再送信する装置も個別に検討します。
関税・消費税・原産地
8525.50-000の基本関税率は通常 無税として確認され、輸入消費税は原則 10%です。最終的には申告日の実行関税率表、原産地及び措置を確認します。EPA特恵は品目別原産地規則、積送基準及び有効な証明が必要であり、積替えや包装変更だけで原産地は変わりません。
電波法上の技術要件
送信機を設置・運用する場合、電波法に基づく無線局免許、技術基準、工事設計、予備免許、落成検査等の該当手続を確認します。一般消費者向け端末の技術基準適合証明と、放送局用大電力送信設備の免許・検査は同一ではありません。機種、周波数、出力、発射の特性及びアンテナは申請内容と一致させます。
DVB-T2と日本の放送方式
日本の地上デジタルテレビ放送は ISDB-T方式です。8 MHz DVB-T2送信機は通関しただけで国内放送に使用できません。輸出、研究、展示又は非放射試験の目的がある場合は用途と管理方法を明確にし、電波を発射する試験はダミーロード又は適法な実験試験局等の枠組みで行います。
輸入申告資料
インボイス、価格・原産地資料、構成表、ブロック図、入力、周波数、8 MHz帯域、出力、スペクトルマスク、試験資料、表示及び取扱説明書を保存します。品名例:「DVB-T2デジタル地上テレビ送信機完成品、8 MHzチャネル、周波数...、RF定格出力...W、エキサイタ・電力増幅器を含む、型式...、新品、HS 8525.50-000参考」。
公的資料
2026年9月22日確認:税関実行関税率表; e-Gov電波法; 総務省電波利用ホームページ; 地上デジタルテレビ放送; 税関事前教示制度.