結論の要点
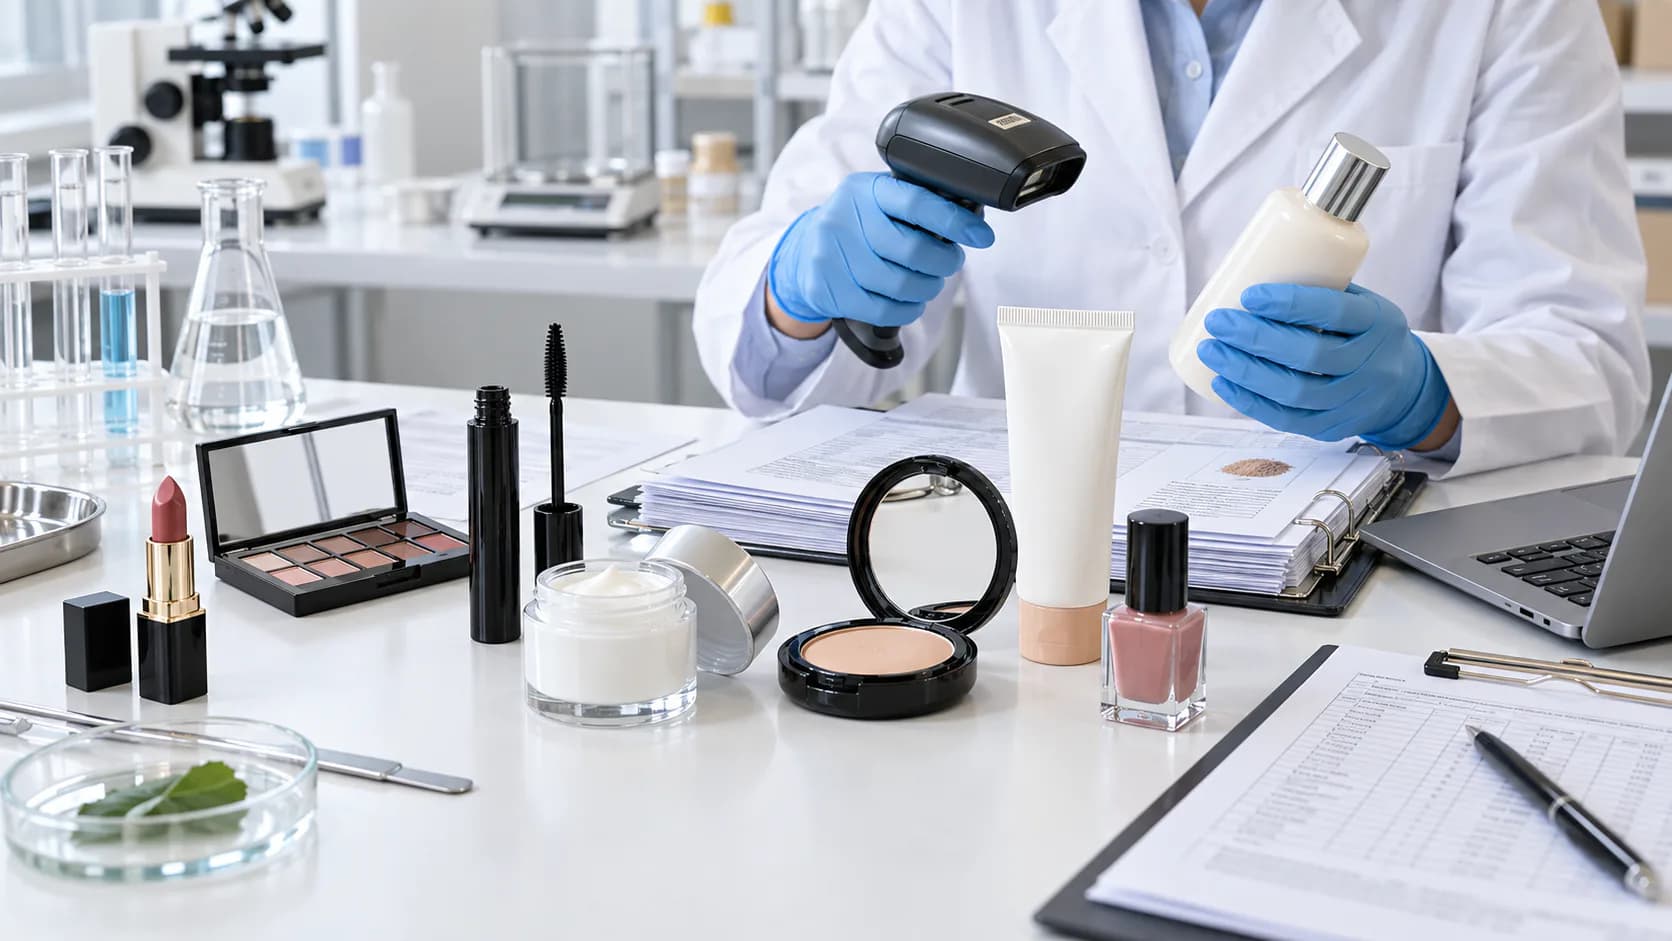
条件付き結論:医薬品ではない美容、メイクアップ及びスキンケア調製品は通常第3304項です。口唇用3304.10-000、目用3304.20-000、マニキュア・ペディキュア用3304.30-000、香粉3304.91-000、その他3304.99-000を検討します。最終9桁は剤形、使用部位、効能、包装及び表示で決まります。営業目的の輸入販売には税関手続だけでなく、薬機法上の化粧品製造販売業、製造業・外国製造所関係の手続、品目届出、成分、品質及び日本語表示を整える必要があります。
3304の統計品目番号
関税率表の解釈に関する通則1及び6、第33類注と輸入時の客観的性状が基準です。定量処方、クリーム・ジェル・粉・液体等の形、使用部位、機能、販売包装及び全ての表示を確認します。香水3303、頭髪用3305、口腔用3306、脱臭・入浴・脱毛等3307、皮膚洗浄料3401と区別します。疾病治療又は薬理作用を目的とすれば医薬品・医薬部外品との境界審査が必要です。含浸ワイプやセットは別途検討します。
関税・EPA・輸入消費税
2026年実行関税率表では主要な3304化粧品のWTO協定税率は無税です。一般税率が表示される場合でも、適用欄、原産地及び申告日を確認します。EPA税率は品目別原産地規則と有効な証明を満たす場合だけ使用できます。輸入消費税の標準税率は10%で、原則として課税価格に関税等を加えた額が基礎です。無税は消費税や薬機法上の義務がないという意味ではありません。貿易救済・制裁は原産地及び製造者ごとに別確認します。
薬機法上の化粧品輸入
業として輸入した化粧品を国内で出荷する者は、薬機法上の化粧品製造販売業許可を有し、品質保証及び安全管理体制を運用する必要があります。輸入後の保管、包装、表示等を行う場所には該当する製造業許可が必要となり得ます。外国製造業者・製造所の情報も所定の手続に結び付けます。個人使用の少量輸入の例外は販売、譲渡又は営業在庫には使えません。
製造販売業・製造業と届出
製造販売前に品目ごとの届出その他現行手続を行い、販売名、成分、製造所、用法及び表示を実貨物と一致させます。化粧品基準に適合しない成分又は化粧品の効能範囲を超える製品は、医薬部外品・医薬品の承認経路が必要となる場合があります。輸入確認・通関関係の申請は厚生局の最新案内に従い、税関の輸入許可を薬機法上の販売許可と混同しません。
成分・品質・安全
禁止・制限成分、ポジティブリスト対象、色材、防腐剤、紫外線吸収剤及び不純物規格を処方単位で確認します。製造販売業者は原料規格、COA、微生物・重金属、安定性、容器適合性、製造管理、完成品試験及びロット追跡を保持します。外国の安全証明だけで国内責任は免れません。処方、製造所、工程又は容器の変更は品質・届出・表示への影響を再評価します。
表示・広告と日焼け止め
日本語表示には製造販売業者、販売名、内容量、成分、使用期限(必要な場合)、使用上の注意、ロット等を正確に記載します。広告は化粧品の効能範囲を超えず、医薬品的な「治療」「再生」等を避け、客観的根拠を備えます。日焼け止めは日本では化粧品又は医薬部外品の設計により経路が異なり、SPF/PA及び耐水性表示は試験と届出・承認内容に一致させます。米国のOTC薬ルールをそのまま日本へ転用しません。
税関申告資料と品名
申告資料はインボイス、梱包明細、運送書類、価格、原産地、処方・商品説明、日本語ラベル、許可・届出及び製造所資料を含みます。品名は「化粧品」だけでなく、「非医薬品の顔用保湿クリーム、50ml小売容器、HS 3304.99-000、原産国...」のように剤形、用途及び容量を示します。色、機能又は薬機法上の区分が異なるSKUは分け、継続輸入では税関の事前教示を検討します。
執行リスクと事前管理
典型的なリスクは全品3304.99で申告、無税を総税負担と誤認、無許可販売、届出と処方の不一致、基準外成分、日本語注意の欠落及び医薬品的広告です。税関又は厚生当局は照会、検査、通関保留、回収、販売停止及び処分を行い得ます。出荷前にSKU別のHS、税率、原産地、薬機法区分、許可、成分、ラベル及び試験を同一版で照合します。
公的資料
2026年9月12日確認の公的資料は日本税関2026年実行関税率表第33類、主要商品の関税率、近畿厚生局の医薬品等輸入手続及び厚生労働省の化粧品製造販売Q&Aです。申告日の最新版を再確認します。
本分析の限界
本稿は条件付き一般案内であり、事前教示、製造販売業許可又は個別承認ではありません。最終判断には定量処方、成分、ラベル・広告、剤形、使用部位、包装、原産地、製造所、輸入者及び日付が必要です。輸入者・製造販売業者が分類、価格、原産地、品質、安全、届出、表示、広告、回収責任を負います。