分類及稅項結論
單獨進口、供筆記簿電腦使用的完整充電式鋰離子電池組,原則上按 HKHS 8507.60項下適用的2026八位統計細分申報。香港一般貨物不徵進口關稅,亦無一般VAT/GST,但仍須報關及繳交申報費。本結論不包括一次鋰電池、充電寶、裸電芯、已裝入電腦的電池、零件、損壞品及廢物。
分類界線
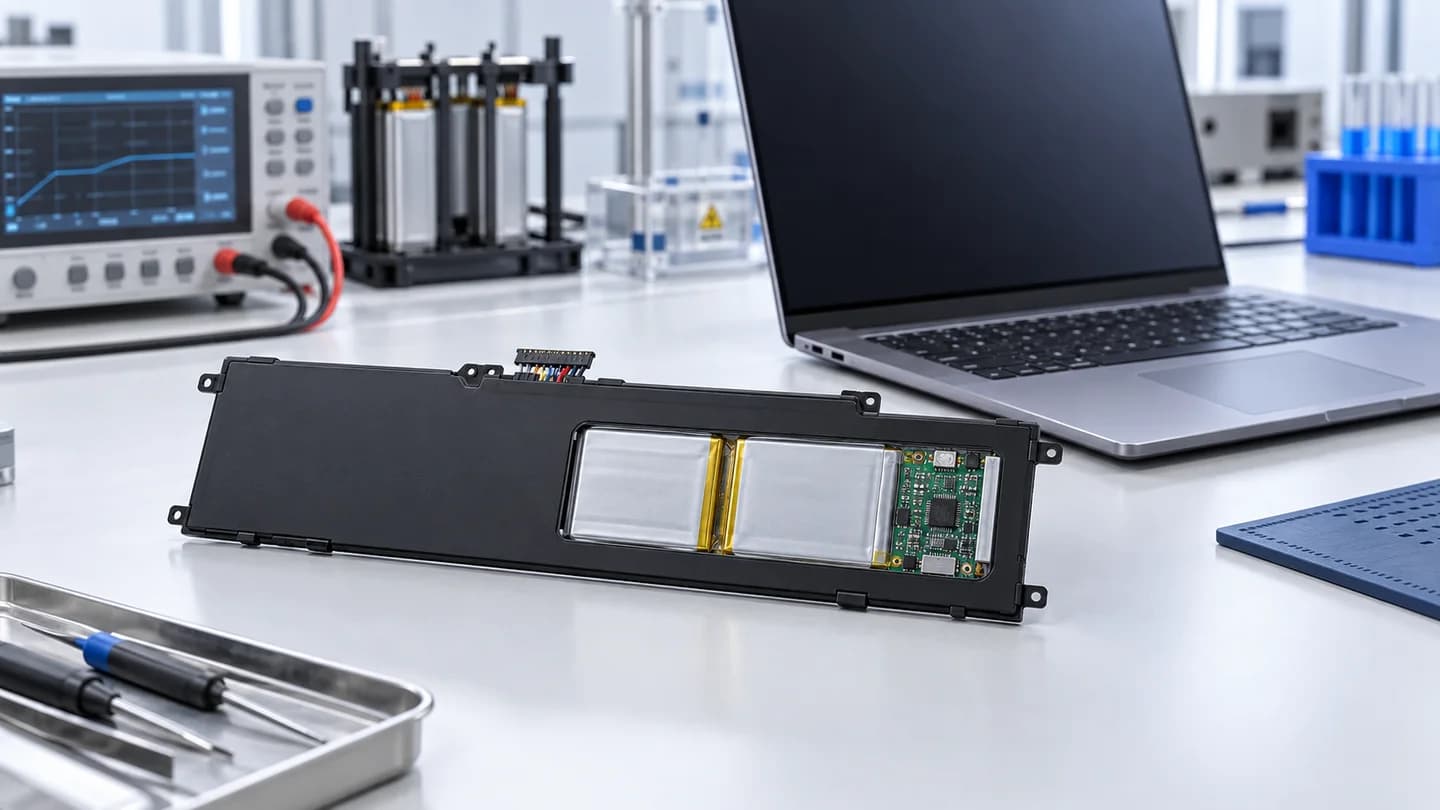
按貨物客觀特徵,含外殼、BMS和筆電接頭的電池包仍是8507項下蓄電池,而非單憑用途列作電腦零件。資料須顯示化學系統、電壓、Ah、Wh、電芯數量和接法、保護功能、接頭、尺寸、重量及相容機種。報關前在香港協調制度搜尋頁確認完整八位碼。
香港進口稅費及申報
零關稅不等於毋須申報。除獲豁免外,進口商須在進口後14日內提交準確進口報關,列明價值、數量、運輸、原產地和狀態。第三地轉運或重新包裝不會自行改變原產地。鋰電池並非香港四類應課稅品。
產品安全責任
作為消費品供應時,進口商和供應商須按《消費品安全條例》第456章確保合理安全,保存IEC 62133-2等適用測試、風險、追溯和召回資料。若電池與充電器或其他家用電氣產品組成套裝,另查《電氣產品(安全)規例》。安全聲稱必須涵蓋實際電芯、BMS、工廠和型號。
危險品運輸及儲存
電池單獨運輸一般為 UN 3480,與設備同包裝或設備內才可能為UN 3481。UN 38.3、試驗概要、Wh、防短路、包裝、標記、標籤及運輸文件須符合航空或IMDG要求。香港陸上儲存及搬運還要按第295章及消防處制度核對豁免量和牌照;海上及貨站由海事處制度處理。
報關與合規文件
保存發票、裝箱單、運輸、原產地、電芯及電池包規格、BOM、BMS、電壓、Ah、Wh、相容機種、安全試驗、UN 38.3報告/概要、SDS、包裝和危險品文件。品名例:「筆記簿電腦用充電式鋰離子電池組,...V,...Ah,...Wh,連BMS及專用接頭,型號...,新品」。
須重新評估的情況
裸電芯、一次鋰金屬電池、充電寶、UPS、內置電池、獨立BMS或外殼、二手、損壞、召回或廢物須重新評估HKHS、安全、廢物及危險品規定。海關放行不等於運輸和市場供應合規。
官方來源
2026年9月22日核查來源:香港海關貨物清關; 進出口報關; 消防處危險品制度; 香港法例第295章; IATA鋰電池.