分類及稅項結論
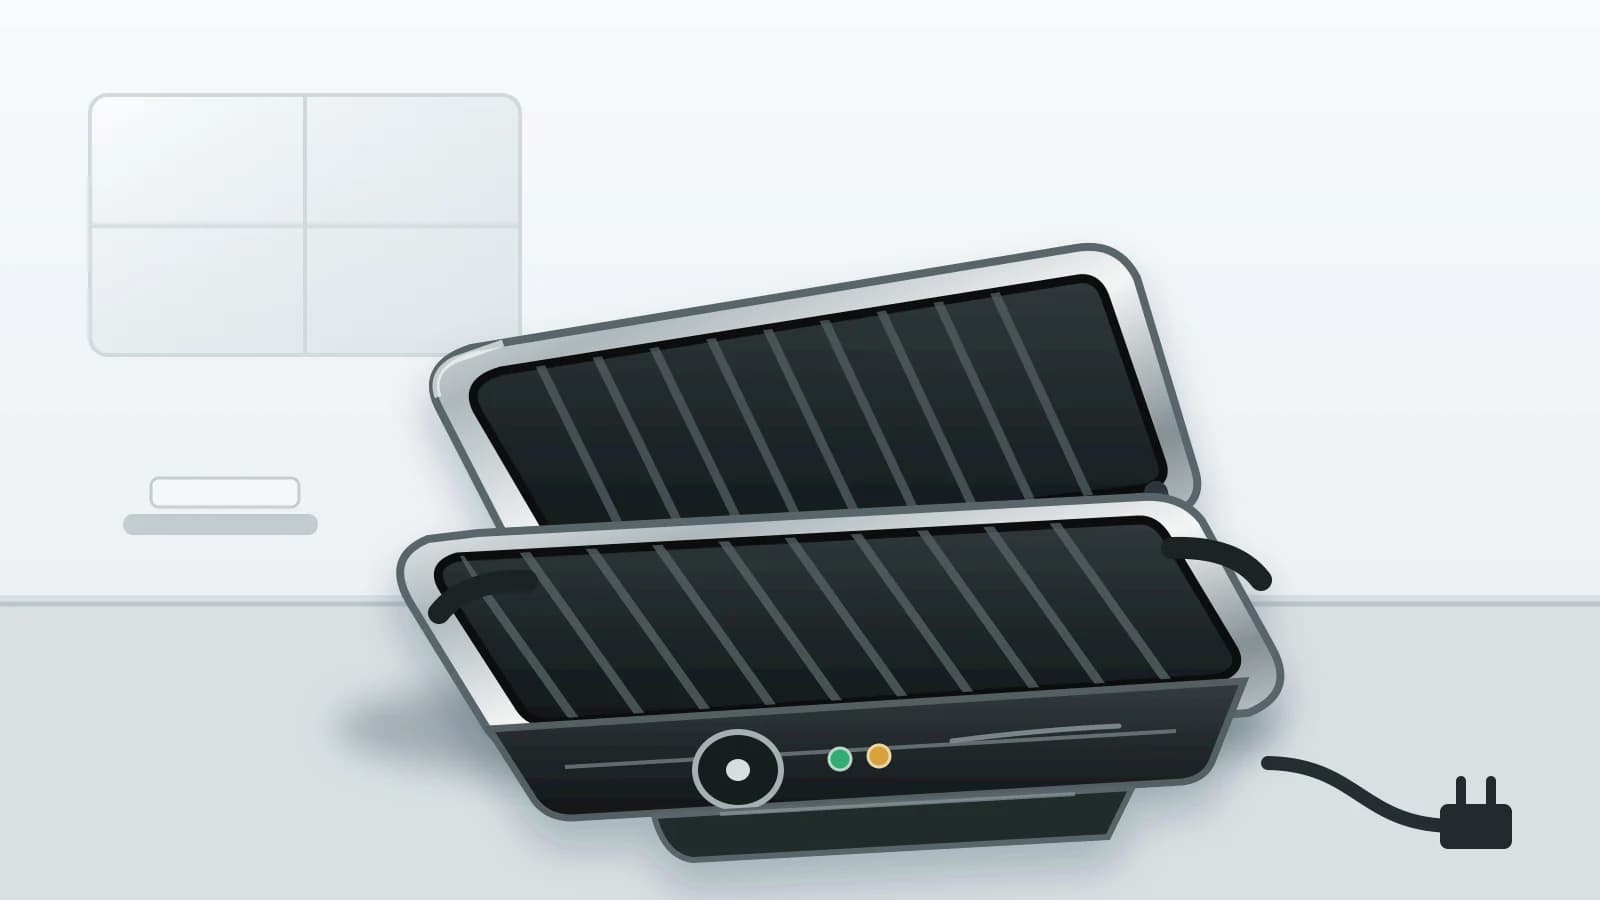
上下電熱板直接夾烤食物的完整家用接觸式電烤架,原則上按 HKHS 8516.60.90下適用的2026八位統計細分申報。香港一般貨物不徵進口關稅,亦沒有一般VAT/GST,但仍須提交進出口報關並繳交申報費。密閉烤箱、烤麵包機、固定商用設備、燃氣設備及零件不包括在本結論。
分類界線
分類須確認上下烤盤、直接接觸加熱、鉸鏈、溫控器、集油盤、電壓、功率、尺寸、重量和家用設計。“帕尼尼機”名稱本身不決定號列。熱風烤箱、鬆餅機、電煎鍋或多功能設備應按客觀結構和主要功能重新分析。
香港進口稅費
零關稅不代表毋須申報。發票、價值、數量、運輸、原產地和產品狀態必須如實填報;第三地轉運或重新包裝不會自行改變原產地。一般電烤架不是應課稅品,但無線、電池或受限制部件須另查通訊及危險品要求。
電氣產品安全
《電氣產品(安全)規例》(第406G章)管制供應香港的家用電氣產品。接觸式電烤架屬非訂明產品,供應商須確保符合基本安全規格並持有可接受的安全規格證明書。檔案應覆蓋高溫表面、油脂起火、過熱、異常操作、鉸鏈、穩定、電源線、絕緣和溫度保護。
食品接觸、插頭與標籤
產品應配合香港220V供電及合規三方插頭。烤盤、不黏塗層和集油盤應有成分、遷移及使用溫度資料。中英文標籤和說明列型號、額定、供應商、原產地、高溫、油火、清潔及室內用途。Wi-Fi/Bluetooth另查OFCA。
報關文件
保存發票、裝箱單、運輸、原產地、生產流程、照片、規格、結構及電路、電熱和溫控元件、安全證明、食品接觸資料、標籤、插頭及無線文件。安全證明所列型號、工廠及重要零件須與實際來貨一致;供應商轉換溫控器、電源線、插頭或塗層時,應先確認原有證明是否仍然覆蓋。品名例:「家用接觸式電烤架,上下不黏電熱烤盤,鉸鏈及可拆集油盤,...V,...W,型號...,新品」。
須重新評估的情況
密閉烤箱、烤麵包機、鬆餅機、電煎鍋、固定商用設備、燃氣、多功能設備、未組裝套件或烤盤、發熱件、控制器、托盤和外殼分開進口時,須重新評估HKHS及安全證明。海關放行和市場供應是不同責任。
官方來源
2026年9月21日核查來源:香港統計處HKHS查詢; 香港海關貨物清關; 機電工程署電氣產品安全; 食物安全中心; 通訊事務管理局.