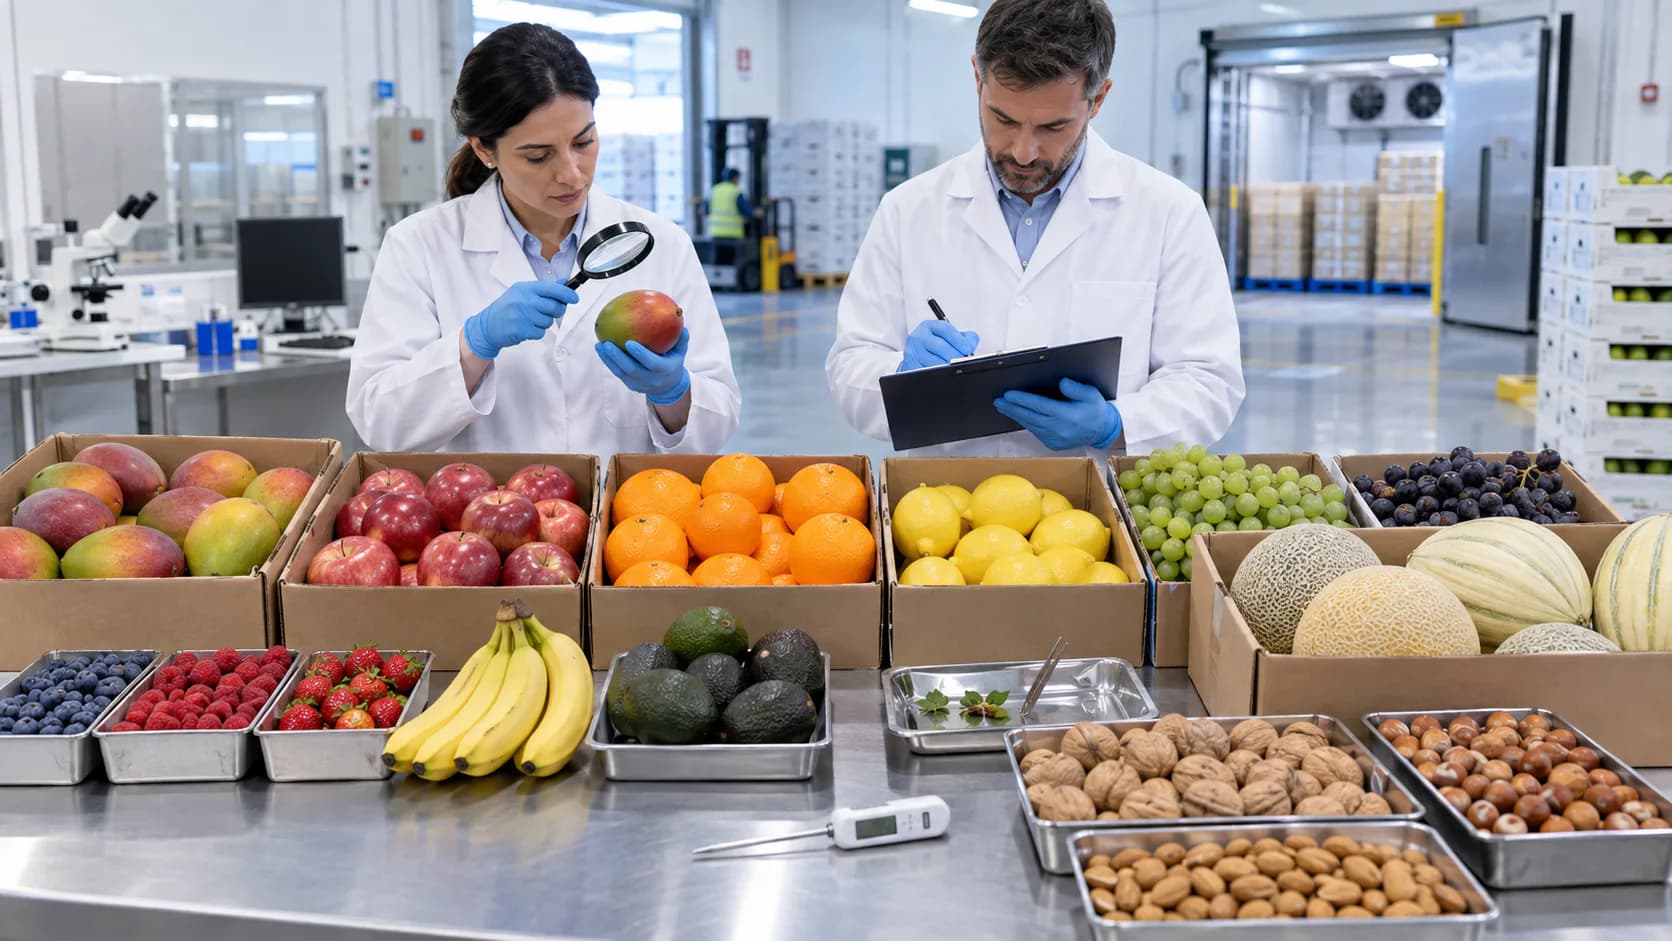
分類及合規結論
有條件結論:新鮮水果、食用果仁及柑橘類或瓜類果皮可歸入香港商品分類第8章,但沒有單一8位商品編號。植物種類、鮮/冷凍/乾燥、帶殼、添加物和加工決定分類。香港是自由港,一般不徵關稅、增值稅或一般銷售稅;但零關稅不代表沒有食物安全責任。按第207章,用作食用的水果和蔬菜一般豁免植物進口牌照及植物檢疫證明書,仍受海關、食物安全、進口商登記、記錄保存及抽驗規管。
| 貨物 | 候選項目 | 關鍵資料 |
|---|---|---|
| 椰子、巴西果、腰果及其他果仁 | 0801-0802 | 種類、帶殼、鮮/乾 |
| 香蕉;棗、無花果、菠蘿、牛油果、芒果 | 0803-0804 | 種類和狀態 |
| 柑橘、葡萄、瓜及木瓜 | 0805-0807 | 品種、季節、狀態 |
| 蘋果、梨、核果及其他鮮果 | 0808-0810 | 種類和呈現方式 |
| 冷凍、暫時保藏、乾果及果皮 | 0811-0814 | 保存和添加物 |
第8章商品編號的確定方法
按HS通則一、第8章註釋及通則六分類。冷凍水果通常歸0811;只暫時保藏且不適宜即時食用歸0812;乾果和混合物歸0813;柑橘或瓜類果皮歸0814。煮熟、製蓉、糖漬或其他實質配製可轉入2008,果汁歸2009。番茄和青瓜雖屬植物學果實,稅則上歸第7章。供應商HS、商品等級或食安類別不取代香港商品編號分析。
確定編碼前仔細核對技術資料
須確認中英文及拉丁學名、品種、整個/切件/混合、鮮冷凍或乾燥、溫度、帶殼/去殼/烘焙、糖、鹽、亞硫酸鹽、油、調味料或防腐劑、包裝和用途。新鮮貨要有生產國與地區、種植者、包裝及處理場所、收成、箱標、木質包裝和路線。發票、裝箱單、圖片、檢測、標籤與實貨須對應同一批次;由內地經香港轉運不會改變原產地。
關稅、稅項及來源地
香港不對一般進出口貨物徵關稅,也沒有關稅配額、附加稅、增值稅或一般服務稅;水果不屬酒類、煙草、碳氫油或甲醇四類應課稅品。但每批仍須按2026年HKHS正確申報商品編號、貨值、數量及來源地,並承擔運輸、冷藏、檢測和報關費用。香港放行不等於中國內地或其他目的地准入。優惠原產地或轉口文件亦不能把裝運地當作實際種植地。
植物管制與食物進口商登記
《植物(進口及病蟲害控制)條例》第207章通常豁免供食用水果和蔬菜的植物進口牌照及植物檢疫證明,但泥土、繁殖材料、植物害蟲、瀕危物種或非食用用途須另行審查。商業進口商/分銷商則須按《食物安全條例》第612章登記並保存食物進出紀錄,以便追蹤來源和回收。食環署食物安全中心可在進口、批發和零售層面查驗及抽樣,豁免植物文件不是食安豁免。
食物安全、殘餘及金屬雜質
水果須符合《公眾衞生及市政條例》第132章。第132CM章《食物內除害劑殘餘規例》按除害劑-食物配對訂明最高殘餘限量;沒有指定限量時仍不得危害健康。第132V章規管金屬雜質;2025年修訂規例自2025年9月5日起生效,過渡期至2027年3月5日,期間須完整符合修訂前或修訂後其中一套規定。亦須控制微生物、霉菌毒素、腐爛、非法染色及未申報亞硫酸鹽。植物文件不證明殘餘合規。
標籤、追溯及冷鏈
預先包裝食物按第132W章顯示名稱、配料、致敏原、淨重、日期、儲存、製造商/包裝商及營養資料適用項目;散裝鮮果的標示和陳述亦不得誤導。原產地應反映實際種植國。進口商建立供應商審核、農藥使用資料、批次化驗、種植者和包裝場追溯、溫度與封條記錄及回收聯絡。若果仁經烘焙、調味或混合,須重新判斷第20章、配料與致敏原標籤。
報關文件及品名建議
報關檔案包括合約、發票、裝箱單、提單、進口商登記、HKHS分析、產地資料、植物學規格、種植者/包裝場、處理、化驗、標籤、封條和溫度記錄。建議描述:「新鮮芒果(Mangifera indica),品種...,原個未加工,種植於...,包裝場...,經...處理,...公斤/箱,原產地...,HKHS候選...」。不可只報「新鮮水果」,否則無法支持商品編號、來源和風險控制。
官方依據
截至2026年9月12日核實的官方資料:漁護署植物進口規定、食物安全條例及進口商登記、進口食物管制、食物內除害劑殘餘規例、2025金屬雜質修訂及香港海關貨物清關。
分析限制
本文為有條件一般指引,不是商品編號裁定、食安保證或目的地准入。最終意見需要種類、學名、品種、狀態、添加物、圖片、生產國和地區、種植者、包裝場、處理、路線、數量、貨值和日期。進口商亦應保存裝櫃前箱標照片、貨櫃號碼、封條號碼及交收溫度,並逐批與報關及追溯紀錄核對。食安風險或目的地規則可令貨物在香港放行後仍不能轉口;進口商及報關人各負責任。搜尋引擎優化不能保證收錄、排名或被引用。