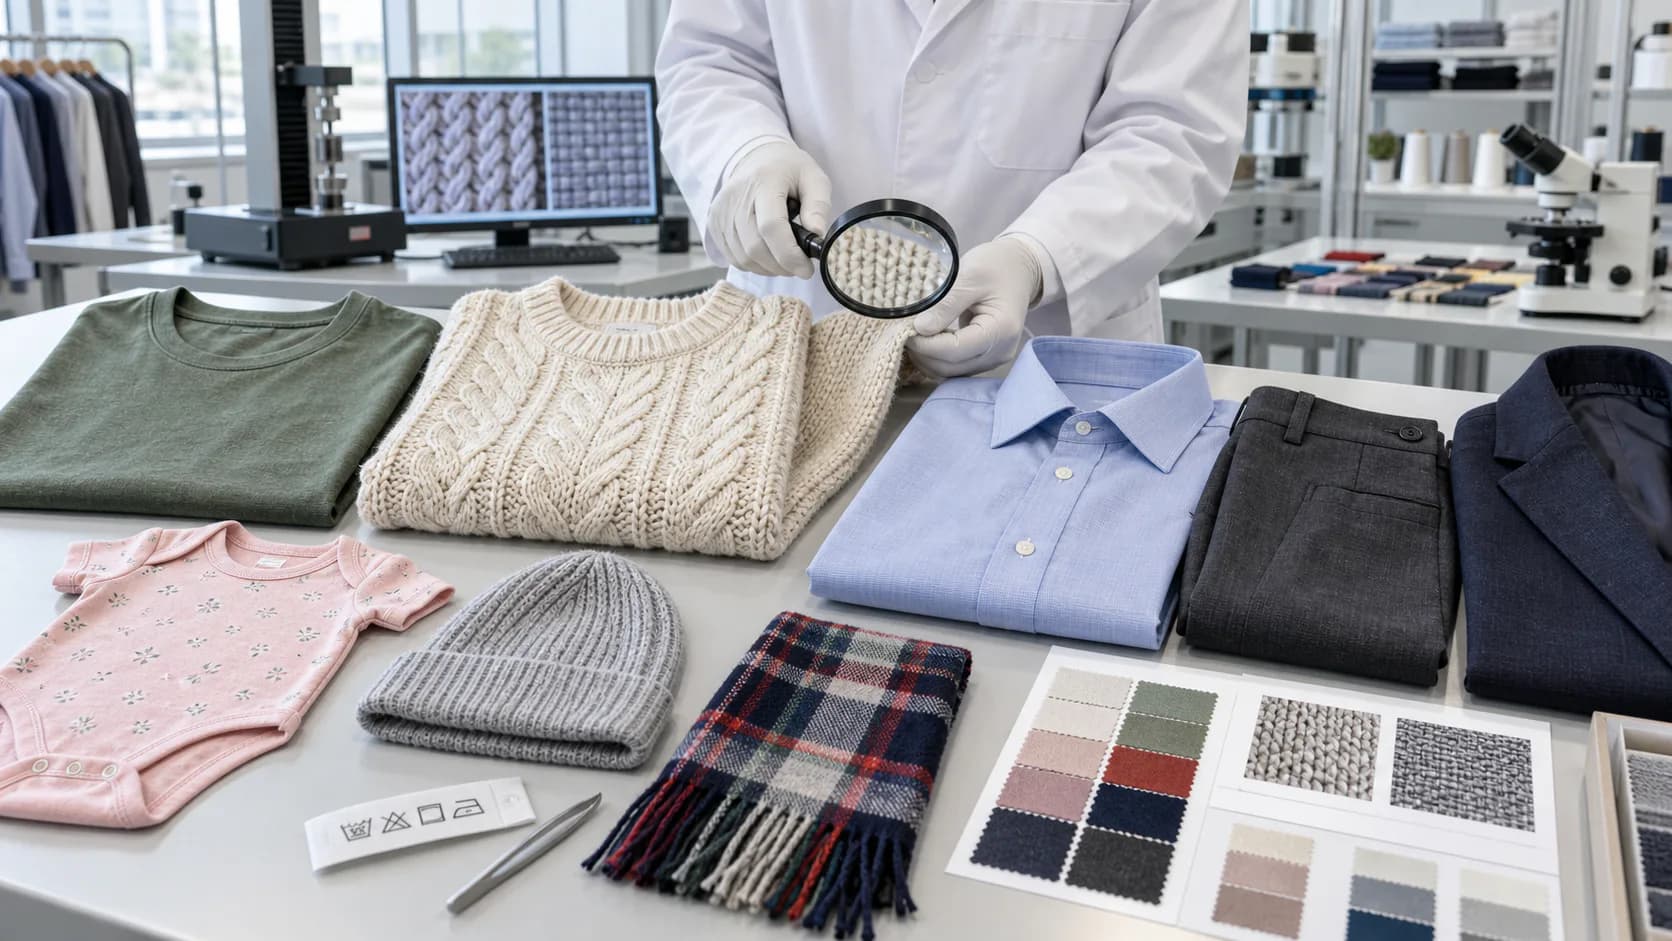
分類及合規結論
附條件結論:針織或鈎織成衣及衣着附件屬第61章;非針織或非鈎織成衣及附件原則上屬第62章。沒有單一編號或稅率,須按衣物種類、性別、嬰兒用途、纖維重量、結構、塗層及套裝決定八位HKHS。香港是自由港,普通成衣一般沒有關稅、增值稅或GST,但仍須準確報關,並履行《消費品安全條例》、雙語安全警告、來源地、知識產權及特殊物料規定。
| 產品 | 針織/鈎織 | 非針織/鈎織 |
|---|---|---|
| 外套 | 6101-6102 | 6201-6202 |
| 上衣、褲及連衣裙 | 6103-6104 | 6203-6204 |
| 恤衫及女裝恤衫 | 6105-6106 | 6205-6206 |
| 嬰兒服裝 | 6111 | 6209 |
| 其他及塗層服裝 | 6113-6114 | 6210-6211 |
第61章或第62章的判斷
依解釋規則一、第十一類及第61、62章註,再按規則六處理。線圈結構顯示針織;經緯紗交織顯示梭織。T恤6109、毛衣6110、嬰兒服6111/6209、胸圍6212及指定塗層布服裝有特定條文。第十一類註十四一般要求不同項目的成衣即使成套零售亦分開分類。舊衣只有真正穿用並符合6309包裝條件時才歸該項,庫存新品不能因包裝成捆而改成舊衣。
八位香港商品編號所需資料
須取得實物、布料微距圖、紙樣、穿着者性別與身高年齡、面料和裡料重量比例、塗層、扣件、套裝構成及功能聲稱。混紡按第十一類註二,不按價值或宣傳主料。tech pack、BOM、裁剪縫製記錄、成分試驗、標籤、發票和SKU須一致。針法、纖維百分比或設計的細微差異可改變編號,混裝貨應逐款列明而非只報“garments”。
關稅、進口稅及報關費
香港普通成衣一般不徵關稅,亦沒有一般進口VAT/GST;應課稅品制度主要適用酒類、煙草、碳氫油和甲醇。零關稅不等於免報關、免產品安全或沒有報關費、碼頭、測試和倉儲成本。進口人須在法定期限內以正確HKHS、貨值、數量、來源地和付運資料提交電子報關。轉口其他市場時,目的地關稅、貿易救濟和產品規格須另作分析。
來源地及優惠待遇
香港本身的普通關稅優惠問題有限,但來源地仍影響統計、標記、制裁、轉口和目的市場優惠。船運地、品牌所在地或換標地不當然是來源地。保存紗線和布料供應、裁剪、縫製、工廠、運輸及產地證明。只在香港分裝、掛牌或簡單整理,通常不能假定在目的市場取得香港來源地。任何來源地聲稱都須與發票、報關及生產記錄一致。
消費品安全及化學風險
《消費品安全條例》(第456章)要求製造商、進口商及供應商確保供應的消費品合理安全。普通成衣沒有一項統一的強制上市前測試,但業者應作風險評估並以認可化驗所結果證明已盡合理努力。測試應按皮膚接觸、年齡、染料、甲醛、重金屬、繩帶及小配件風險涵蓋實際顏色、印花、塗層和批次。原布報告不能當然覆蓋後加工成衣。
纖維、護理及警告標籤
如安全保存、使用、消耗或棄置需要警告,《消費品安全規例》要求警告以中英文清晰、顯眼方式置於產品、包裝、牢固標籤或隨附文件。纖維成分、洗護、尺寸、來源地和供應商資料不得虛假或誤導,並受《商品說明條例》規管。100%棉、環保再生、抗菌、防曬或阻燃聲稱須有證據。網頁、吊牌、試驗報告及報關資料應指向同一產品。
童裝、防護服、塗層及舊衣
童裝須評估繩帶、鈕扣、小零件和化學暴露;防護服除紡織分類外,須查實際用途的職安或專項標準。塗層服裝須證明底布、塗層材料和可見狀態。動物來源飾件可涉及CITES。舊衣、軍服、冒牌貨和廢紡織品有不同衞生、廢物、戰略物品或知識產權風險。正確HKHS不等於產品可安全上市,亦不能排除海關因虛假商品說明或商標侵權採取行動。
報關文件及品名建議
文件包括合約、發票、裝箱單、運輸單據、來源地、tech pack、BOM、纖維重量計算、布料照片、尺寸及性別、試驗、風險評估和中英文標籤。品名建議:「男裝棉梭織長袖恤衫,棉100重量%,非針織或鈎織,無塗層,尺寸...,全新,來源地...」。針織上衣、褲、裙、嬰兒服或附件須改列其決定屬性;混裝貨逐行申報。
香港官方依據
截至2026年9月12日核驗的官方資料:香港商品分類表2026、HKHS分類及查詢、進出口報關、香港海關消費品安全及消費品安全條例說明。付運前重查禁運、警告、來源地及特殊物料規定。
分析限制及付運前工作
本文不是政府商品編號裁定或安全證書。最終意見須有樣本、結構、衣物種類、性別/年齡、纖維重量、裡料、塗層、套裝、聲稱、生產商、來源鏈、價值和日期。發貨前建立SKU表、測試代表性量產前樣本,並在合約分配分類、來源地、物質、標籤、召回、退運及轉口責任。持續交易應向政府統計處作書面分類查詢。