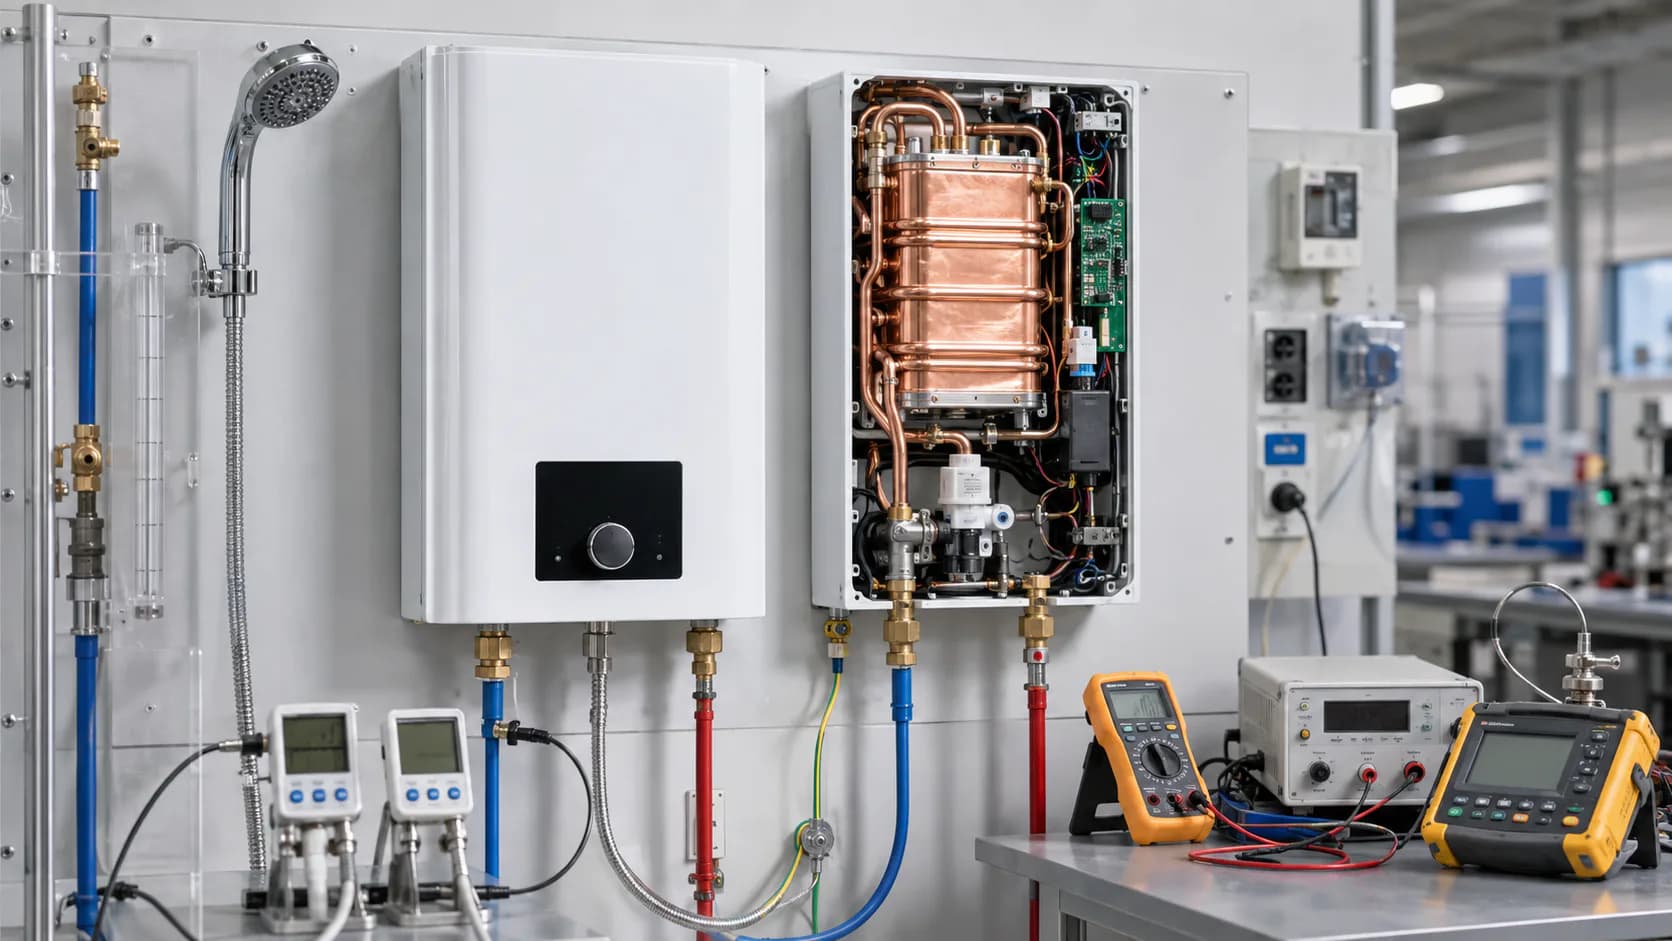
Respuesta rápida: código NC e importación
Para calentador eléctrico instantáneo, el código NC 85161011 y el TARIC 8516101100 son la clasificación preliminar si la mercancía coincide con el alcance descrito. Antes de importar en España deben verificarse el código TARIC vigente, el origen, el arancel, el IVA y la conformidad del producto.
| Elemento | Resultado |
|---|---|
| Producto | calentador eléctrico instantáneo |
| NC (8 dígitos) | 8516 10 11 |
| TARIC (10 dígitos) | 8516101100 |
| Mercado de destino | España |
| Estado | Clasificación condicional; verificar con la mercancía y el TARIC vigente |
Territorio y fecha jurídica
Se aplican el Código Aduanero de la Unión y el arancel común; el IVA, los impuestos especiales y la vigilancia españoles siguen siendo nacionales. Datos comprobados el 4 de septiembre de 2026.
Mercancía analizada
mercancía completa «calentador eléctrico instantáneo» en el estado en que se presenta a la importación.
Datos aún necesarios
Confirme especificaciones, valor, origen, fabricante, fecha de declaración y Estado miembro de destino.
Niveles SA, NC y TARIC
El SA tiene 6 dígitos, la nomenclatura combinada (NC) 8 y TARIC 10; puede exigirse un código adicional.
Matriz de códigos posibles
| Nivel | Código | Uso |
|---|---|---|
| HS | 851610 | Partida o subpartida internacional |
| CN | 8516 10 11 | Clasificación UE de ocho dígitos |
| TARIC | 8516101100 | Medidas UE de diez dígitos; comprobar código adicional |
Razonamiento conforme a las RGI
Aplicar RGI 1 y 6; los datos decisivos son función principal, material, diseño técnico, potencia, composición y estado de presentación. Los conjuntos, mercancías incompletas o máquinas multifunción pueden requerir RGI 2 o 3.
Derecho de aduana
No fijar un único tipo: depende del TARIC de 10 dígitos, origen, fecha, preferencia, contingente, suspensión y defensa comercial. Verifique TARIC antes del despacho.
IVA a la importación
IVA de importación: 21 % tipo general; debe verificarse cualquier tipo específico del producto. La base y gestión se rigen por la normativa española.
Impuestos especiales
El impuesto especial no se presume por la partida. Los combustibles requieren comprobación separada conforme a la ley española.
Origen preferencial y ALC
La preferencia exige acuerdo aplicable, regla específica de origen y prueba válida; el país de envío no acredita por sí solo el origen.
Medidas de defensa comercial
Busque en TARIC código completo y origen para antidumping, compensatorios y salvaguardias; fabricante y código adicional pueden ser decisivos.
Restricciones y licencias
Compruebe doble uso, sanciones, residuos y licencias sectoriales según producto y partes.
Conformidad del producto
El levante aduanero no acredita la conformidad de mercado. Verifique evaluación, expediente técnico, marcado y trazabilidad con las autoridades españolas de aduanas y vigilancia del mercado.
- Directivas de baja tensión y compatibilidad electromagnética
- RoHS y RAEE
- Reglamento (UE) n.º 814/2013 sobre diseño ecológico, cuando proceda
Expediente aduanero
Conserve factura, lista de bultos, transporte, origen, ficha técnica, fotos, composición/BOM, valoración, resultado TARIC fechado y conformidad.
Riesgos y próximos pasos
Cambios de material, función, potencia, composición o presentación pueden alterar el código. Para importaciones recurrentes solicite una información arancelaria vinculante (IAV).
Fuentes oficiales y límite jurídico
- Nomenclatura Combinada 2026 — Reglamento de Ejecución (UE) 2025/1926
- TARIC de la Unión Europea — arancel y medidas aplicables
- Access2Markets — aranceles, origen y requisitos de importación
- Código Aduanero de la Unión — Reglamento (UE) n.º 952/2013
- Comisión Europea — tipos del IVA en la Unión
- Agencia Tributaria — Aduanas
Clasificación preliminar razonada; la deuda definitiva requiere TARIC exacto, origen, valor, fecha y país de importación.
Revisión jurídica española — normativa comprobada el 5 de septiembre de 2026
Esta guía adopta como supuesto de trabajo una importación desde un tercer país a la Península o Illes Balears. Canarias pertenece al territorio aduanero de la Unión, pero queda fuera del territorio IVA y de los impuestos especiales armonizados: allí deben liquidarse IGIC y, cuando el código esté incluido, AIEM conforme al Decreto Legislativo 1/2025. Ceuta y Melilla están fuera del territorio aduanero y fiscal de la Unión; no procede usar TARIC ni IVA como resultado final y deben revisarse el IPSI de la Ley 8/1991 y la ordenanza de la ciudad correspondiente.
1. Resumen de la conclusión
Para calentador eléctrico instantáneo, NC 8516 10 11 y TARIC 8516101100 constituyen una hipótesis de trabajo razonada, condicionada a que la mercancía responda exactamente a este alcance: mercancía completa «calentador eléctrico instantáneo» en el estado en que se presenta a la importación. No hay base suficiente para una conclusión oficial definitiva sin expediente técnico y datos de la operación. Para flujos recurrentes, complejos o de valor elevado procede valorar una IAV conforme a los arts. 33–34 del CAU.
2. Territorio, operación y fecha aplicable
Se analiza una importación desde un tercer país a Península/Baleares para despacho a libre práctica, con normativa comprobada el 5 de septiembre de 2026. Cambian el resultado: lugar de destino, régimen aduanero, fecha de admisión, origen, expedición, fabricante, importador/EORI, Incoterm y uso final. Esta guía adopta como supuesto de trabajo una importación desde un tercer país a la Península o Illes Balears. Canarias pertenece al territorio aduanero de la Unión, pero queda fuera del territorio IVA y de los impuestos especiales armonizados: allí deben liquidarse IGIC y, cuando el código esté incluido, AIEM conforme al Decreto Legislativo 1/2025. Ceuta y Melilla están fuera del territorio aduanero y fiscal de la Unión; no procede usar TARIC ni IVA como resultado final y deben revisarse el IPSI de la Ley 8/1991 y la ordenanza de la ciudad correspondiente.
3. Naturaleza y datos de la mercancía
Son decisivos función principal, material, diseño técnico, potencia, composición y estado de presentación. Deben probarse mediante modelo, ficha técnica, BOM, fotografías, planos, composición/laboratorio, potencia, accesorios y estado de presentación. El nombre comercial, el código del proveedor o una clasificación de otro país no vinculan a AEAT.
4. HS, NC, TARIC y código adicional propuestos
| Nivel | Código preliminar | Función | Comprobación pendiente |
|---|---|---|---|
| SA | 851610 | subpartida internacional de seis dígitos | texto legal y notas del SA |
| NC | 8516 10 11 | clasificación UE de ocho dígitos | NC 2026, notas y reglamentos de clasificación |
| TARIC | 8516101100 | medidas UE a diez dígitos | origen, fecha, productor, contingente y certificados |
| Código adicional | no determinado | medida específica/productor | consulta TARIC-AEAT el día de la declaración |
5. Fundamento de clasificación
RGI 1 obliga a empezar por los textos de partidas y notas de sección/capítulo; RGI 6 gobierna las subpartidas. RGI 2 solo entra si la mercancía está incompleta, sin terminar o desmontada; RGI 3, únicamente si tras RGI 1 y 2 quedan dos o más partidas posibles. Deben contrastarse Notas Explicativas NC, reglamentos de clasificación, jurisprudencia TJUE y decisiones IAV/EBTI realmente comparables.
6. Códigos alternativos que deben excluirse
Los códigos separados por una barra o un intervalo son alternativas jurídicas, no códigos intercambiables. Deben excluirse códigos de partes, otros materiales, otra función principal, otros parámetros o envíos incompletos una vez documentada la mercancía. Sin especificación completa no se convierte ninguna alternativa en conclusión definitiva.
7. Arancel, valor, contingentes y suspensiones
El derecho de terceros países solo puede obtenerse de TARIC/AEAT con TARIC 10, origen y fecha reales. Deben verificarse preferencia, contingente y saldo, suspensión autónoma, destino especial, componente agrícola, defensa comercial, código adicional y documento exigido. El valor sigue los arts. 70–74 CAU: valor de transacción con ajustes o métodos secundarios; no debe identificarse automáticamente con el importe de factura.
8. Origen, ALC/GSP y prueba
El origen no preferencial (arts. 59–63 CAU) se separa del preferencial (art. 64). Una ventaja arancelaria requiere acuerdo aplicable, regla específica del producto, transformación suficiente, acumulación admisible, no alteración y prueba válida —por ejemplo EUR.1, declaración/statement on origin o REX según el régimen—. País de envío, vendedor o etiqueta «Made in» no bastan por sí solos.
9. IVA a la importación
Para Península/Baleares, el hecho imponible y sujeto pasivo se determinan en la Ley 37/1992. El art. 83 forma la base sumando al valor en aduana los derechos/gravámenes y gastos accesorios hasta el primer destino cuando no estén incluidos. El 21 % del art. 90 es el tipo general, no una respuesta automática: deben comprobarse tipo reducido, exención y fecha. El diferimiento exige los requisitos del art. 167.Dos y normativa de desarrollo. No se aplica este IVA en Canarias, Ceuta o Melilla.
10. Impuestos especiales, plástico y territorios especiales
Por la descripción disponible no se identifica un impuesto especial de fabricación español propio del producto. La conclusión cambia si incorpora alcohol, tabaco, hidrocarburos u otro producto sujeto, o si el hecho imponible es la matriculación de un medio de transporte; debe verificarse la Ley 38/1992 por composición, uso y territorio.
La importación puede devengar el impuesto de la Ley 7/2022 sobre envases de plástico no reutilizables, incluso cuando el envase contiene la mercancía. Deben documentarse kilogramos de plástico no reciclado, reutilización, reciclado certificado y exenciones; no se presume una cantidad por el peso bruto. En Canarias se revisan IGIC/AIEM; en Ceuta o Melilla, IPSI y su ordenanza, sin trasladar el tipo peninsular.
11. Defensa comercial
Antidumping, antisubvención, salvaguardias y medidas antielusión no se descartan por consultar solo la NC de ocho dígitos. Deben cruzarse TARIC 10, descripción jurídica, origen no preferencial, país de expedición, fabricante/exportador, código adicional y fecha de declaración.
12. CBAM y otras obligaciones ambientales
CBAM, Reglamento (UE) 2023/956, solo se aplica si la mercancía como tal está incluida en el anexo I y se cumplen territorio, origen y condiciones vigentes; contener acero o aluminio no convierte automáticamente un producto terminado en mercancía CBAM. EUDR, F-gases, baterías, RAEE, envases y responsabilidad ampliada son controles distintos.
13. Prohibiciones, sanciones, doble uso y licencias
Se deben cribar mercancía, partes, titularidad/control de las partes, países, ruta, usuario y uso final frente a sanciones UE. El Reglamento (UE) 2021/821, la Ley 53/2007 y el Real Decreto 679/2014 pueden exigir autorización de la Secretaría de Estado de Comercio/JIMDDU para exportación, reexportación, tránsito, corretaje o asistencia técnica. Un código HS no demuestra por sí solo que el producto sea o no de doble uso.
14. SOIVRE, seguridad y acceso al mercado español
- Marco UE identificado en la ficha: Directivas de baja tensión y compatibilidad electromagnética.
- Marco UE identificado en la ficha: RoHS y RAEE.
- Marco UE identificado en la ficha: Reglamento (UE) n.º 814/2013 sobre diseño ecológico, cuando proceda.
- Deben delimitarse Real Decreto 187/2016 (baja tensión), Real Decreto 186/2016 (CEM), Real Decreto 188/2016 (radio, si procede), Real Decreto 219/2013 (RoHS), Real Decreto 110/2015 (RAEE) y Reglamento (UE) 2023/1542 (baterías).
- Cuando el producto esté en el anexo aplicable, el Real Decreto 993/2022 impone control SOIVRE previo al despacho a libre práctica sobre RoHS y/o inscripción del productor en el Registro Integrado Industrial; la falta de registro puede impedir el despacho.
15. Documentos, sistemas y autoridades
- EORI, representación, declaración electrónica H1–H7 u otro conjunto de datos aplicable y expediente ante AEAT — Departamento de Aduanas e Impuestos Especiales.
- Factura, lista de bultos, transporte, contrato/Incoterm, pagos y ajustes del valor; análisis de origen y prueba preferencial.
- Expediente de clasificación: modelo, ficha, BOM, fotografías, materiales/laboratorio y estado de presentación; copia fechada de TARIC/AEAT con footnotes, códigos adicionales y certificados.
- Declaración UE, ensayos, marcado, etiquetado/instrucciones en castellano, registros ambientales y autorización o certificado sectorial.
- PUE COM/ESTACICE o PUE ROHS cuando intervenga SOIVRE; AESAN/Sanidad Exterior, MAPA, AEMPS, AESA, CSN o comunidad autónoma según producto.
16. Riesgos, datos pendientes y actuación recomendada
Faltan al menos especificación completa, fabricante, origen no preferencial, país de expedición, fecha, territorio español exacto, importador/EORI, régimen, valor y ajustes, cantidad, uso y documentos de conformidad. Los errores pueden causar liquidación complementaria, intereses, pérdida de preferencia, aplicación del tipo residual, retención/no despacho y sanciones conforme a Ley 58/2003 o, en supuestos graves, Ley Orgánica 12/1995. Acción: cerrar expediente, guardar consulta TARIC fechada, obtener control/licencia antes del despacho y solicitar IAV si persiste riesgo clasificatorio.
17. Bases jurídicas y fuentes oficiales
- Nomenclatura Combinada 2026 — Reglamento de Ejecución (UE) 2025/1926
- TARIC de la Unión — medidas aplicables por código, origen y fecha; AEAT — consulta del Arancel Integrado de Aplicación
- Código Aduanero de la Unión — Reglamento (UE) n.º 952/2013; AEAT — Información Arancelaria Vinculante (IAV)
- Ley 37/1992 del Impuesto sobre el Valor Añadido; Ley 38/1992 de Impuestos Especiales
- Ley 7/2022 — impuesto sobre envases de plástico no reutilizables; Decreto Legislativo 1/2025 de Canarias — IGIC y AIEM; Ley 8/1991 — IPSI de Ceuta y Melilla
- Ministerio de Economía, Comercio y Empresa — controles SOIVRE; Real Decreto 993/2022 — control previo de AEE, pilas y acumuladores
- Reglamento (UE) 2021/821 — productos de doble uso; Ley 53/2007 — comercio exterior de material de defensa y doble uso
- Real Decreto 187/2016 — baja tensión
- Real Decreto 186/2016 — compatibilidad electromagnética
Fuentes oficiales comprobadas el 5 de septiembre de 2026. Esta publicación es información jurídica razonada, no una IAV, liquidación, autorización ni decisión individual. La clasificación, cuota y controles finales deben cerrarse con mercancía y operación reales el día de la declaración.