快速答案
解析全新整流、稳压、肖特基二极管的中国税号、最惠国税率、进口增值税、申报要素及合规边界。
归类与税费结论
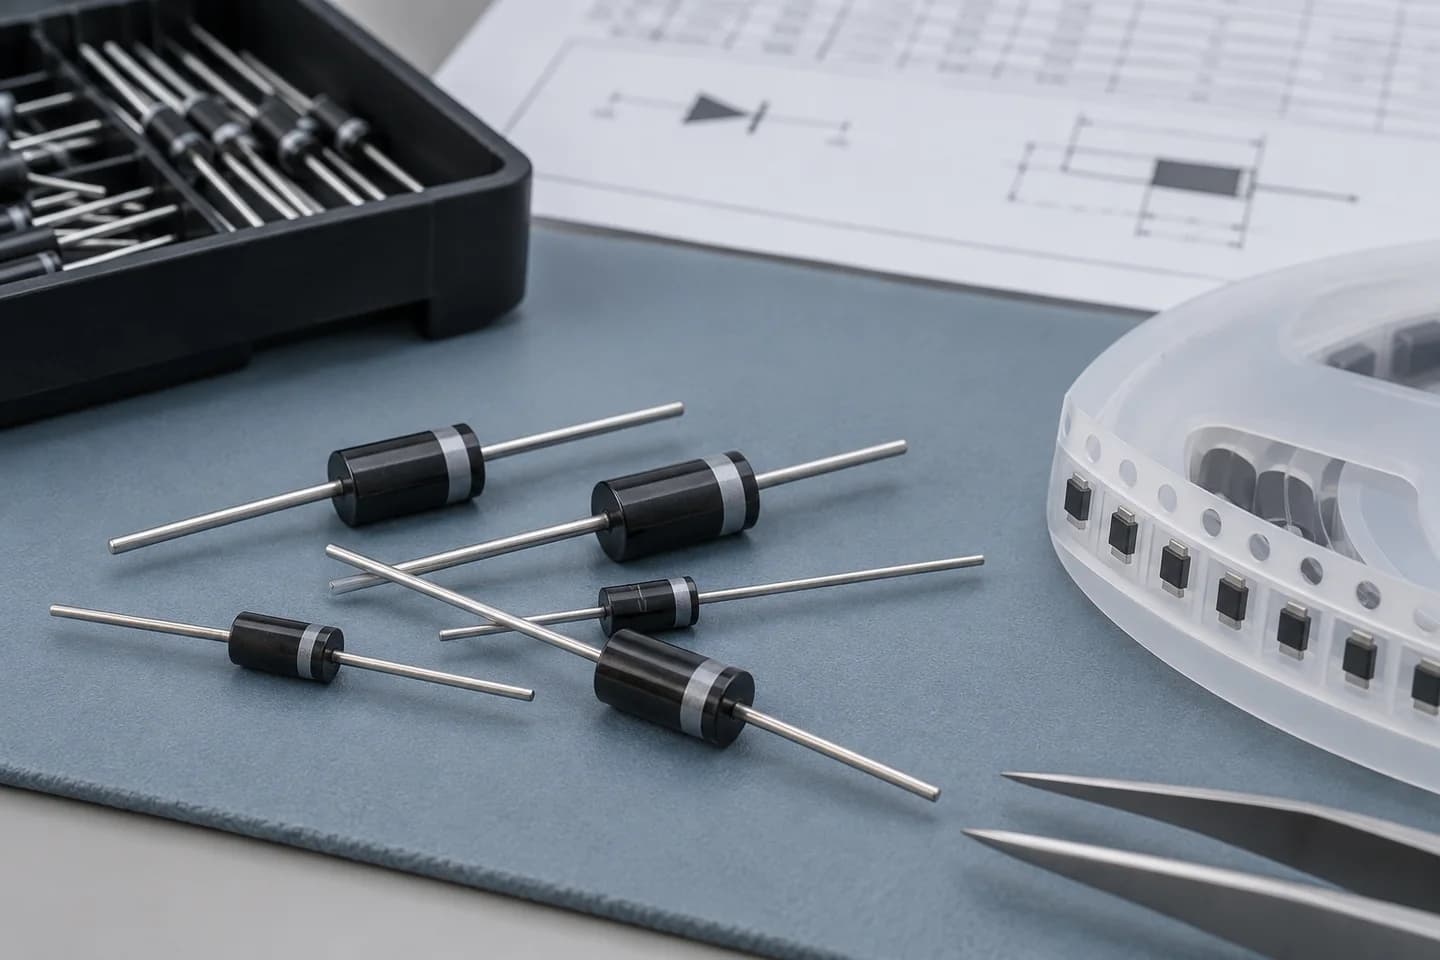
全新的整流二极管、稳压二极管、肖特基二极管或微波二极管,只要不是光敏二极管或发光二极管,原则上归入中国税则号列 8541100000。2026年应按报关当日税则核验最惠国税率;该半导体税目通常为 0%,进口环节增值税通常为 13%。商品名称不能代替对材料、结结构、封装和功能的审查。
税号适用范围
依据归类总规则一和六以及第85章相关注释,货物必须依靠半导体结的电阻变化实现单向导电、稳压或高频检波功能。申报资料应说明硅、碳化硅或氮化镓材料,整流/稳压/肖特基功能,正向平均电流、反向电压、耗散功率、封装、是否为裸芯片/晶圆以及料号。
容易混淆的半导体器件
发光二极管归入8541.41;未装成组件的光伏电池归入8541.42;已装成组件或板的光伏电池归入8541.43;其他光敏半导体器件归入8541.49;晶体管、晶闸管和集成电路分别适用其他子目。桥式整流器、功率模块、带控制电路的组件、已装元件印刷电路板及完整设备须按进口状态重新分析。
进口税费与原产地
完税价格、运保费、特许权使用费和买方无偿提供的协助应按海关估价规则审查。最惠国税率为零并不免除原产地、成交价格、数量和规格申报;协定税率只有在原产资格、运输规则和有效原产地证明均符合时适用。进口增值税以完税价格加关税及法定税费为基础计算。
进口监管与产品合规
普通分立二极管通常不因税号8541100000本身进入强制性产品认证目录;CCC、无线电型号核准或能效要求取决于其是否作为完整产品的一部分进口。仍应核查中国RoHS、危险物质声明、标签、固体废物和禁止进口旧机电产品规则。军用、宇航、耐辐射、微波或高性能器件还要独立审查两用物项、最终用户和用途,不得仅凭税号判断许可。
申报资料
保存合同、发票、装箱单、运输单据、料号对应的数据手册、外观与丝印照片、封装图、引脚图、半导体材料、额定电流电压、制造流程、晶圆厂/封装测试厂、批次日期、全新证明、原产地资料以及必要的RoHS材料声明。海关规范申报要素应以申报当日系统为准。
建议申报品名
建议品名:“全新分立式硅肖特基二极管,非光敏、非发光,最大正向电流…A,反向电压…V,封装…,料号…,用于电子电路整流”。稳压、微波、芯片、晶粒或晶圆应改用真实类型,避免只申报“电子元件”。
官方来源
2026年9月22日核查:海关进出口税率查询; 海关总署商品归类; 商务部两用物项出口管制; 国家认监委强制性产品认证目录; 中国RoHS公共服务平台。
编辑说明
本文由Global HS Code Checker编辑团队编写,仅供商品归类、关税及进出口监管研究参考。税号及监管要求可因商品实际特征、国家、申报时间和证明材料而变化。正式申报前,应核对现行税则、有效法规及主管海关意见。仅在特定专家确已完成审查时显示审核人。