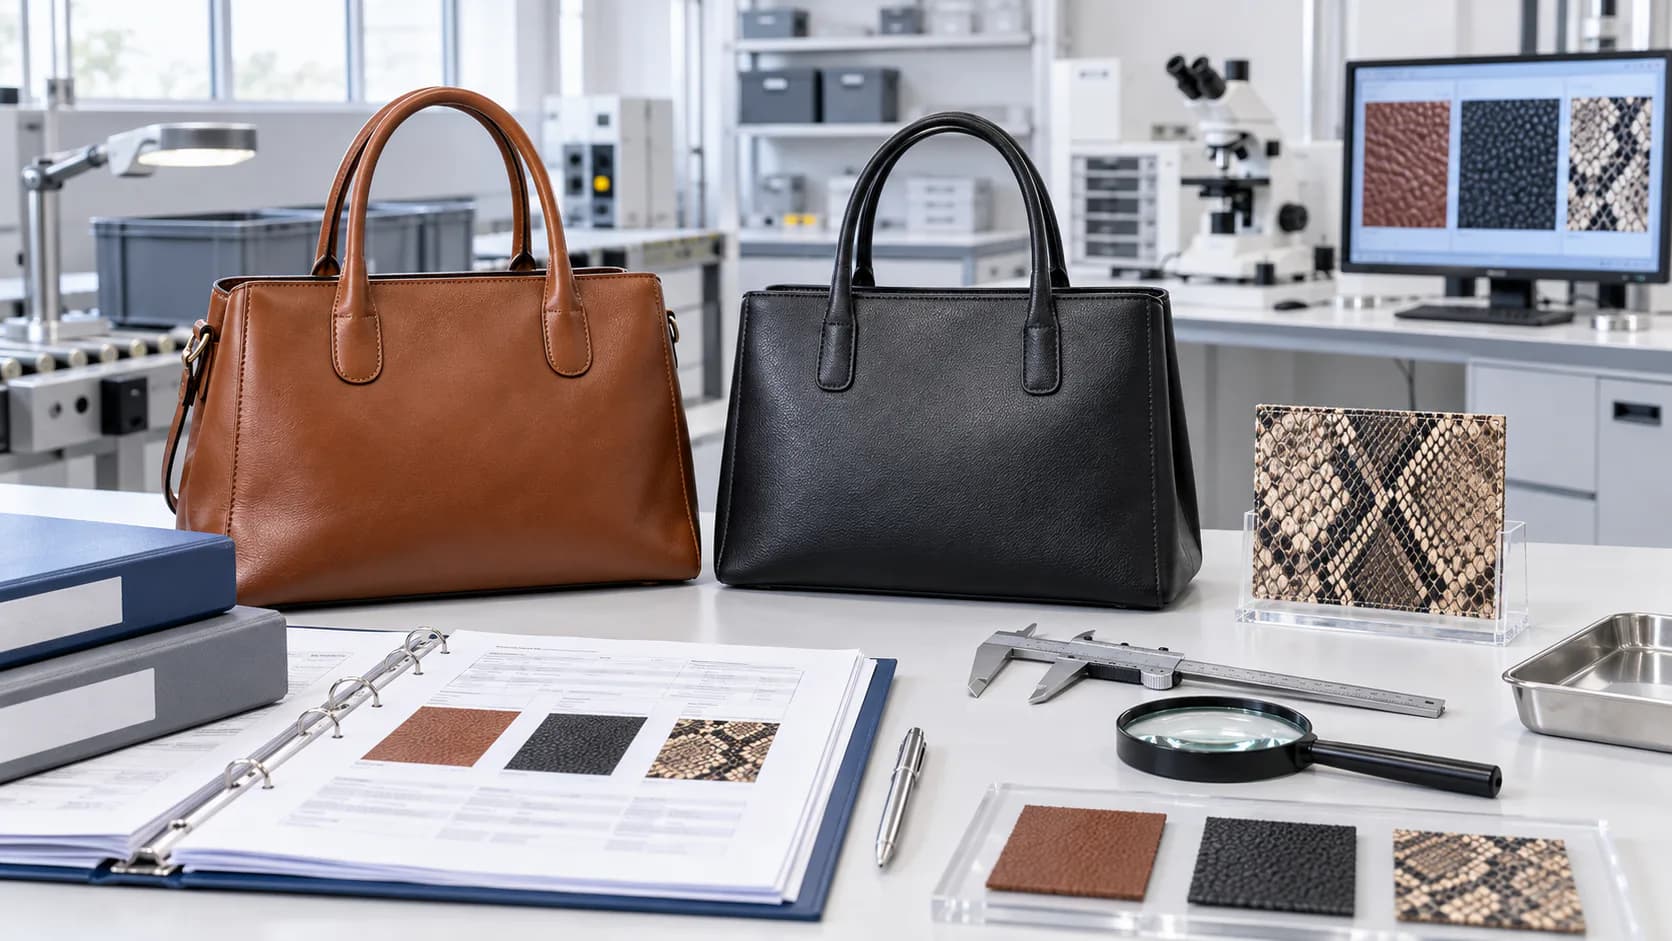
归类结论与进口监管
附条件结论:设计并按尺寸用于装载日常随身小物品,且肉眼可见外表面为皮革、再生皮革或漆皮的手提包,候选中国税号为42022100。不得仅凭“真皮包”或销售名称归类;可见外层为PU/PVC片材的“人造革”包通常归420222,旅行包、背包、公文包、电脑包和钱包应按各自用途另行判断。普通牛皮新包通常不需专项进口许可证,但濒危野生动物皮革、假冒品牌及旧消费品必须另审。
4202.21归类条件
依归类总规则一、品目4202和规则六判断。首先以结构、尺寸、隔层及通常装载物确定是否为手提包,其次确认构成外表面的材料。仅有看不见的保护涂层不必改变皮革属性;形成肉眼可见塑料面的涂层可能改变分目。再生皮革须符合第四十一章定义,不等于塑料“仿皮”。要求BOM、截面、六面照片、皮种、鞣制说明和样品;把手或装饰为皮革并不能使塑料外表面包归420221。
关税、协定税率和进口增值税
最惠国税率、暂定税率、协定税率和反倾销等措施应按海关总署2026税则、10位编码、原产国及申报日查询。不能用HS六位给出统一百分比;协定税率须满足品目原产地规则和有效原产地证书。进口环节增值税一般按13%审查,以完税价格加关税及依法计入税费为基础;手提包通常不征消费税,但高档品或组合商品仍按申报日法规核实。海关审价可审查特许权使用费、模具、协助和关联交易。
一般进口与申报要素
进口人应通过国际贸易单一窗口如实申报品名、品牌、款号、用途、外表面材料、皮革种类、规格、单价、原产国及监管证件。普通新制牛皮手提包一般按一般贸易办理,不因42022100当然需要市场准入许可。旧手提包、固体废物、含违禁材料或来源不明皮革不能按普通新品处理。中文标签、消费者信息及电商页面不得将PU称为真皮;通关放行不等于市场销售、知识产权和产品质量均合格。
野生动物皮革及CITES
鳄鱼、蟒蛇、巨蜥等皮革成品可能属于CITES附录物种及中国国家重点保护野生动物管理。须锁定拉丁学名、来源代码、野生或人工繁育、皮张标记、原产国和再出口国,装运前取得适用的出口/再出口证明和中国允许进口证明,并从指定口岸申报。不能只写“exotic leather”;证件数量、物种、标记、发货人与实货必须一致。牛、羊、山羊等家养物种通常不按CITES办理,但需有可追溯的物种声明。
质量、标识与知识产权
《产品质量法》《消费者权益保护法》和产品标识规定要求真实标示名称、生产者/进口者、产地、材料及适用警示。应按产品标准和合同控制摩擦色牢度、缝合强度、五金安全、六价铬、禁用偶氮染料、甲醛及富马酸二甲酯;儿童包还需核查儿童用品强制要求。海关可保护备案商标,未经授权的logo、包装、吊牌或仿冒外观可能被扣留。所谓“原单”不构成合法授权。
通关资料及建议品名
资料包包括合同、发票、装箱单、提单、原产地证、商品归类说明、BOM、截面图、皮革供应链和鞣制文件、物种拉丁名、CITES证件、中文标签、检测报告、品牌授权和估价资料。建议品名:“女士日用手提包,外表面牛皮革,聚酯纤维里料,款号...,尺寸...,品牌...,全新,原产国...”。不同材质、物种、价值或用途的SKU分行申报,不要笼统申报“皮包”。
常见错误
电脑专用包、公文包和可装衣物的旅行包不因有手提把而成为手提包;钱包属于随身小物品分目;背包及其他包在4202后续分目;表面PU片材的包不因内层含皮粉或把手为皮革而归420221。品牌和价格不决定HS。套装销售还须分析总规则三及各组件是否分别申报。存在税差、许可证或物种争议时,应申请海关预裁定并保留代表性样品。进口前逐款建立归类卡,记录产品照片、切面证据、供应商材料编码、外表面范围、衬里与增强层、闭合方式和日常容纳物。海关样品须与量产货、线上商品页及中文吊牌一致;换料、换厂或改变尺寸后重新审核,不能沿用旧款结论。
官方依据
截至2026年9月12日核验的官方来源:海关总署税率查询、中国国际贸易单一窗口、国家林业和草原局、CITES物种名录及海关知识产权保护。申报前重新核查税则、监管条件、物种附录和协定税率。
分析限制
本文为附条件的一般法律与归类意见,不是海关预裁定、CITES许可或质量合格证明。最终意见需要用途、尺寸、全部外观、样品、可见外表面结构、BOM、动物种及拉丁学名、款号、品牌授权、单价、制造工序、原产资格和进口日期。合同应约定税号变化、许可证失败、实验室不合格、退运、销毁及知识产权扣留的责任,并在付款前核对证书原件与量产批次。法规、税率和管制名录可能调整,进口人和申报单位承担各自责任。
编辑说明
本文由Global HS Code Checker编辑团队编写,仅供商品归类、关税及进出口监管研究参考。税号及监管要求可因商品实际特征、国家、申报时间和证明材料而变化。正式申报前,应核对现行税则、有效法规及主管海关意见。仅在特定专家确已完成审查时显示审核人。