快速答案
区分CPU芯片、笔记本处理器主板和独立处理单元,说明中国税号、关税、13%进口增值税、CCC边界及高性能芯片审查。
归类及税费结论
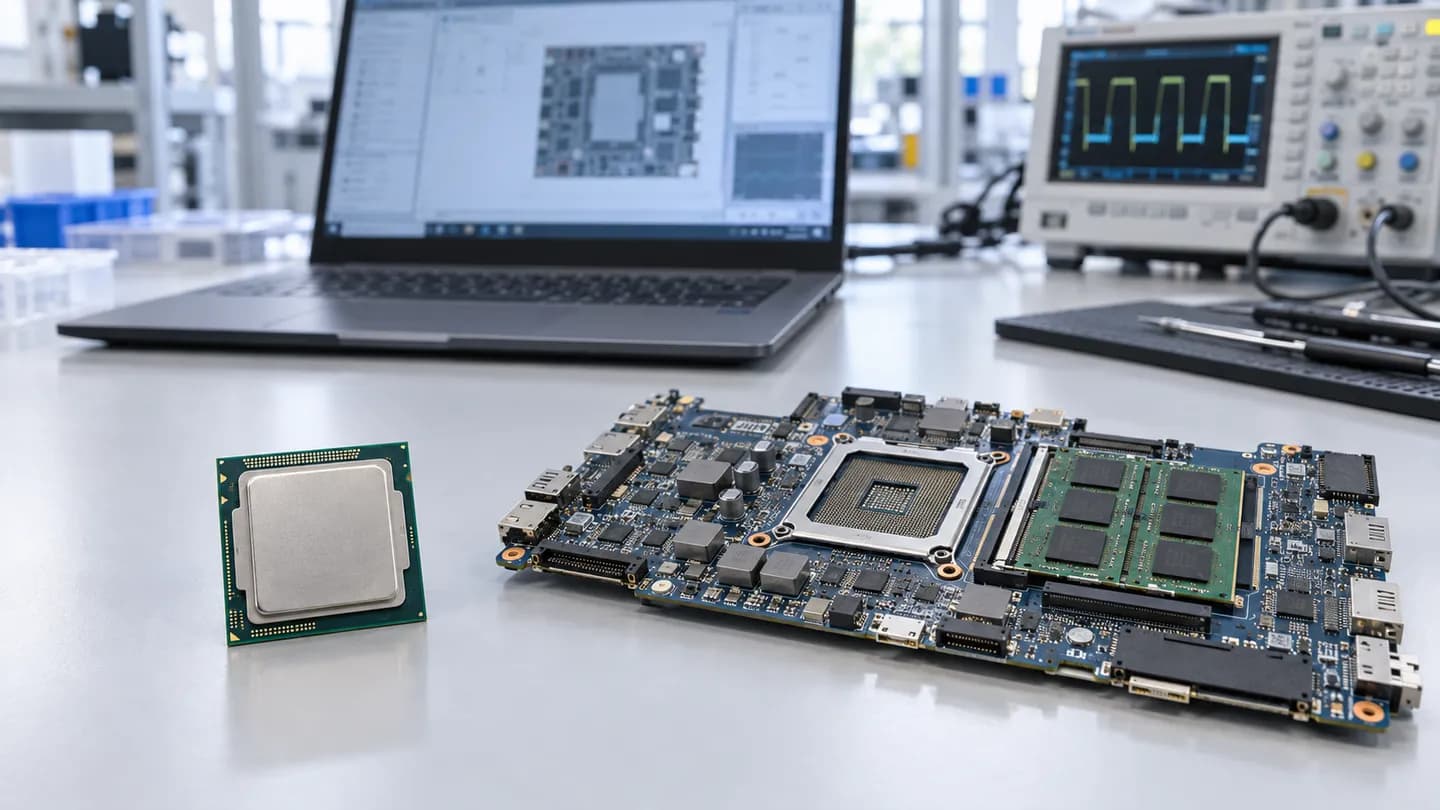
单独封装、未安装在电路板上的CPU芯片,具有集成电路处理器功能,通常在 8542.31项下选择现行十位税号;实务上常核对 8542319000“其他”。含CPU、内存、供电和接口的笔记本处理器主板,应在8471单元或 8473.30电脑零部件分支重新判断。CPU已经焊在主板上时,不单独申报。
芯片、模组和整机的边界
归类总规则一和六要求按进口时客观状态判断。芯片封装、晶圆/裸片、已装配PCB、可独立连接的外置处理器主板和整机属于不同商品。模组是否为8473零件或8471功能单元,取决于是否具有独立数据处理功能、接口、外壳和电源。必须提供正反面照片、框图、BOM、接口、内存和工作方式。
关税、增值税和原产地
集成电路及信息技术零部件的最惠国税率通常为 0%,进口增值税通常为 13%;最终税率和监管条件应在申报日以中国海关十位税号查询结果为准。RCEP或中国—东盟协定待遇须满足原产地规则和证明。发货地、换包装或第三方发票不能替代真实原产地,原产分析应覆盖晶圆制造、封装测试和PCB装配。
CCC及产品准入
普通单颗CPU芯片或不含电源适配器的内部处理器主板,不因商品名称本身自动属于CCC目录。若作为完整计算机、外置设备、电源产品或目录内整机进口,应按实际产品范围核对CCC、EMC和能效要求。CCC证书、海关放行和两用物项审查是不同制度,不能互相替代。
高性能芯片和两用物项
消费级替换CPU通常不因性能名称自动需要进口许可证。但AI加速器、高性能计算芯片、耐辐射或军用设计应对照现行两用物项出口管制清单、技术参数、最终用户和最终用途。境外出口国的许可也可能在装运前限制交易。HS编码不是两用物项编码,不得仅凭854231或847330作许可结论。
申报资料
保存合同、发票、装箱单、提单、完税价格资料和原产地证明;料号数据表、芯片封装或PCB照片、BOM、框图、架构、算力、内存、带宽、互连、功耗和散热要求;晶圆厂、封装测试厂、PCB和整机装配地点;新品、批号和序列号证据;CCC适用性和两用物项筛查记录。
建议申报品名
芯片可申报为:“笔记本电脑用中央处理器集成电路,BGA封装,料号...,未安装PCB,全新”。模组可申报为:“笔记本电脑专用已装配印刷电路板,含CPU...、...GB内存、电源电路及接口...,型号...,全新”。不要用“处理器主板”同时覆盖芯片和整块主板。
官方依据
2026年9月22日核查:中国海关税率查询; 中华人民共和国进出口税则(2026); 市场监管总局CCC制度; 商务部两用物项出口管制.
编辑说明
本文由Global HS Code Checker编辑团队编写,仅供商品归类、关税及进出口监管研究参考。税号及监管要求可因商品实际特征、国家、申报时间和证明材料而变化。正式申报前,应核对现行税则、有效法规及主管海关意见。仅在特定专家确已完成审查时显示审核人。