归类结论及进口合规结论
附条件结论:服装没有统一税号或税率。针织或钩编服装及附件归第61章;非针织或非钩编服装及附件通常归第62章。十位税号取决于服装种类、男/女、婴儿、主要纤维重量、织造结构、涂层及套装状态。一般全新服装通常没有一张通用进口许可证,但必须分别核查税率、协定原产地、申报要素、法定检验条件、GB 18401基本安全、GB 31701婴幼儿及儿童纺织产品安全、中文标识及特殊用途监管。供应商六位HS不能替代中国海关归类。
| 产品 | 针织/钩编 | 非针织/钩编 | 核心事实 |
|---|---|---|---|
| 大衣 | 6101-6102 | 6201-6202 | 性别、纤维、涂层 |
| 西服、上衣、裤、裙 | 6103-6104 | 6203-6204 | 组件、性别、纤维 |
| 衬衫、女衬衫 | 6105-6106 | 6205-6206 | 结构、性别、纤维 |
| 内衣、睡衣 | 6107-6108 | 6207-6208 | 品类、性别、纤维 |
| 婴儿服装 | 6111 | 6209 | 设计身高及使用人群 |
| 涂层及其他服装 | 6113-6114 | 6210-6211 | 底布、涂层、功能 |
| 服饰附件 | 6115-6117 | 6212-6217 | 产品及材料 |
如何选择第61章或第62章
先按归类总规则一、第十一类及第61、62章注释,再按规则六确定子目。线圈结构属于针织/钩编;经纬纱交织通常属于机织。6109须符合T恤衫品目特征,6110包括套头衫、开襟衫等,6111和6209适用于法定婴儿服装,6212包括胸罩和紧身胸衣等。以指定涂层织物制成的服装可能归6113或6210。第十一类注释十四通常要求不同品目的服装分别归类,即使零售成套包装。旧服装只有同时满足穿着痕迹及规定包装状态时才考虑6309,不能将库存新品申报为旧衣或反向操作。
确定税号前应仔细核对技术资料
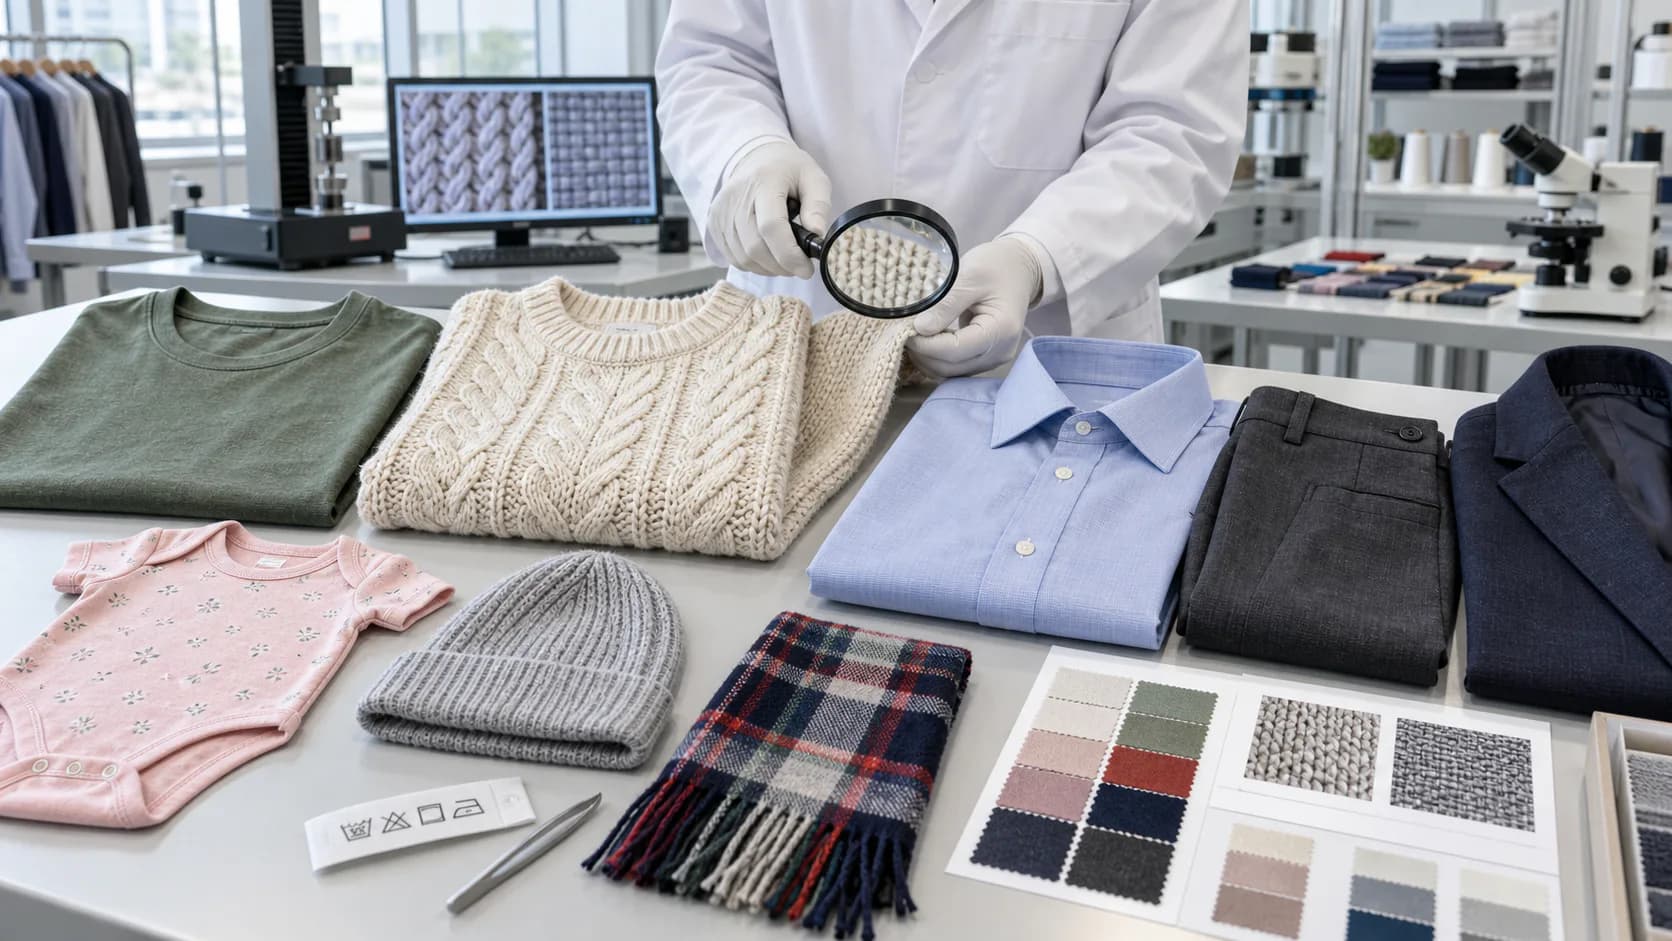
进口人应取得实物样品、织物微距图、纸样、穿着方式、性别、尺码及年龄段、面料与里料的纤维重量比例、涂层、附件、成套构成、功能声称和零售包装。混纺按第十一类注释二计算,不能按成本或广告中的主材判断。男女不能识别的服装按章注规则处理,婴儿服装按税则标准而非店铺年龄标签判断。技术包、BOM、用料定额、裁剪缝制记录、成分检测、吊牌、发票和实货应相互一致;不同结构SKU不能只因同一系列而合并税号。
关税、协定税率及进口增值税
最惠国税率、暂定税率、协定税率和进口增值税必须按完整十位税号、原产地、完税价格及申报日期在海关系统核验。第61、62章不同品种和纤维的税率不同,不存在合法的全章统一税率。协定优惠须满足产品特定原产地规则并提交有效证明;运输国不当然等于原产国。还应分别核查消费税(通常服装不属于一般征收对象,但特殊材料产品需复核)、海关费用、查验检测和仓储成本。若来源国涉及贸易救济、制裁或其他措施,基础税率为零也不代表到岸税负为零。
优惠原产地及服装加工规则
服装协定原产地可能采用税则改变、纱线前移、织造加裁剪缝制或特定加工要求,不同协定规则不能互换。简单换标、分装、转运或轻微整理一般不足以产生新原产地。应追溯纱线、织物、染整、裁剪、缝制及最终加工工厂,保存物料清单、生产记录、采购发票、运输单证和原产地证明。海关可以核查供应商、生产能力和区域价值资料;虚假原产地可能导致补税、处罚、退运并影响企业信用。
GB 18401和GB 31701安全要求
GB 18401-2010规定国家纺织产品基本安全技术要求,涉及甲醛、pH值、异味、可分解致癌芳香胺染料及色牢度等,并按婴幼儿、直接接触皮肤和非直接接触皮肤用途确定类别。GB 31701-2015适用于婴幼儿及儿童纺织产品,除化学项目外还涉及绳带、附件、锐利性和燃烧等风险。标准适用应按实际年龄、用途、材料及最新版要求审查。检测报告必须对应具体款式、颜色、面辅料和生产批次;只有原布报告不能当然覆盖印花、涂层、胶粘和附件已改变的成衣。
中文标签及纤维成分
在中国市场销售的服装应按现行产品质量、消费者权益、纺织品纤维含量标识及服装标识规则使用规范中文信息,包括产品名称、规格、纤维成分及含量、维护方法、执行标准、安全类别、生产者或责任主体等适用事项。进口标签须与报关、检测和实货一致。100%棉、抗菌、防晒、防火、再生纤维等声称应有可验证依据,不得误导。标签补正不改变错误税号或原产地;线上页面与实物标签亦应保持一致。
童装、防护服、涂层及旧服装
婴幼儿及儿童产品需按GB 31701分类管理;绳带、钮扣和装饰件须做机械安全评估。防护服可能仍按纺织结构归类,但同时适用个体防护装备或行业强制标准。涂层服装须识别底布、涂层材料及可见状态。进口旧服装、固体废物、军警服装、含野生动物材料或涉嫌侵犯商标的产品有独立禁止、限制、CITES或知识产权边境措施,不能套用一般新品结论。海关总署2025年第181号公告自2025年8月29日起调整部分进口服装采信检验要求,应按列明编码和程序判断是否使用该机制。
申报资料及品名建议
资料应包括合同、发票、装箱单、提运单、原产地证明、技术包、BOM、纤维重量计算、织物图片、尺码及适用人群、中文标签、GB检测报告、检验材料和声称依据。申报品名示例:“男式机织棉制长袖衬衫,100%棉,非针织或钩编,无涂层,尺码...,品牌...,全新,原产国...”。针织上衣、裤、裙、婴儿服装或附件应替换为对应决定因素。申报“服装”或一个税号覆盖混装多款商品不能证明归类准确。
中国官方依据
截至2026年9月12日核验的官方资料:海关政务服务税则及监管查询、GB 18401-2010国家纺织产品基本安全技术规范、GB 31701-2015婴幼儿及儿童纺织产品安全技术规范、政府关于纺织品安全及标识项目的说明及海关总署2025年第181号公告官方转载。申报日须重查税率、监管条件、标准版本和公告范围。
分析限制及进口前行动
本文是第61、62章框架,不是对未识别SKU的海关预裁定或检验结论。最终意见需要样品、织法、服装类型、性别年龄、纤维重量、里料、涂层、套装构成、功能声称、生产商、原产链、价格和申报日期。针法、纤维比例、尺码用途的小差异可改变税号和安全类别。批量进口前应逐SKU建档,必要时申请预裁定并测试量产前样品,在合同中分配归类、成分、标签、原产地、召回、退运和补税责任。搜索优化不能保证收录、排名或被AI引用,公开页面价值仍取决于真实证据和持续更新。
官方核查来源
编辑说明
本文由Global HS Code Checker编辑团队编写,仅供商品归类、关税及进出口监管研究参考。税号及监管要求可因商品实际特征、国家、申报时间和证明材料而变化。正式申报前,应核对现行税则、有效法规及主管海关意见。仅在特定专家确已完成审查时显示审核人。